
Коротко: чи треба подавати декларацію в Іспанії резиденту-іноземцю? Так, якщо дохід перевищує поріг. Загальний поріг: 22.000 € на рік зарплати чи пенсії від одного платника. Він знижується до 15.876 €, якщо платників більше одного (другий і наступні вище 1.500 €). Він знижується й тоді, коли платить той, хто не утримує IRPF (податок на доходи) в Іспанії: закордонний роботодавець чи пенсія з-за кордону. Нижче порогу подати теж можна, і іноді тобі повертають гроші. Зараз (жовтень 2026 року) кампанія закрита: Renta 2025 закрилася 30 червня 2026 року; наступна, за доходами 2026 року, подається у 2027 (дати ще не оголошено).
Особисто чи через представника? Усе робиться онлайн, їхати до офісу не треба: Renta WEB через Cl@ve, електронний сертифікат або número de referencia. Подати декларацію онлайн за тебе може й добровільний представник із довіреністю (apoderado) або colaborador social (уповноважена особа чи фірма з угодою з AEAT), якого належно уповноважено: він використовує власний електронний сертифікат. Подати можна й по телефону чи в офісі за cita previa, але ці два шляхи не підходять, якщо результат «до сплати» і ти не обрав автоматичне списання з рахунку. Докладніше: строк і способи подачі і сайт AEAT (податкова служба Іспанії).
Хто подає Renta? Податковий резидент Іспанії. Загалом ти ним є, якщо проводиш в країні понад 183 дні календарного року або якщо тут головний центр твоїх занять чи економічних інтересів (ст. 9 LIRPF, закон про податок на доходи фізичних осіб). Як рахують дні: податкове резидентство і 183 дні. Резидент платить податок з усіх доходів, чи вони з Іспанії, чи з іншої країни. Якщо ти не резидент, платиш IRNR (податок нерезидента) за іншими формами, наприклад Modelo 210 за нерухомість: купівля нерухомості іноземцем.
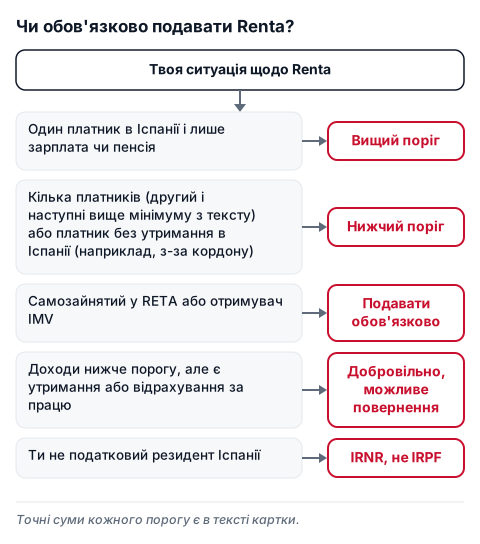
Пороги доходу (ст. 96 LIRPF): подавати не треба, якщо весь твій дохід за рік з таких джерел і не перевищує цих порогів. Вони однакові для Renta 2025 і, за чинним текстом BOE станом на 1 жовтня 2026 року, для Renta 2026 (яку подають у 2027).
- 22.000 € на рік валового доходу від праці (зарплата чи пенсія) від одного платника. Також якщо платників кілька, але те, що ти отримуєш від другого і наступних, разом не більше ніж 1.500 € на рік.
- 15.876 € на рік замість 22.000 € в одному з таких випадків:
- платників більше одного, і другий та наступні разом дають понад 1.500 €;
- pensión compensatoria від чоловіка чи дружини або аліменти, не звільнені від податку;
- платник не зобов'язаний утримувати IRPF в Іспанії (наприклад, закордонний роботодавець чи пенсія з-за кордону);
- утримання за фіксованою ставкою.
- 1.600 € на рік разом від капіталу (відсотки, дивіденди) і приростів майна з утриманням податку.
- 1.000 € на рік разом від умовного доходу з нерухомості (житло, яке маєш і не здаєш), казначейських векселів, субсидій на соціальне житло та інших приростів від державної допомоги.
- 1.000 € на рік загалом, якщо змішуєш доходи від праці, капіталу чи підприємницької діяльності з приростами майна, а збитки від майна менші за 500 €.
Подавати Renta обов'язково, серед інших, завжди, якою б не була сума:
- тим, хто хоч раз за рік був зареєстрований як самозайнятий (RETA);
- отримувачам мінімального прожиткового доходу (IMV) і членам їхнього домогосподарства;
- тим, хто просить відрахування за подвійне міжнародне оподаткування;
- тим, хто просить зменшення за внески в пенсійні плани та інші системи соціального накопичення.
Якщо отримуєш гроші з-за кордону. Зарплата чи пенсія з-за меж Іспанії підпадає під правило платника, який не утримує IRPF, якщо цей платник не діє в Іспанії. Сама AEAT пояснює це для пенсій: платник-нерезидент не зобов'язаний утримувати, поки не діє в Іспанії. У такому разі твій поріг стає 15.876 €, навіть якщо платник один. Якщо платник за кордоном таки діє в Іспанії, правило може бути іншим: уточни свій випадок. Якщо доходи від підприємницької діяльності без реєстрації в RETA, теж уточни свій випадок: поріг для неподання там 1.000 € на рік загалом.
Нижче порогу подати теж можна. Якщо подавати не обов'язково, AEAT дозволяє подати декларацію, щоб отримати повернення, на яке маєш право, якщо воно є. Так можна повернути зайво утримані податки. Відрахування, на які маєш право, зменшують податок і можуть збільшити повернення. Відрахування за дохід від праці (додаткове положення 61 LIRPF) зменшує cuota, тобто податок, який ти платиш, до 340 € у Renta 2025 і до 590,89 € у Renta 2026. Для доходів 2026 року (Renta 2026, яку подають у 2027) повну суму дають за валовий дохід від праці до 17.094 € на рік; далі вона поступово зменшується і на 20.048,45 € стає 0. Потрібні трудові чи службові відносини, а інші доходи, крім звільнених від податку, не більші за 6.500 €.
Документи
- NIE чи TIE і спосіб ідентифікації: Cl@ve Móvil, електронний сертифікат або número de referencia.
- IBAN твого рахунку: для повернення або для автоматичного списання платежу.
- Підтвердження доходів з-за кордону: розрахункові листки, довідка про пенсію чи виписки з сумами і країною.
- Підтвердження податку, сплаченого за кордоном, якщо просиш відрахування за подвійне міжнародне оподаткування.
- Рахунки і платежі за відрахування, які застосовуєш, наприклад оренда, витрати на здоров'я чи дитячий садок.
Орієнтовний перелік: залежить від твоїх доходів і відрахувань; звір його на сайті AEAT.
Спірні випадки
- Перший рік. «Розділеного року» немає: податковий період це календарний рік (ст. 12 LIRPF). Якщо проводиш в Іспанії понад 183 дні того року, ти резидент увесь рік і декларуєш також те, що отримав до переїзду. Податок, сплачений за кордоном, може дати відрахування за подвійне міжнародне оподаткування (ст. 80 LIRPF).
- Тимчасовий захист. Сам по собі він не звільняє від Renta. Консультація DGT V0442-23 (consulta vinculante, 27.02.2023) розглядає випадок українського самозайнятого, який приїхав в Іспанію в березні 2022 року з родиною (про тимчасовий захист консультація не говорить): вона застосовує загальне правило 183 днів і не згадує жодного винятку через війну.
- Резидент у двох країнах. Якщо інша країна теж вважає тебе резидентом, вирішує угода про уникнення подвійного оподаткування між цими країнами. Це випадок для податкового консультанта.
- Допомога 400 € на місяць за RD 673/2022 (українці з тимчасовим захистом). Не підтверджено, що вона звільнена від IRPF, а консультації DGT на цю тему ми не знайшли. Якщо отримував її, спитай податкового консультанта, перш ніж вважати, що податку нема.
- Бізнес в Україні (ФОП, єдиний податок). Ми не знайшли консультації DGT, яка каже, чи зараховується цей податок як сплачений за кордоном для відрахування за подвійне оподаткування. Це сіра зона, і AEAT може його не прийняти. Це ще один випадок для податкового консультанта.
- Минулі роки без подачі. Поріг не був однаковим щороку: знижений поріг становив 14.000 € у 2022 році і 15.000 € у 2023, а з 2024 року це 15.876 €. Якщо подаєш сам, поки AEAT цього не вимагала, і результат «до сплати», нараховується надбавка (ст. 27 LGT, Загальний податковий закон): 1% плюс 1% за кожен повний місяць запізнення. Після 12 місяців вона становить 15% плюс пеня. Якщо до сплати нічого нема, надбавки нема, але може бути фіксований штраф (ст. 198 LGT): 100 €, якщо подаєш сам без попередньої вимоги, і 200 € в іншому разі. Право податкової донараховувати податок спливає через 4 роки (ст. 66 LGT). Як подати минулі роки крок за кроком: Не подав декларацію: надбавки і як виправити.
Якщо живеш у Comunitat Valenciana. Є власні автономні відрахування, наприклад за оренду основного житла, витрати на здоров'я, спорт і дитячий садок. Ти застосовуєш їх сам у декларації, і в borrador (чернетці декларації, яку готує AEAT) вони є не завжди: перевір, чи вони там, і додай відсутні. Офіційний перелік AEAT. Докладніше: валенсійські автономні відрахування.
Державне відрахування за оренду: скасовано. Real Decreto-ley 26/2026 передбачав державне відрахування за оренду основного житла в розмірі 10% від того, що ти платиш, але Конгрес скасував його 2 жовтня 2026 року (BOE-A-2026-20526), і це відрахування не діє. Докладніше: новина про скасоване відрахування.
Кроки:
- Перевір, що ти податковий резидент того року, і чи перевищуєш поріг. Потрібен NIE: якщо його ще нема, дивись як отримати NIE.
- Здобудь спосіб ідентифікації: Cl@ve Móvil, електронний сертифікат або número de referencia. Як: Cl@ve і електронний сертифікат. Для número de referencia AEAT попросить твій NIF чи NIE, дані документа і, якщо торік ти не подавав Renta, IBAN (або клітинку 0505 торішньої декларації, якщо подавав) (вимоги AEAT).
- Зайди в Renta WEB і відкрий borrador. AEAT готує його з даних, які їй передають треті сторони; ти можеш його змінити й додати дані.
- Додай те, чого бракує: доходи з-за кордону, податок, сплачений за кордоном, якщо просиш відрахування за подвійне міжнародне оподаткування, і, якщо живеш у Comunitat Valenciana, свої автономні відрахування.
- Глянь на результат. До повернення: вкажи свій IBAN. До сплати: можна обрати автоматичне списання або заплатити іншим способом; без автоматичного списання подавати можна лише через інтернет.
- Подай у строк. У 2026 році він був з 8 квітня до 30 червня, з автоматичним списанням до 25 червня. Дати Renta 2026 оголосить AEAT: орієнтовно з квітня до червня 2027 року.
- Якщо потрібна допомога, AEAT дає віртуального помічника, інформаційну лінію (з понеділка по п'ятницю, з 9 до 19) і cita previa. У 2026 році допомога по телефону за cita previa («Le llamamos»: AEAT телефонує сама) почалася 6 травня, а особиста 1 червня. Докладніше: служби допомоги кампанії.
Офіційне джерело: ст. 96 LIRPF, BOE і AEAT, Чи треба подавати декларацію?.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку. Цифри кампанії звірено станом на 1 жовтня 2026 року.
