
Коротко: обов'язкова консультація податкової Іспанії (consulta vinculante) — це письмове питання до Генеральної дирекції з питань оподаткування (DGT) Міністерства фінансів про те, як оподатковується саме твій випадок. Якщо подаси її до кінця строку податку, відповідь зобов'язує органи, що застосовують податки, як-от AEAT, діяти щодо тебе за цим критерієм. У DGT є 6 місяців на відповідь, а твої строки тим часом спливають як звичайно.
Особисто чи через представника? Іти особисто не треба. Консультацію подають через електронний офіс Tributos (з електронним DNI, електронним сертифікатом або Clave PIN, за даними офісу) або в будь-якому державному реєстрі за ст. 16 закону 39/2015. Подати може представник, з документом, що підтверджує представництво (Регламент податкового адміністрування та перевірок, RD 1065/2007, ст. 66.1). Хто зобов'язаний спілкуватися з податковою електронно, подає лише так (ст. 66.5).
Навіщо це. Аутономо, орендодавцю чи найманому працівнику не завжди ясно, яку ставку IVA застосувати, під яким кодом діяльності (epígrafe) зареєструватися або чи є право на зниження податку. Можна спитати gestor або саму адміністрацію. Закон дозволяє будь-якому платнику податків запитати, який податковий режим, класифікація чи кваліфікація його стосуються (Загальний податковий закон, ст. 88.1). Часто це шукають як «consulta vinculante AEAT» або «consulta vinculante Hacienda». Але відповідає DGT: саме вона компетентна щодо державних податків, як-от IRPF і IVA (RD 1065/2007, ст. 65). Щодо податків, які не є державними, відповідає орган, якому належить їх тлумачення (Загальний податковий закон, ст. 88.5). Загальна картина податків аутономо: аутономо-іноземець, IRPF і IVA.
Перш ніж питати, пошукай. DGT публікує свої відповіді в публічному пошуку, з вкладками загальних і обов'язкових консультацій; шукати можна за номером консультації або за текстом. Приклади конкретних випадків, на які вже є відповідь:
- V0332-26 від 18.02.2026: інструкції в PDF, які продають із сайту, мають IVA 4 % тією мірою, якою вони є книгою; інакше 21 %. Докладно в картці про IVA на електронні книги, PDF-гайди, курси й консультації.
- V2660-24 від 27.12.2024: зниження чистого доходу на 20 % для тих, хто починає діяльність (ст. 32.3 закону про IRPF), застосовують у перший рік із позитивним доходом і в наступний. Відкласти його не можна.
- V0068-25 від 03.02.2025: сеанси психотерапії по відеозв'язку не є послугою, наданою електронно, для цілей IVA, бо інтернет тут лише канал.
Якщо знайдеш відповідь із фактами, ідентичними твоїм, адміністрація мусить застосувати до тебе той самий критерій (Загальний податковий закон, ст. 89.1). Якщо факти по суті такі самі, а критерій не змінився, то, діючи за нею, ти принаймні уникнеш штрафу (ст. 179.2.d).
Вимоги
- Хто. Будь-який платник податків, людина чи компанія (ст. 88.1). Запитувати можуть і професійні колегії, офіційні палати, організації роботодавців, профспілки та асоціації споживачів. Так само асоціації чи фонди людей з інвалідністю, бізнес-асоціації та професійні організації. У всіх цих випадках питання має стосуватися їхніх членів загалом (ст. 88.3).
- Коли. До кінця строку подачі декларації (зокрема autoliquidación, де податок рахуєш сам) або виконання відповідного обов'язку (ст. 88.2). Якщо подаси пізніше, консультацію не приймуть (RD 1065/2007, ст. 66.7).
- Про що. Питання податкового режиму, класифікації чи кваліфікації. Якщо в тебе вже відкрита процедура, оскарження чи скарга з цього питання, відповідь не обов'язкова для адміністрації (ст. 89.2).
Документи
Лист до DGT містить щонайменше (RD 1065/2007, ст. 66.1):
- Ім'я та прізвище або назву компанії і NIF; якщо діє представник, також його дані й документ, що підтверджує представництво. DGT пропонує необов'язковий зразок довіреності на своїй сторінці письмових податкових консультацій.
- Пряму заяву, чи є в тебе в процесі процедура, оскарження чи економіко-адміністративна скарга з того самого питання.
- Предмет консультації: конкретне питання.
- Передумови й обставини справи, викладені ясно і настільки докладно, наскільки треба.
- Місце, дату й підпис або підтвердження твоєї волі будь-яким законним способом.
- Якщо консультація про транскордонну операцію чи наявність постійного представництва, прямо скажи про це. Додай дані ст. 66.2: групу, до якої належиш, якщо є, і опис діяльності чи операцій. Вкажи також держави й резидентів інших держав, яких це може стосуватися, та інші дані, яких вимагають правила взаємної допомоги.
Можна додати адресу для повідомлень і документи, що допоможуть зрозуміти справу (ст. 66.3).
Строки
- Подати: до кінця строку відповідної декларації чи обов'язку (ст. 88.2).
- Виправити недоліки: якщо чогось бракує, DGT попросить, і в тебе буде 10 днів; без відповіді вважають, що ти відмовився, і заяву закривають (RD 1065/2007, ст. 66.6; Загальний податковий закон, ст. 88.4).
- Відповісти: 6 місяців від подачі. Якщо DGT за цей час не відповіла, це не означає, що вона погодилась із твоєю позицією (ст. 88.6).
- Твої обов'язки не чекають: консультація не зупиняє строків подачі декларацій і сплати (ст. 89.3). Подавай декларації вчасно, навіть якщо ще чекаєш.
Що дає відповідь і чого не дає
- Вона обов'язкова для адміністрації щодо тебе. Органи, що застосовують податки, застосовують до тебе критерій відповіді, якщо ти подав консультацію вчасно. Цей критерій діє, доки не змінилися ні закон, ні судова практика, ні факти, які ти описав (Загальний податковий закон, ст. 89.1).
- Вона допомагає й іншим. Адміністрація має застосовувати цей критерій до будь-якого платника з ідентичними фактами й обставинами (ст. 89.1).
- Чужа консультація захищає від штрафу. Якщо ти дієш за критерієм відповіді, яку отримав інший платник, штрафу немає. Це діє, коли твої обставини по суті такі самі, а критерій не змінився (Загальний податковий закон, ст. 179.2.d). Без штрафу не означає без сплати: ця стаття знімає лише штраф, а податок і відсотки за прострочення (Загальний податковий закон, ст. 26) можуть донарахувати.
- Її не оскаржують. Відповідь має інформаційний характер, оскаржити її не можна. Оскаржити можна акти, які податкова видасть потім на основі цього критерію, наприклад донарахування (ст. 89.4).
- Якщо DGT змінює критерій, вона мусить пояснити причину зміни (RD 1065/2007, ст. 68.1).
Коли це варто робити. Коли від відповіді залежить, скільки ти платиш, а опублікованої відповіді з фактами, як у тебе, немає. Наприклад, ставка IVA для цифрового продукту, код діяльності IAE для нової діяльності чи оподаткування доходу з платформи. Опиши свій реальний випадок докладно: відповідь стосується лише фактів, які ти напишеш. Якщо ведеш податки без gestor, глянь також, що і коли подає аутономо без gestoría.
Де
- Сторінка процедури DGT «Consultas tributarias escritas»: офіс Tributos. Там вказано канали (реєстри за ст. 16 закону 39/2015 і онлайн-подача), ідентифікацію (електронний DNI, електронний сертифікат, Clave PIN) і строк 6 місяців.
- Онлайн-подача і зразок довіреності: письмові податкові консультації DGT.
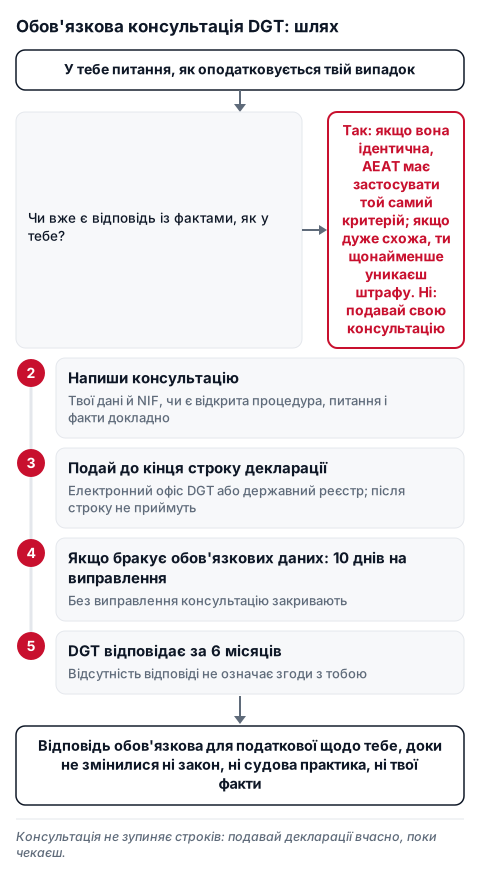
Кроки
- Пошукай у пошуку DGT відповідь із фактами, як у тебе.
- Напиши консультацію з даними ст. 66.1: твої дані й NIF, чи є відкрита процедура, конкретне питання і факти докладно.
- Подай її до кінця строку відповідної декларації через онлайн-подачу DGT або в державному реєстрі.
- Якщо DGT просить виправити недолік у листі, зроби це за 10 днів; якщо просить додаткові документи, відповідай у строк, який вона вкаже.
- Поки чекаєш, подавай декларації вчасно. Коли прийде відповідь, зберігай її разом з обліковими документами.
Офіційне джерело: DGT, письмові податкові консультації, BOE, Загальний податковий закон, ст. 26, 88, 89 і 179 і RD 1065/2007, ст. 65–68.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку.