
En breve: la consulta vinculante DGT es una pregunta por escrito a la Dirección General de Tributos (DGT), del Ministerio de Hacienda, sobre cómo tributa tu caso concreto. Si la presentas antes de que venza el plazo del impuesto, la respuesta obliga a los órganos que aplican los tributos, como la AEAT, a tratarte con ese criterio. La DGT tiene 6 meses para contestar, y mientras tanto tus plazos siguen corriendo.
¿Presencial o por representante? No hace falta ir en persona. Se presenta en la sede electrónica de Tributos (con DNI electrónico, certificado electrónico o Clave PIN, según la sede) o en cualquier registro público del art. 16 de la Ley 39/2015. Puede presentarla un representante, con el documento que acredita la representación (Reglamento de gestión e inspección tributaria, RD 1065/2007, art. 66.1). Quien está obligado a relacionarse con Hacienda por medios electrónicos solo puede presentarla por esa vía (art. 66.5).
Para qué sirve. Como autónomo, arrendador o trabajador, a veces no está claro qué tipo de IVA aplicar, en qué epígrafe darte de alta o si tienes derecho a una reducción. Puedes preguntar a un gestor o a la propia Administración. La ley permite a cualquier contribuyente consultar qué régimen, clasificación o calificación tributaria le corresponde (Ley General Tributaria, art. 88.1). Mucha gente lo busca como «consulta vinculante AEAT» o «consulta vinculante Hacienda». Pero quien contesta es la DGT, el órgano competente para los tributos del Estado, como el IRPF y el IVA (RD 1065/2007, art. 65). Para los tributos que no son del Estado, contesta el órgano que tiene atribuida su interpretación (Ley General Tributaria, art. 88.5). Visión general de los impuestos del autónomo: autónomo extranjero, IRPF e IVA.
Antes de preguntar, busca. La DGT publica sus contestaciones en un buscador público, con pestañas de consultas generales y vinculantes; puedes buscar por número de consulta o por texto. Ejemplos de casos concretos ya contestados:
- V0332-26, de 18.02.2026: unas instrucciones en PDF vendidas desde una web llevan el IVA del 4 % en la medida en que sean un libro; si no, el 21 %. Detalle en la ficha del IVA de ebooks, guías PDF, cursos y consultas.
- V2660-24, de 27.12.2024: la reducción del 20 % del rendimiento neto para quien inicia una actividad (art. 32.3 de la Ley del IRPF) se aplica el primer año con rendimiento positivo y el siguiente. No se puede aplazar.
- V0068-25, de 03.02.2025: unas sesiones de psicoterapia por videoconferencia no son un servicio prestado por vía electrónica a efectos del IVA, porque internet es solo el canal.
Si encuentras una contestación con hechos idénticos a los tuyos, la Administración debe aplicarte el mismo criterio (Ley General Tributaria, art. 89.1). Si los hechos son sustancialmente iguales y el criterio no ha cambiado, seguirla al menos te libra de la sanción (art. 179.2.d).
Requisitos
- Quién. Cualquier obligado tributario, persona o empresa (art. 88.1). También pueden consultar colegios profesionales, cámaras oficiales, organizaciones patronales, sindicatos y asociaciones de consumidores. Lo mismo vale para asociaciones o fundaciones de personas con discapacidad, asociaciones empresariales y organizaciones profesionales. En todos esos casos, la duda tiene que afectar a la generalidad de sus miembros (art. 88.3).
- Cuándo. Antes de que termine el plazo para presentar la declaración o autoliquidación o para cumplir la obligación de que se trata (art. 88.2). Si la presentas después, no se admite (RD 1065/2007, art. 66.7).
- Sobre qué. Una duda de régimen, clasificación o calificación tributaria. Si ya tienes abierto un procedimiento, recurso o reclamación sobre esa cuestión, la contestación no vincula a la Administración (art. 89.2).
Documentos
El escrito dirigido a la DGT contiene como mínimo (RD 1065/2007, art. 66.1):
- Nombre y apellidos o razón social y NIF; si actúa un representante, también sus datos y el documento que acredita la representación. La DGT ofrece un modelo voluntario de representación en su página de consultas tributarias escritas.
- Declaración expresa de si tienes en curso un procedimiento, recurso o reclamación económico-administrativa sobre la misma cuestión.
- Objeto de la consulta: la pregunta concreta.
- Antecedentes y circunstancias del caso, expuestos con claridad y con la extensión necesaria.
- Lugar, fecha y firma, o acreditación de tu voluntad por cualquier medio válido en derecho.
- Si la consulta trata de una transacción transfronteriza o de la existencia de un establecimiento permanente, dilo de forma expresa. Añade los datos del art. 66.2: el grupo al que perteneces, si lo hay, y la descripción de la actividad o de las transacciones. Indica además los Estados y las personas residentes en otros Estados que pueden verse afectados, y otros datos que exija la normativa de asistencia mutua.
Puedes añadir un domicilio para notificaciones y documentos que ayuden a entender el caso (art. 66.3).
Plazos
- Para presentar: antes de que venza el plazo del modelo o de la obligación afectada (art. 88.2).
- Para corregir defectos: si falta algo, la DGT te lo pide y tienes 10 días; si no contestas, se te tiene por desistido y se archiva (RD 1065/2007, art. 66.6; Ley General Tributaria, art. 88.4).
- Para contestar: 6 meses desde la presentación. Si la DGT no contesta en ese plazo, eso no significa que acepte tu criterio (art. 88.6).
- Tus obligaciones no esperan: la consulta no interrumpe los plazos de declarar y pagar (art. 89.3). Presenta tus modelos a tiempo aunque sigas esperando.
Qué te da la respuesta y qué no
- Vincula a la Administración contigo. Los órganos que aplican los tributos te aplican el criterio de la contestación si la presentaste en plazo. Ese criterio se mantiene mientras no cambien la ley, la jurisprudencia ni los hechos que describiste (Ley General Tributaria, art. 89.1).
- También sirve a otros. La Administración debe aplicar ese criterio a cualquier contribuyente con hechos y circunstancias idénticos (art. 89.1).
- La consulta de otra persona te protege de la sanción. Si sigues el criterio de una contestación dada a otro contribuyente, no hay sanción. Esto vale cuando tus circunstancias son sustancialmente iguales y el criterio no ha cambiado (Ley General Tributaria, art. 179.2.d). Sin sanción no quiere decir sin pagar: ese artículo solo quita la sanción, y el impuesto y los intereses de demora (Ley General Tributaria, art. 26) se te pueden reclamar.
- No se recurre. La contestación tiene carácter informativo y no admite recurso. Sí puedes recurrir los actos que Hacienda dicte después aplicando ese criterio, por ejemplo una liquidación (art. 89.4).
- Si la DGT cambia de criterio, tiene que motivar el cambio (RD 1065/2007, art. 68.1).
Cuándo merece la pena. Cuando la duda cambia cuánto pagas y no hay una contestación publicada con hechos como los tuyos. Por ejemplo, el tipo de IVA de un producto digital, el epígrafe del IAE de una actividad nueva o cómo tributan los ingresos de una plataforma. Describe tu caso real con detalle: la respuesta solo vale para los hechos que escribas. Si llevas tus impuestos sin gestor, mira también qué presenta un autónomo sin gestoría y cuándo.
Dónde
- Ficha del procedimiento «Consultas tributarias escritas» de la DGT: sede de Tributos. Ahí constan los canales (registros del art. 16 de la Ley 39/2015 y vía telemática), la identificación (DNI electrónico, certificado electrónico, Clave PIN) y el plazo de 6 meses.
- Presentación electrónica y modelo de representación: consultas tributarias escritas de la DGT.
Pasos
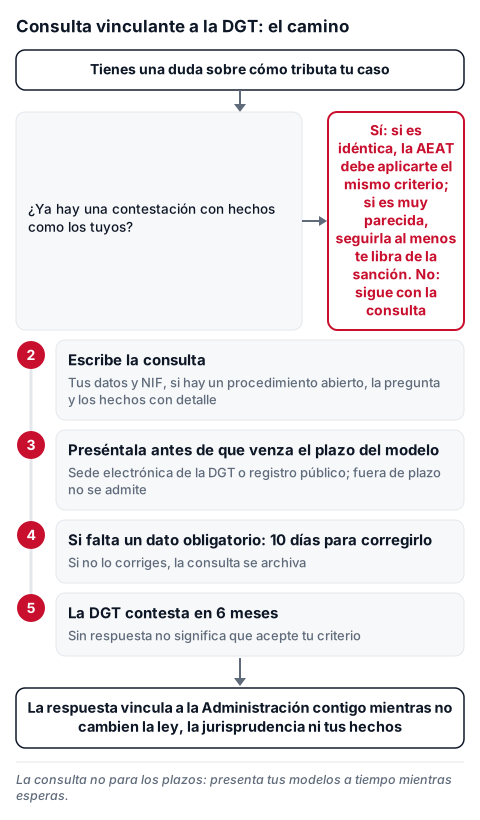
- Busca en el buscador de la DGT si ya hay una contestación con hechos como los tuyos.
- Escribe la consulta con los datos del art. 66.1: tus datos y NIF, si hay un procedimiento abierto, la pregunta concreta y los hechos con detalle.
- Preséntala antes de que venza el plazo del modelo afectado, en la presentación electrónica de la DGT o en un registro público.
- Si la DGT te pide corregir un defecto del escrito, hazlo en 10 días; si te pide más documentación, responde en el plazo que indique.
- Mientras esperas, presenta tus modelos en plazo. Cuando llegue la respuesta, guárdala con tus libros.
Fuente oficial: DGT, consultas tributarias escritas, BOE, Ley General Tributaria, arts. 26, 88, 89 y 179 y RD 1065/2007, arts. 65 a 68.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto.