
En breve: sí, puedes ser autónomo sin gestoría: ninguna ley obliga a tener gestor, y puedes presentar tú los modelos o actuar por medio de un representante (Ley General Tributaria, art. 46). Lo que no cambia es que las obligaciones son tuyas: alta en Hacienda (modelo 036) y en el RETA, facturas y libros, los modelos 303 y 130 cada trimestre, el 390 en enero y la Renta. Esta ficha reúne qué presentas, cuándo y con qué herramientas gratuitas; cuánto pagas de IRPF, IVA y cuota está en la ficha de impuestos del autónomo extranjero.
¿Presencial o por representante? Todo se hace por internet en la sede de la AEAT con Cl@ve, certificado electrónico o DNI electrónico. Los modelos 303, 390, 349 y 347 solo se presentan por internet; el 130 admite además un PDF impreso que llevas a la oficina de la AEAT o al banco, y el 036, el papel en la oficina. Si prefieres, un representante con tu autorización puede presentarlos por ti.
Para quién es. Para autónomos residentes fiscales en España, también extranjeros, en el régimen general del IVA y en estimación directa simplificada del IRPF. Tu permiso de residencia tiene que permitir trabajar por cuenta propia (residencia y trabajo por cuenta propia). Si estás en módulos, en recargo de equivalencia, en el País Vasco o Navarra, o tienes trabajadores o un local alquilado (modelos 111 y 115), te tocan otros modelos que esta ficha no cubre.
Plazos
| Qué | Cuándo | Dónde |
|---|---|---|
| Modelo 036 (alta en el censo de Hacienda) | Antes de empezar la actividad. Hacienda considera que empiezas con la primera venta, cobro o pago (RD 1065/2007, art. 9.4) | Sede AEAT, modelo 036 |
| Alta en el RETA | Antes de empezar, como mucho 60 días antes (RD 84/1996, art. 32.3) | Seguridad Social (Import@ss) |
| Facturas | Con cada operación; a empresas y profesionales, antes del día 16 del mes siguiente (Reglamento de facturación, art. 11) | Tu programa o la aplicación gratuita de la AEAT |
| Libros registro de ingresos, gastos y bienes de inversión | Durante todo el año | Hoja de cálculo o programa |
| Modelo 303 (IVA) y modelo 130 (IRPF) | Del 1 al 20 de abril, julio y octubre; el 4.º trimestre, del 1 al 30 de enero | Modelo 303, plazos del 130 |
| Modelo 349 (operaciones con la UE) | Solo si tienes operaciones intracomunitarias: entregas de bienes y servicios a empresas de otro país de la UE, y compras de bienes y servicios a empresas de la UE en las que pagas tú el IVA (Reglamento del IVA, art. 79). Trimestral: hasta el 20 de abril, julio y octubre y el 30 de enero | Modelo 349 |
| Modelo 390 (resumen anual del IVA) | Del 1 al 30 de enero | Sede AEAT |
| Modelo 347 (operaciones con terceros) | En febrero, solo si con una misma persona o empresa superaste 3.005,06 € en el año (RD 1065/2007, art. 33) | Modelo 347 |
| Renta (modelo 100) | De abril a junio | Renta WEB (cómo presentar la Renta) |
Si el último día no es hábil, el plazo pasa al siguiente día hábil. En 2026 el 347 se presentó hasta el 2 de marzo, porque el 28 de febrero era sábado, y la Renta del ejercicio 2025, del 8 de abril al 30 de junio (AEAT, calendario del contribuyente 2026). Las fechas exactas de 2027 salen en el calendario de 2027 de la AEAT. El 349 pasa a ser mensual si tus entregas de bienes y servicios a la UE superan 50.000 € en el trimestre o en alguno de los cuatro trimestres anteriores (Reglamento del IVA, art. 81).
Lo que más se olvida.
- El 130 a cero también se presenta. Si en un trimestre no sale nada a pagar, presentas una declaración negativa (AEAT, plazos del 130). No lo presentas si eres profesional y el año anterior al menos el 70 % de tus ingresos llevó retención (detalle en la ficha de impuestos).
- Reducción del 20 % al empezar. En la Renta, quien inicia una actividad en estimación directa reduce un 20 % el rendimiento neto positivo del primer año en que sea positivo y del siguiente. La reducción se calcula, como máximo, sobre 100.000 € de rendimiento neto al año (Ley del IRPF, art. 32.3). Solo cuenta como inicio si en el año anterior a la fecha de inicio de la actividad no tuviste ninguna actividad económica. No se aplica en el año en que más de la mitad de tus ingresos venga de una empresa o persona que te pagó un sueldo el año anterior al inicio. No se elige el año ni se traslada a otro (DGT, consulta V2660-24).
- Facturas simplificadas. Un tique o factura simplificada vale hasta 400 € con IVA, o hasta 3.000 € en ciertos sectores como comercio minorista u hostelería (Reglamento de facturación, art. 4). No vale para servicios a empresas de otros países de la UE cuando el IVA lo declara el cliente, ni para operaciones fuera de la UE: ahí haces factura completa, con nombre y dirección del cliente.
- ROI para trabajar con la UE. Lo necesitas si prestas servicios a empresas de otro país de la UE o si les compras servicios cuyo IVA declaras tú. Tienes que estar en el Registro de Operadores Intracomunitarios (RD 1065/2007, art. 3.3). Se pide en el modelo 036, casilla 582, con la fecha prevista de la primera operación en la casilla 584. Si la AEAT no responde en 3 meses, la solicitud puede entenderse denegada (AEAT, identificación para operar en la UE).
- Trabajar desde casa. Puedes restar el 30 % de los suministros de tu vivienda habitual en proporción a los metros que usas para trabajar (Ley del IRPF, art. 30.2.5.ª). El cálculo con ejemplo está en la ficha de impuestos.
Coste
Hacerlo tú mismo no tiene coste en la AEAT. Hay programas gratuitos y de pago para facturas y libros; esta ficha no recomienda ninguno.
- Aplicación de facturación de la AEAT. Gratuita, sin límite de facturas; entras con Cl@ve Móvil, certificado o DNI electrónico. Todas las facturas llevan destinatario, así que no hace tiques ni facturas simplificadas; admite un solo destinatario por factura y no exporta los registros a otro programa (AEAT, aplicación gratuita VERI*FACTU).
- VERI*FACTU. Según el BOE, los autónomos que facturan con un programa informático deben usar uno adaptado antes del 1 de julio de 2027 (Real Decreto 1007/2023, disposición final cuarta). El 05.10.2026 el Ministerio de Hacienda anunció que lo aplazará hasta octubre de 2028 (nota de Hacienda), pero mientras no se publique en el BOE, la fecha vigente sigue siendo julio de 2027. Las facturas hechas a mano no entran en VERI*FACTU. Qué programa elegir: programa de facturación Verifactu gratis.
- Factura electrónica entre empresas. Es otra herramienta y otra norma: la factura electrónica gratuita de la AEAT (Orden HAC/1028/2026).
Si llegas tarde o te equivocas. Lo que cuesta depende de si Hacienda te lo pidió antes. Un requerimiento es cualquier actuación de Hacienda, comunicada a ti, para revisar o cobrar esa deuda (Ley General Tributaria, art. 27).
- Lo presentas tarde por tu cuenta y sale a pagar: recargo del 1 % más otro 1 % por cada mes completo de retraso, sin sanción. Pasados 12 meses, el recargo es del 15 % y se suman intereses de demora. El recargo baja un 25 % si pagas la deuda al presentar y el recargo en el plazo que te notifiquen (art. 27).
- Lo presentas tarde y no sale nada a pagar (303, 130, 390): multa fija de 200 €, que se queda en 100 € si lo presentas sin requerimiento. En el modelo 036 son 400 € y 200 €. En el modelo 347 son 20 € por cada persona o empresa que debías incluir, con un mínimo de 300 €, también a la mitad sin requerimiento (art. 198).
- Presentas a tiempo con datos incompletos o inexactos, sin dinero de menos para Hacienda (303, 130, 390): multa de 150 €; para el 036 y el 347 las multas son otras (art. 199).
- Hacienda detecta antes que tú una cantidad sin pagar: además de la deuda, sanción desde el 50 % de lo no ingresado (art. 191).
- Corrígelo tú antes del requerimiento. Si corriges por tu cuenta una declaración presentada con errores, no hay sanción por el error inicial (art. 179.3). Pero la nueva declaración va fuera de plazo. Si sale a pagar, pagas el recargo; si no sale nada a pagar, la multa fija reducida de 100 € en lugar de los 150 € (art. 198.2). Tampoco hay sanción si el error viene de un fallo técnico de los programas de ayuda de la AEAT (art. 179.2.e).
Dónde
- Calendario. Calendario del contribuyente de la AEAT, con todas las fechas del año.
- Ayuda para el 303. La AEAT ofrece el servicio de ayuda Pre303 desde la página del modelo 303.
- ¿Llevan IVA tus servicios a otro país? El localizador de prestación de servicios de la AEAT indica dónde tributa un servicio, quién declara el IVA y si va IVA en la factura. Para productos digitales, mira también IVA de ebooks, guías y cursos online.
- Una duda concreta, por escrito. La consulta vinculante a la Dirección General de Tributos se presenta antes de que acabe el plazo de la declaración a la que afecta (art. 88.2). Hacienda tiene 6 meses para responder y su silencio no significa que acepte tu criterio (art. 88.6). La respuesta obliga a la Administración en tu caso, y la consulta no detiene los plazos (art. 89.1 y 89.3). Si sigues la respuesta dada a otra persona en una situación sustancialmente igual, y ese criterio no ha cambiado, tampoco hay sanción (art. 179.2.d); el impuesto se sigue debiendo.
Cuándo merece la pena un profesional. Si cobraste antes de darte de alta, vendes a clientes de varios países, tienes trabajadores o un local, cambias de régimen o recibes un requerimiento de Hacienda, consulta a un asesor fiscal. Para elegir el epígrafe del IAE, mira la ficha de epígrafes para creadores de contenido y consultores.
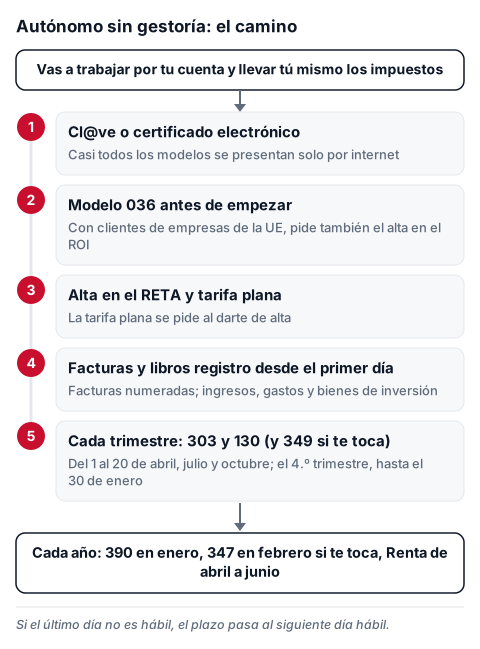
Pasos
- Consigue Cl@ve o un certificado electrónico (Cl@ve y certificado).
- Presenta el modelo 036 antes de empezar. Si vas a trabajar con empresas de la UE, marca la casilla 582 (ROI) y pon la fecha de la primera operación en la 584.
- Date de alta en el RETA antes de empezar y pide en ese momento la tarifa plana. Cómo es el alta: alta de autónomo para extranjeros.
- Emite facturas numeradas y anota ingresos, gastos y bienes de inversión en los libros registro.
- Cada trimestre presenta el 303 y el 130, y el 349 si te toca, del 1 al 20 del mes siguiente al trimestre; el 4.º trimestre, hasta el 30 de enero.
- En enero presenta el 390; en febrero, el 347 si te toca; de abril a junio, la Renta.
Fuente oficial: AEAT, calendario del contribuyente 2026, Ley General Tributaria, Reglamento de facturación y Real Decreto 1065/2007.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto.