
Коротко: ти податковий резидент Іспанії, якщо перебуваєш у країні понад 183 дні за календарний рік (правило 183 днів) або якщо тут центр твоєї діяльності чи економічних інтересів. Діє й презумпція: якщо тут живуть подружжя та неповнолітні діти на утриманні, тебе вважають резидентом, доки не доведено протилежне. Резидент декларує доходи з усього світу, нерезидент лише отримані в Іспанії.
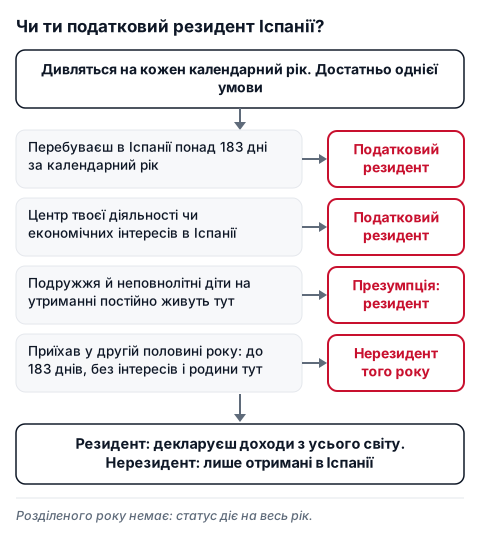
Як зрозуміти, чи ти резидент:
Ст. 8 Закону 35/2006 про IRPF (податок на доходи фізосіб) називає платником того, хто має звичайне місце проживання в Іспанії, а ст. 9 каже, що воно в тебе є, якщо виконується будь-яка з цих обставин:
- Понад 183 дні в календарному році. Рахують дні в Іспанії з 1 січня по 31 грудня. Епізодичні виїзди зараховуються як дні в Іспанії, якщо ти не підтвердиш податкове резидентство в іншій країні. Якщо це країна-податкова гавань, податкова може вимагати довести перебування там упродовж 183 днів.
- Центр економічних інтересів в Іспанії. Основна база твоєї діяльності чи економічних інтересів тут, прямо або опосередковано: робота, бізнес, інвестиції.
- Родина в Іспанії. Припускається, доки не доведено протилежне, що ти резидент, якщо за наведеними критеріями (понад 183 дні чи центр інтересів) в Іспанії постійно проживають подружжя без юридично оформленого окремого проживання (separación legal) й неповнолітні діти на твоєму утриманні. Презумпція не діє, якщо вони самі цих критеріїв не виконують.
За посібником AEAT, який спирається на критерій Центрального економіко-адміністративного трибуналу (TEAC), дні рахують трьома частинами. Спершу засвідчена присутність: день рахують повністю, навіть якщо ти пробув в Іспанії кілька годин. Далі презумпційні дні між двома засвідченими присутностями, якщо ти не доведеш, що був за кордоном. Нарешті епізодичні виїзди. Щоб довести, що ти був за кордоном, потрібне засвідчене підтвердження. Той самий посібник нагадує, що за Верховним судом намір повернутися до Іспанії не робить час за кордоном автоматично епізодичним виїздом.
Як про це дізнається податкова (Hacienda)
Закон не перелічує доказів, а той, хто заявляє право, мусить довести факти, на яких воно ґрунтується (ст. 105 Загального податкового закону, Ley General Tributaria). На практиці індикаторами можуть бути padrón (реєстрація в мерії), твоя картка TIE, банківські рахунки й картки, трудовий договір чи договір оренди та школа твоїх дітей. Це опис практики, а не норма: закон вирішує, де ти проводиш дні й де центр твоїх інтересів.
Що змінюється, якщо ти резидент
- Ти декларуєш в IRPF весь свій дохід, з будь-якої країни (ст. 2 закону), де б його не отримав.
- Нерезидент платить податок лише з доходу, отриманого на території Іспанії, за податком на доходи нерезидентів (IRNR).
- Порогові межі, коли декларацію треба подавати, і як виглядає перша: декларація про доходи для іноземців-резидентів.
- Якщо ти резидент і маєш за межами Іспанії рахунки, цінні папери чи нерухомість понад 50 000 € в одній категорії, діє ще інформаційний обов'язок, Modelo 720, який подають до 31 березня.
Тимчасовий захист і консультація DGT
Консультація V0442-23 від 27.02.2023, що зобов'язує податкову (consulta vinculante) і яку видало податкове управління Мінфіну (Dirección General de Tributos, DGT), розглянула схожий випадок. Самозайнятий фахівець з України оселився в Іспанії в березні 2022 року разом із сім'єю й працює дистанційно на клієнтів в Україні. Він вважав себе податковим резидентом України. DGT відповіла, що дні в Іспанії рахуються: якщо він пробув понад 183 дні у 2022 році, він платник IRPF з доходу з усього світу. Про тимчасовий захист і війну як підставу для винятку консультація не говорить, а ст. 9 не містить міграційного статусу серед своїх критеріїв: важать дні й центр інтересів. Якщо Україна теж вважає його резидентом, колізію розв'язує порядок із конвенції з Україною (нижче).
Твій перший рік в Іспанії
В Іспанії немає «розділеного року»: людина є резидентом або нерезидентом протягом усього календарного року (ст. 12 закону), бо зміна резиденції не перериває податковий період, пояснює AEAT. Якщо приїдеш у квітні й перевищиш 183 дні, ти резидент увесь рік і декларуєш також те, що отримав до переїзду, наприклад зарплату чи пенсію зі своєї країни.
Щоб не платити двічі з того самого, є два шляхи: відрахування за подвійне міжнародне оподаткування за ст. 80 закону та конвенція між двома країнами. Відрахування віднімає менше з двох значень: податок, сплачений за кордоном, або те, що вийде, якщо застосувати твою середню ефективну ставку до цього доходу. Якщо просиш це відрахування, декларацію треба подати, навіть коли ти нижче порогових меж (ст. 96).
Конвенції з іншими країнами
- Україна. Діє конвенція Іспанія-СРСР 1985 року: за приміткою BOE нині вона застосовується лише до Таджикистану й України. Нова конвенція з Україною, підписана 2020 року, не діє: за нашою перевіркою бракує ратифікації з боку України, а на 01.10.2026 BOE не опублікував її набрання чинності. Ст. 16 конвенції 1985 року визначає, як усувають подвійне оподаткування.
- Колізія резиденції. Якщо резидентом тебе вважають обидві країни, ст. 1, пункт 3 конвенції 1985 року застосовує такий порядок. Спершу твоє постійне житло; якщо воно є в обох, країна, з якою в тебе тісніші особисті й економічні зв'язки. Потім країна, де ти зазвичай живеш. Далі твоє громадянство. Якщо ти громадянин обох країн або жодної, органи влади обох визначають за процедурою ст. 20 конвенції.
- Інші країни. Перелік конвенцій AEAT містить конвенції, підписані Іспанією. Кожна конвенція по-різному розподіляє, яка країна оподатковує кожен вид доходу, а іспанський закон лишає чинним те, що кажуть конвенції (ст. 5).
Сертифікат податкового резидента
Це документ, яким AEAT підтверджує, що ти податковий резидент Іспанії. Навіщо він потрібен у твоєму випадку (наприклад, банку, платнику чи органу іншої країни), скаже той, хто його просить.
- Де: в електронному офісі AEAT, процедура G305, «Certificados tributarios. Expedición de certificados tributarios. Residencia fiscal».
- Як: онлайн з електронним DNI, електронним сертифікатом або Cl@ve PIN (як отримати Cl@ve), або в офісах AEAT. Картка процедури називає строк розгляду 10 робочих днів.
- Коли його видають: сертифікат видають, якщо з даних, які є в AEAT, випливає твоя податкова резиденція в Іспанії. Якщо ти щойно приїхав, даних, що це доводять, може ще не бути; на тій самій сторінці є окрема дія для подання документів і заперечень. Сторінка не уточнює, які саме дані достатні: запитай AEAT.
- Мова: офіційна картка не вказує мову сертифіката й не згадує англійську версію; підтвердити, що двомовна існує, ми не змогли. Якщо тебе просять іншою мовою, спершу запитай AEAT і того, хто просить.
- Резиденція в іншій країні: щоб довести, що ти резидент там (наприклад, при епізодичних виїздах), використовують сертифікат податкового органу тієї країни, який за AEAT діє один рік.
Якщо ти перестаєш бути резидентом
Ти перестаєш ним бути, коли в календарному році не виконується жодна з трьох обставин: ти в Іспанії 183 дні чи менше, центр твоїх інтересів за кордоном і презумпція через родину не діє. Оскільки резиденцію визначають за весь рік, цей рік ти повністю нерезидент. Довести це допоможе сертифікат податкового резидента нової країни.
Щоб повідомити AEAT нову адресу, є Modelo 030: ним оформлюють реєстрацію, зміну адреси та зміну особистих даних. Офіційна сторінка прямо не описує випадок виїзду з Іспанії, тому уточни в AEAT. Якщо мав майно за кордоном, дізнайся, як виглядає твій Modelo 720 за останній рік.
Є особливий випадок для великих часток у компаніях (ст. 95 bis). Якщо вони коштують понад 4 000 000 € загалом або понад 1 000 000 € при частці понад 25 % капіталу, а ти був резидентом щонайменше 10 з останніх 15 років, виїзд може спричинити податок. Проконсультуйся з радником.
Випадки, що плутають
- Приїзд у другій половині року (наприклад, студент або неповнолітній, який приїхав після літа). Якщо за цей рік ти в Іспанії 183 дні чи менше, центр твоїх інтересів не тут і презумпція через родину не діє, ти нерезидент того року. Доходи з іспанських джерел декларуєш як нерезидент (IRNR). Якщо наступного року перевищиш 183 дні, станеш резидентом.
- Пенсія з України. Конвенція 1985 року має пряме правило лише для пенсій за службу державі (ст. 13): загалом їх оподатковує держава, що платить, хіба що особа є резидентом і громадянином іншої держави. Звичайна пенсія за віком у конвенції не названа; якщо вона підпадає під «інші доходи» (ст. 14), її оподатковують лише в державі резиденції, але як саме підпадає твоя, залежить від її виду. Запитай радника, перш ніж вирішувати, де її декларувати. Якщо ти резидент і не маєш інших доходів, межа, нижче якої можна не декларувати, падає до 15 876 €, коли платник не зобов'язаний утримувати податок в Іспанії, як це буває з іноземною пенсією.
- Віддалена робота на українську компанію. Якщо ти резидент, цю зарплату декларують в Іспанії, як і решту світового доходу. Оскільки іноземна компанія не зобов'язана утримувати податок в Іспанії, межа, нижче якої можна не декларувати зарплату, падає з 22 000 € до 15 876 € брутто на рік (ст. 96). Якщо ти переїхав в Іспанію, щоб працювати дистанційно на іноземну компанію (наприклад, за візою для віддаленої роботи), і не був резидентом Іспанії протягом попередніх 5 років, є необов'язковий особливий режим зі ст. 93 закону. Протягом 6 років (рік приїзду і наступні 5) тебе оподатковують за правилами, схожими на правила для нерезидента. Його запитують через Modelo 149 упродовж 6 місяців від дати початку діяльності (тієї, що вказана в реєстрації в соціальному страхуванні, а якщо реєстрації немає, у документі, що підтверджує початок), і він забирає майже всі відрахування IRPF. Проконсультуйся з радником, перш ніж вирішувати. Ця картка лише про податки: дозвіл на роботу і соціальне страхування це інші теми.
Валенсія та інші регіони
Від регіону тут нічого не залежить, крім автономної частини IRPF: вона залежить від спільноти, де ти проводиш найбільше днів року (ст. 72). Якщо це не визначити, береться місце, де ти отримуєш більшість доходу, а в крайньому разі остання задекларована резиденція. Подробиці в декларації про доходи для іноземців-резидентів.
Офіційне джерело: Закон 35/2006 про IRPF, статті 8 і 9, BOE.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку.
