
En breve: tu residencia fiscal en España depende de la regla de los 183 días y de otras dos circunstancias. Eres residente fiscal si pasas más de 183 días en un año natural en España o si aquí está el centro de tus actividades o intereses económicos. También se presume si tu cónyuge e hijos menores a cargo viven aquí (puedes probar lo contrario). El residente declara sus ingresos de todo el mundo; el no residente, solo los obtenidos en España.
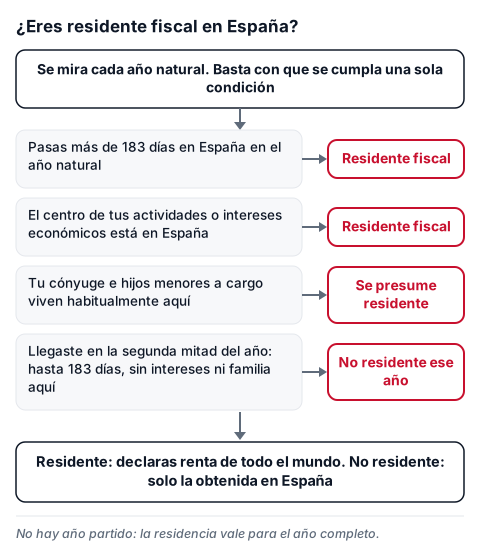
Cómo saber si eres residente:
El art. 8 de la Ley 35/2006 del IRPF llama contribuyente a quien tiene su residencia habitual en España, y el art. 9 dice que la tienes si se da cualquiera de estas circunstancias:
- Más de 183 días en el año natural. Se cuentan los días en España entre el 1 de enero y el 31 de diciembre. Las ausencias esporádicas cuentan como días en España, salvo que acredites tu residencia fiscal en otro país. Si ese país es un paraíso fiscal, la Administración puede exigirte que pruebes que estuviste allí 183 días.
- Centro de intereses económicos en España. Que aquí esté el núcleo principal o la base de tus actividades o intereses económicos, de forma directa o indirecta: tu trabajo, tu negocio, tus inversiones.
- Familia en España. Se presume, salvo prueba en contrario, que eres residente si, de acuerdo con los criterios anteriores (más de 183 días o centro de intereses), residen habitualmente en España tu cónyuge no separado legalmente y tus hijos menores que dependen de ti. La presunción no se aplica si ellos mismos no cumplen esos criterios.
Según el manual de la AEAT, que recoge el criterio del Tribunal Económico-Administrativo Central (TEAC), los días se cuentan en tres partes. Primero, la presencia certificada: un día cuenta entero aunque pases pocas horas en España. Después, los días presuntos entre dos presencias certificadas, salvo que pruebes que estuviste fuera. Por último, las ausencias esporádicas. Para probar que estuviste fuera hace falta una prueba certificada. El mismo manual recuerda que, según el Tribunal Supremo, la intención de volver a España no basta para tratar el tiempo fuera como ausencia esporádica.
Cómo lo sabe Hacienda
La ley no enumera las pruebas, y quien afirma tener un derecho debe probar los hechos en que se basa (art. 105 de la Ley General Tributaria). En la práctica, pueden servir de indicio el padrón, tu tarjeta TIE, tus cuentas y tarjetas bancarias, un contrato de trabajo o de alquiler y la escolarización de tus hijos. Es una descripción de la práctica, no una norma: lo que decide la ley es dónde pasas los días y dónde está el centro de tus intereses.
Qué cambia si eres residente
- Declaras en el IRPF toda tu renta, de cualquier país (art. 2 de la ley), sin importar dónde la hayas obtenido.
- El no residente tributa solo por la renta obtenida en territorio español, en el Impuesto sobre la Renta de no Residentes (IRNR).
- Los umbrales para tener que presentar la declaración y cómo es la primera: declaración de la renta para extranjeros residentes.
- Si eres residente y tienes cuentas, valores o inmuebles fuera de España por más de 50.000 € en una categoría, existe además una obligación informativa, el Modelo 720, que se presenta hasta el 31 de marzo.
Protección temporal y consulta de la DGT
La consulta vinculante V0442-23 de la Dirección General de Tributos (DGT), del 27.02.2023, trató un caso parecido. Un profesional autónomo de Ucrania se instaló en España en marzo de 2022 con su familia y trabaja a distancia para clientes en Ucrania. Él se consideraba residente fiscal en Ucrania. La DGT respondió que los días en España cuentan: si pasó más de 183 días en 2022, es contribuyente del IRPF por su renta de todo el mundo. La consulta no menciona la protección temporal ni la guerra como motivo de excepción, y el art. 9 tampoco incluye el estatus migratorio entre sus criterios: cuentan los días y el centro de intereses. Si además Ucrania lo considera residente, el conflicto se resuelve con el orden de desempate del convenio con Ucrania (más abajo).
Tu primer año en España
En España no existe el «año partido»: una persona es residente o no residente durante todo el año natural (art. 12 de la ley), porque el cambio de residencia no interrumpe el período impositivo, según la AEAT. Si llegas en abril y superas 183 días, eres residente todo el año y declaras también lo que cobraste antes de mudarte, por ejemplo un sueldo o una pensión de tu país.
Para no pagar dos veces por lo mismo hay dos vías: la deducción por doble imposición internacional del art. 80 de la ley y el convenio entre los dos países. La deducción descuenta la menor de dos cantidades: el impuesto que pagaste fuera, o lo que saldría de aplicar tu tipo medio de gravamen a esa renta. Si pides esa deducción, tienes que presentar la declaración aunque no llegues a los umbrales (art. 96).
Convenios con otros países
- Ucrania. Se aplica el convenio España-URSS de 1985: según la nota del BOE, hoy solo se aplica a Tayikistán y Ucrania. El nuevo convenio con Ucrania, firmado en 2020, no está en vigor: según nuestra comprobación falta la ratificación de Ucrania y a 01.10.2026 el BOE no ha publicado su entrada en vigor. El art. 16 del convenio de 1985 regula cómo se elimina la doble imposición.
- Desempate. Si los dos países te consideran residente, el art. 1, apartado 3 del convenio de 1985 aplica este orden. Primero, tu vivienda permanente; si la tienes en los dos, el país con el que tienes vínculos personales y económicos más estrechos. Después, el país donde vives habitualmente. Luego, tu nacionalidad. Si eres nacional de los dos países o de ninguno, deciden las autoridades de ambos por el procedimiento del art. 20.
- Otros países. La lista de convenios de la AEAT recoge los convenios firmados por España. Cada convenio reparte de forma distinta qué país grava cada tipo de renta, y la ley española deja a salvo lo que digan los convenios (art. 5).
Certificado de residencia fiscal
Es el documento con el que la AEAT acredita que eres residente fiscal en España. Para qué lo necesitas en tu caso (por ejemplo, ante un banco, un pagador o una autoridad de otro país) lo dice quien te lo pide.
- Dónde: en la sede electrónica de la AEAT, procedimiento G305, «Certificados tributarios. Expedición de certificados tributarios. Residencia fiscal».
- Cómo: por internet con DNI electrónico, certificado electrónico o Cl@ve PIN (cómo conseguir Cl@ve), o en las oficinas de la AEAT. La ficha del procedimiento da 10 días hábiles de plazo de resolución.
- Cuándo te lo dan: se emite si de los datos que constan en la AEAT se deduce tu residencia fiscal en España. Si acabas de llegar, puede que aún no haya datos que lo demuestren; la misma página tiene una gestión para presentar documentos y alegaciones. La página no detalla qué datos bastan: pregunta a la AEAT.
- Idioma: la ficha oficial no indica el idioma del certificado ni habla de una versión en inglés; no hemos podido confirmar que exista una bilingüe. Si te lo piden en otro idioma, pregunta antes a la AEAT y a quien lo pide.
- Residencia en otro país: para probar que eres residente allí (por ejemplo, ante ausencias esporádicas), se usa el certificado de la autoridad fiscal de ese país, que según la AEAT vale un año.
Si dejas de ser residente
Dejas de serlo cuando en un año natural no se cumple ninguna de las tres circunstancias: estás 183 días o menos en España, el centro de tus intereses está fuera y no rige la presunción familiar. Como la residencia se mide por año completo, ese año eres no residente por completo. Te ayuda a probarlo el certificado de residencia fiscal de tu nuevo país.
Para comunicar tu nuevo domicilio a la AEAT existe el Modelo 030, que sirve para el alta, el cambio de domicilio y la variación de datos personales. La página oficial no explica expresamente el caso de salir de España, así que confírmalo con la AEAT. Si tenías bienes en el extranjero, consulta cómo queda tu Modelo 720 del último año.
Hay un caso especial para grandes participaciones en empresas (art. 95 bis). Si valen más de 4.000.000 € en total, o más de 1.000.000 € con más del 25 % del capital, y fuiste residente al menos 10 de los últimos 15 años, salir puede generar un impuesto. Consúltalo con un asesor.
Casos que suelen confundir
- Llegas en la segunda mitad del año (por ejemplo, un estudiante o un menor que llega después del verano). Si ese año estás 183 días o menos, el centro de tus intereses no está aquí y no rige la presunción familiar, eres no residente ese año. Lo que cobres de fuentes españolas se declara como no residente (IRNR). Si al año siguiente superas 183 días, serás residente.
- Pensión de Ucrania. El convenio de 1985 tiene una regla expresa solo para pensiones por servicios al Estado (art. 13): en general las grava el Estado que las paga, salvo que la persona sea residente y nacional del otro Estado. Una pensión de jubilación normal no aparece nombrada en el convenio; si encaja en «otras rentas» (art. 14), se grava solo en el Estado de residencia, pero cómo encaja la tuya depende de su tipo. Consúltalo con un asesor antes de decidir dónde declararla. Si eres residente y no tienes otras rentas, el límite para no declarar baja a 15.876 € cuando el pagador no está obligado a retener en España, como ocurre con una pensión extranjera.
- Trabajo a distancia para una empresa ucraniana. Si eres residente, ese sueldo se declara en España como el resto de tu renta mundial. Como la empresa extranjera no está obligada a retener en España, el límite para no declarar sueldos baja de 22.000 € a 15.876 € brutos al año (art. 96). Si te mudaste a España para trabajar a distancia para una empresa extranjera (por ejemplo, con visado de teletrabajo) y no fuiste residente en España en los 5 años anteriores, existe un régimen especial opcional, el del art. 93 de la ley. Durante 6 años (el año de llegada y los 5 siguientes) tributas con reglas parecidas a las del no residente. Se pide con el Modelo 149 en un plazo máximo de 6 meses desde la fecha de inicio de la actividad (la que conste en el alta en la Seguridad Social o, si no hay alta, en el documento que acredite el inicio), y te quita casi todas las deducciones del IRPF. Consúltalo con un asesor antes de decidir. Esta tarjeta solo trata de impuestos: el permiso para trabajar y la Seguridad Social son otros temas.
Comunitat Valenciana y otras regiones
Nada de esto cambia por región, salvo la parte autonómica del IRPF: depende de la comunidad donde pasas más días del año (art. 72). Si no se puede determinar, cuenta donde obtienes la mayor parte de tu renta y, en último caso, tu última residencia declarada. Los detalles están en declaración de la renta para extranjeros residentes.
Fuente oficial: Ley 35/2006 del IRPF, arts. 8 y 9, BOE.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto.
