
En breve: el certificado de residencia fiscal AEAT es el documento con el que la Agencia Tributaria (AEAT) acredita que eres residente fiscal en España. Lo pides tú por internet, en la sede electrónica, con DNI electrónico, certificado electrónico o Cl@ve PIN. La ficha oficial del procedimiento G305 da 10 días hábiles para resolver y no menciona ninguna tasa. Se emite si los datos que constan en la AEAT indican que eres residente; si no se emite, puedes presentar documentos y alegaciones.
¿Presencial o por representante? No hace falta ir en persona: la ficha admite la presentación por internet y en las oficinas de la AEAT. La ayuda técnica añade que también puedes pedirlo en la Administración o Delegación de tu domicilio fiscal con el Modelo 01, pidiendo antes cita o por teléfono (pides cita y la AEAT te llama para hacer la solicitud). Si lo pide otra persona en tu nombre, tiene que acreditar la representación (art. 71 del RD 1065/2007). La sede tiene un Registro de apoderamientos para gestiones tributarias por internet; pregunta a la AEAT si sirve para este trámite.
Para qué lo piden. Quien te lo exige, por ejemplo un bróker, un banco o un pagador del extranjero, o la administración tributaria de tu país de origen, es quien dice para qué lo necesita y en qué forma. La AEAT solo certifica tu residencia fiscal en España; sus efectos son los que figuran en el certificado y los que fije la norma que regule su exigencia (art. 75 del RD 1065/2007). La AEAT tiene dos modelos oficiales (Orden EHA/3316/2010, disposición adicional 2.ª y anexos IV y V): el general, «Residencia fiscal en España», y el «a efectos del convenio», «Residencia fiscal en España. Convenio», que dice que eres residente en el sentido del convenio entre España y el país indicado. Si te piden uno u otro, pídeles por escrito qué texto y qué país necesitan. La ficha pública no lista los campos de la solicitud, que está detrás de la identificación.
Qué comprueba Hacienda
La página oficial solo dice que el certificado se emite si los datos que constan en la AEAT permiten deducir tu residencia fiscal en España. No publica qué datos bastan. Lo que sí dicen las fuentes oficiales:
- Residencia fiscal no es permiso de residencia. La AEAT recuerda que tener permiso de residencia en un país no equivale a ser residente fiscal en él. Cuentan los criterios del art. 9 de la Ley del IRPF (más de 183 días, centro de intereses, presunción por la familia), que explicamos en residencia fiscal y los 183 días.
- El censo. El censo de obligados tributarios recoge la condición de residente o no residente y el domicilio fiscal (art. 4 del RD 1065/2007). La ficha no explica cómo se alimenta ese dato.
- Datos que no coinciden. Si lo que declaraste no coincide con lo que la AEAT tiene comprobado, el certificado recoge lo comprobado (art. 72).
Plazo, coste y validez
- Plazo: siempre que sea posible, el certificado se obtiene de forma inmediata (ayuda técnica de la AEAT). Si no es inmediato, el plazo máximo es de 10 días hábiles: lo dicen la ficha y la Orden EHA/3316/2010 (disposición adicional 2.ª), que es la norma específica de este certificado, frente a los 20 días del reglamento general (art. 73). Si la AEAT no lo emite en plazo, no se entiende emitido con carácter positivo: el silencio no sustituye al certificado.
- Coste: la ficha no menciona ninguna tasa ni pago, y no hemos encontrado ninguna.
- Validez: la ficha no la indica. La regla general del reglamento (art. 75) es de 12 meses para obligaciones periódicas y de 3 meses para las no periódicas, salvo que la norma específica diga otra cosa y mientras no cambien las circunstancias que determinan su contenido. No hemos podido confirmar cuál aplica la AEAT a este certificado: pregunta a quien te lo pide qué antigüedad acepta.
- Resultado: un documento electrónico con código seguro de verificación (CSV). El electrónico tiene los mismos efectos que el de papel (art. 75), y quien lo recibe puede comprobar en la web de la AEAT que es auténtico con el CSV (art. 73).
Si no te lo emiten o tiene errores
- Qué significa. La página oficial condiciona el certificado a los datos que constan en la AEAT. Si en ese momento no se cumplen los requisitos, la ayuda técnica dice que la sede te deja completar la solicitud, genera un documento de denegación y ofrece seguir sin ir a la oficina; la Orden EHA/3316/2010 habla de una «comunicación de que no procede acceder a la solicitud». Lo más probable es que los datos de la AEAT no permitan deducir tu residencia fiscal en España, aunque la sede no lo confirma. No publica una lista de motivos y no hemos visto el mensaje exacto, que está detrás de la identificación.
- Presenta documentos y alegaciones. La página ofrece la gestión «Presentar documentos y/o alegaciones» (enlace de la gestión; también pide identificarte). La consulta de certificados expedidos y en tramitación explica que puedes usarla mientras la solicitud está en trámite, con el número de referencia del justificante. La ayuda técnica dice que sirve para aportar la documentación que justifica tu residencia fiscal en España y reabrir así el expediente.
- Qué aportar. La AEAT no publica una lista cerrada. Lo que importa es lo que acredite tus días en España y el centro de tus intereses (art. 9 de la Ley del IRPF). Como ejemplos nuestros a partir del art. 9, no como lista de la AEAT, pueden servir el padrón, tu tarjeta TIE, un contrato de trabajo o de alquiler, tus cuentas y tarjetas bancarias, la escolarización de tus hijos y tu declaración de la renta si ya la presentaste. La AEAT no dice qué aceptará.
- Certificado emitido con datos incorrectos. Puedes presentar un escrito de disconformidad dirigido al órgano que lo expidió, en 10 días desde el día siguiente al de recibirlo, con las pruebas que lo respalden. Si el órgano considera que es incorrecto, emite uno nuevo en 10 días; si no, te comunica los motivos (art. 73).
- Recurso. Contra el certificado en sí no cabe recurso (art. 75); los actos que se dicten después con esa información sí pueden recurrirse.
- Datos censales. Si crees que el fallo está en tu domicilio fiscal o en tus datos personales, el Modelo 030 sirve para el alta, el cambio de domicilio y la variación de datos personales. La ficha del certificado no lo menciona: confirma con la AEAT si es tu caso.
Casos que suelen complicarlo
- Acabas de llegar. Puede que aún no haya datos en la AEAT que demuestren tu residencia; la sede ofrece la gestión de documentos y alegaciones, pero no publica qué datos bastan. Qué cuenta en tu primer año: residencia fiscal y los 183 días.
- Te piden un año anterior. La ficha pública no explica si se puede pedir con referencia a un ejercicio pasado. Pregunta a la AEAT y a quien lo pide qué año necesita.
- Lo quieren en inglés u otro idioma. Los modelos oficiales (anexos IV y V de la Orden EHA/3316/2010) son bilingües: sus frases van en español y, debajo, en inglés, y la AEAT acompaña un anexo en español e inglés que explica el CSV. No hemos visto un certificado emitido ni hemos encontrado versiones en otros idiomas; si te piden otro idioma o una traducción, pregunta a quien lo pide. Más en la tarjeta de los 183 días.
- Su hacienda tiene un formulario propio (21RFI de Portugal, 5000-ES de Francia y similares). Según la AEAT, la firma y el sello del funcionario en ese formulario en papel no tienen más validez jurídica que el certificado de los anexos IV y V, que se pide por internet. Los pasos que indica la AEAT para estos formularios están en su página «Tramitación de formularios de residencia fiscal».
- Tu domicilio fiscal está en Navarra o el País Vasco. Las páginas de la AEAT sobre este certificado no hablan de los territorios forales. Si resides allí, consulta a tu hacienda foral y a quien te lo pide cuál certificado acepta. La Hacienda Foral de Navarra publica en su sede certificados telemáticos propios, con las opciones «Residencia fiscal» y «Residencia fiscal (sin convenio)».
- Eres residente también en otro país. El certificado de la AEAT solo habla de España. Cómo se resuelve el conflicto entre dos países está en la tarjeta de los 183 días, y para no pagar dos veces, en la deducción por doble imposición internacional. Si te lo pide una autoridad de Ucrania, el texto de referencia es el convenio España-URSS de 1985, que según la nota del BOE se aplica hoy a Ucrania; qué documento acepta su administración lo dice ella.
Documentos
- Un medio de identificación electrónica: DNI electrónico, certificado electrónico o Cl@ve PIN (los que lista la ficha). Cómo conseguirlo: Cl@ve y certificado electrónico.
- La ficha indica como documentación el «Modelo 01». Según la ayuda técnica de la AEAT, es el modelo para pedirlo en la Administración o Delegación de tu domicilio fiscal; por internet rellenas el formulario de la sede, que va detrás de la identificación y no hemos podido ver.
- Si actúa un representante: documento que acredite la representación (art. 71).
- Para alegaciones: pruebas de tu residencia (ver «Qué aportar»).
El listado puede estar incompleto: la ficha no da más detalle. Compruébalo en la ficha oficial.
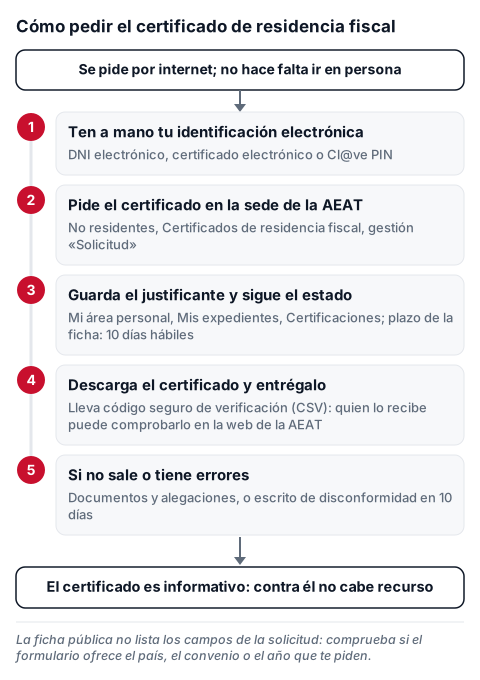
Pasos:
- Ten a mano un medio de identificación: DNI electrónico, certificado electrónico o Cl@ve PIN. Cómo conseguirlo: Cl@ve y certificado electrónico. La ficha nombra Cl@ve PIN; en otras pantallas de la sede se habla de Cl@ve Móvil, así que comprueba qué te acepta cada una.
- Entra en la sede de la AEAT, sección No residentes, Certificados de residencia fiscal, y elige la gestión «Solicitud» (enlace directo a la solicitud; pide identificarte, por eso no hemos podido abrirlo desde fuera). También llegas desde la ficha del procedimiento G305.
- Rellena la solicitud. Si quien te lo pide necesita un país, un convenio o un año concretos, comprueba si el formulario lo permite; la ficha pública no lista los campos.
- Guarda el justificante: su número de referencia sirve para seguir la solicitud y para aportar documentos después. Siempre que sea posible, el certificado se obtiene de forma inmediata; si no, el plazo máximo es de 10 días hábiles.
- Sigue el estado en Mi área personal, Mis expedientes, apartado Certificaciones (consulta de certificados expedidos y en tramitación). La respuesta aparece ahí.
- Descarga el certificado y entrégalo a quien lo pide. Lleva código seguro de verificación (CSV): quien lo recibe puede comprobar en la web de la AEAT que es auténtico.
- Si no se emite o tiene errores: presenta documentos y alegaciones desde la misma gestión o, si ya tienes el certificado con datos incorrectos, un escrito de disconformidad en 10 días.
Fuente oficial: AEAT, ficha del procedimiento G305 y RD 1065/2007, arts. 70 a 75, BOE.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto.