
Коротко: якщо ти податковий резидент Іспанії, квартира в Україні потрапляє в іспанську декларацію Renta, а які саме податки в Іспанії з неї платити, залежить від випадку. Закон про IRPF оподатковує твій дохід «незалежно від місця, де він виник» (ст. 2). Порожня квартира або та, якою користуєшся сам, може дати імпутований (умовний) дохід, якого ти не отримуєш (ст. 85). Здану квартиру декларуєш як оренду (ст. 22 і 23). Якщо продаєш, приріст іде в базу заощаджень (ст. 33-35 і 46). Податок, який ти вже сплатив за кордоном, можна відняти до певної межі (ст. 80). Якщо вартість придбання нерухомості за кордоном разом перевищує 50.000 €, треба подати ще й Modelo 720.
Особисто чи через представника? Квартира не має окремої процедури: її декларують у Renta (Modelo 100) і, якщо це твій випадок, у Modelo 720. Як подають кожну з них і чи може це зробити представник, пояснюють картки про декларацію Renta для іноземців-резидентів і про Modelo 720.
Чи це про тебе? Лише якщо ти податковий резидент Іспанії. Резидент декларує дохід з усього світу (ст. 2), нерезидент лише той, який отримано в Іспанії. Коли ти стаєш резидентом, зокрема якщо маєш тимчасовий захист, пояснює та картка, тут це не повторюється. Деталь зі ст. 9: міграційний статус не входить до її критеріїв, рахуються дні в Іспанії та центр твоїх інтересів. Чи передає Україна дані Іспанії, цього не змінює, і ми нічого про це не стверджуємо: обов'язок виникає з резидентства (ст. 2 і 9), а не з того, що хтось його вимагає.
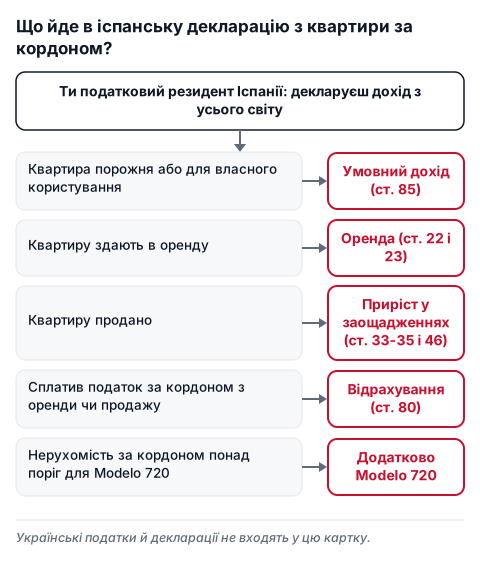
Що йде в декларацію, залежно від випадку
- Квартира порожня або для власного користування: імпутований дохід (ст. 85), він іде в загальну базу (ст. 45).
- Квартиру здають в оренду: доходи від нерухомості, оренда (ст. 22 і 23).
- Квартиру продано: приріст або втрата майна (ganancia patrimonial) у базі заощаджень (ст. 33-35 і 46).
- Податок, сплачений за кордоном з оренди чи продажу: відрахування за ст. 80, з межею.
- Нерухомість за кордоном понад поріг для Modelo 720: додатково ця форма.
Порожня квартира або для власного користування: імпутований дохід (ст. 85)
Якщо квартиру не здаєш, ти нічого не отримуєш, але закон може приписати тобі дохід. Це умовний дохід, який рахують за правилом: його додають до загального доходу, і податок із нього рахують за твоєю ставкою. Це ще не сам податок.
Ст. 85 не охоплює основне житло та незабудовану ділянку. Не враховують також нерухомість, яку використовуєш у підприємницькій діяльності або яка приносить оренду (її оподатковують як оренду), та об'єкти в будівництві чи такі, якими з містобудівних причин не можна користуватися.
Для нерухомості без кадастрової вартості (або з такою, яку тобі не повідомили) правило зі ст. 85.1 таке. Відсоток 1,1 % застосовують до 50 % більшого з двох значень. Ці значення такі: вартість, яку податкова перевірила для інших податків, і ціна, інша плата або вартість придбання квартири. Якщо квартира була твоя лише частину року, вартість рахують пропорційно до днів (ст. 85.1). Дохід приписують власникам нерухомості (ст. 85.2), а право власності визначають за правилами й доказами зі ст. 11.3.
Вигаданий приклад, лише щоб побачити механіку: квартира, куплена за 40.000 €. 50 % це 20.000 €, а 1,1 % від 20.000 € це 220 € на рік. Ці 220 € додають до загального доходу. Ти платиш не 220 € податку, а податок за своєю ставкою з цієї суми.
Чи це стосується квартири в Україні? Так, і AEAT прямо це підтверджує. Ст. 85 не називає нерухомість за кордоном, але довідка Renta WEB до Renta 2025 (розділ 7.3.5.4, «A disposición de sus titulares») передбачає випадок, коли нерухомість «estuviera situado en el extranjero» (розташована за кордоном): щоб програма розрахувала імпутацію, ти вказуєш результат застосування твоєї частки власності або узуфрукту (usufructo) до 50 % більшого з двох значень, а саме вартості, яку податкова перевірила для інших податків, або ціни, іншої плати чи вартості придбання. Це довідка до Renta 2025; для Renta 2026, яку подають у 2027 році, вона може змінитися. Посібник AEAT повторює правило 1,1 % від 50 %, а його приклад бере нерухомість в Іспанії.
Зміна, запланована на 2027 рік, скасована. Real Decreto-ley 26/2026 передбачав змінити ст. 85 з 1 січня 2027 року і застосувати шкалу до суми вартостей твоїх об'єктів, але Конгрес скасував його 2 жовтня 2026 року (BOE-A-2026-20526); він не діє.
Здана квартира: оренда в декларації
Орендна плата, яку ти отримуєш, це дохід від нерухомості (rendimiento del capital inmobiliario). Рахується все, що орендар має сплатити за всіма складниками, без ПДВ (ст. 22). Віднімаєш витрати, потрібні для отримання доходу (ст. 23.1). Це відсотки й витрати на фінансування, ремонт і утримання, податки й збори, які відповідають вимогам цієї статті, сумнівні борги та послуги третіх осіб. Враховують і амортизацію нерухомості, до 3 % від більшої з двох величин, вартості придбання чи кадастрової вартості, без землі. Відсотки й ремонт не можуть перевищувати доходи від цього об'єкта; перевищення можна віднімати протягом 4 наступних років.
Зменшення зі ст. 23.2 для оренди житла прив'язані до іспанського закону про оренду (LAU) і Закону 12/2023. Чи діють вони для оренди за кордоном, ми не підтвердили: це питання до консультанта.
Податок, який ти сплачуєш в Україні з цієї оренди, можна відняти за ст. 80. Віднімають меншу з двох сум: фактично сплачене за кордоном за податок, ідентичний або аналогічний IRPF чи IRNR, або результат застосування твоєї середньої ефективної ставки до частини бази, оподаткованої за кордоном. Як це рахують, який документ зберігати і де вказати в Renta WEB: відрахування за міжнародне подвійне оподаткування. Квартира в Іспанії: здача житла й IRPF.
Конвенція з Україною 1985 року
З Україною застосовують конвенцію Іспанія-СРСР 1985 року: BOE зазначає, що вона «наразі застосовується лише до Таджикистану та України». Список конвенцій Hacienda (версія від 26-05-2026) це відображає. Рядок України відсилає до примітки (2), «Ver convenio para evitar la doble imposición entre España y la URSS» (див. конвенцію Іспанія-СРСР). Він має єдину дату, в колонці «Publicación BOCG» (19/02/21), а колонка «Publicación BOE» порожня. Конвенція 2020 року з Україною не діє: перевірку описано в картці про податкову резиденцію.
Якщо житло в іншій країні. Ці правила Renta однакові для будь-якого податкового резидента Іспанії, незалежно від громадянства і країни, де нерухомість (ст. 2 і 8.1.a закону про IRPF). Від країни залежить конвенція про подвійне оподаткування: яка держава може оподаткувати дохід і як не платити двічі. Також залежать податки самої країни. Свою конвенцію знайдеш у переліку конвенцій Мінфіну.
Що це означає для квартири в Україні:
- Україна, де квартира, може оподатковувати оренду (ст. 10) і приріст від продажу (ст. 11.1). У тексті «можуть оподатковуватися» в тій державі, а не «лише».
- Конвенція не каже, що Іспанія виключає цей дохід зі свого оподаткування. Вона каже, що Іспанія, як держава резиденції, усуває подвійне оподаткування за своїм законодавством (ст. 16). У законі про IRPF механізм це відрахування зі ст. 80.
- Тому декларують в Іспанії й віднімають сплачене за кордоном, з межею.
- Що конвенція каже про імпутований дохід порожньої квартири, ми не підтвердили: ст. 10 говорить про доходи, які резидент «отримує» від нерухомості.
Продана квартира: приріст (ст. 33-35 і 46)
Якщо продаєш квартиру, будучи податковим резидентом Іспанії, різниця між вартістю відчуження й вартістю придбання це приріст майна (ganancia patrimonial), коли вона додатна, і втрата, коли від'ємна (ст. 34.1). Вона йде в базу заощаджень (renta del ahorro, ст. 46.b).
- Вартість придбання (ст. 35.1): реально сплачена сума, плюс інвестиції й покращення, плюс витрати й податки на купівлю, які сплатив ти, без відсотків. Її зменшують на амортизацію за умов регламенту.
- Вартість відчуження (ст. 35.2): реальна сума продажу мінус витрати й податки на продаж, які сплачує продавець. Беруть фактично отримане, крім випадку, коли воно менше за звичайну ринкову ціну: тоді діє ринкова.
- Якщо квартиру успадкував або її тобі подарували: ст. 36 велить брати вартості за правилами податку на спадщину й дарування, але не вище ринкової. Яка вартість у твоєму випадку, якщо офіційної оцінки не було, питання до консультанта.
- Шкала бази заощаджень: у державній частині (ст. 66) це 9,5 % до 6.000 €, 10,5 % до 50.000 €, 11,5 % до 200.000 €, 13,5 % до 300.000 € і 15 % понад це. Автономна частина (ст. 76) має в тексті закону ті самі межі й відсотки, тож разом виходить 19 %, 21 %, 23 %, 27 % і 30 %.
Курс валют. Якщо квартиру купили й продають у гривнях, обидві вартості треба виразити в євро. У законі про IRPF і його регламенті ми не знайшли правила, за яким курсом це робити в таких випадках (курси, які згадує закон, стосуються інших ситуацій, наприклад міжнародної податкової прозорості, ст. 91). Вигаданого методу не даємо: спитай податкового консультанта й збережи джерело кожного курсу, яким користуєшся.
Податок, сплачений в Україні з продажу. Відрахування зі ст. 80 охоплює приріст майна, отриманий і оподаткований за кордоном (ст. 80.1), з тією самою межею.
Якщо це було твоє основне житло. Приріст може бути виключений з оподаткування, якщо вкласти отримане в нове основне житло (ст. 38.1 закону та ст. 41 і 41 bis регламенту IRPF, RD 439/2007). За регламентом основне житло це те, де ти жив безперервно щонайменше 3 роки (ст. 41 bis.1), з винятками, коли це виправдано обставинами, що змушують змінити адресу, наприклад переїздом через роботу. Вважається, що ти продаєш основне житло, якщо воно було таким у момент продажу або до будь-якого дня протягом 2 років перед продажем (ст. 41 bis.3). Реінвестувати треба протягом 2 років від продажу, або це має бути житло, куплене за 2 роки до нього (ст. 41.3). Якщо вкладаєш менше за всю суму, виключають лише пропорційну частину (ст. 38.1). У цих статтях ми не знайшли правила про країну нового житла: спитай консультанта.
Modelo 720
Якщо на 31 грудня твоя нерухомість за кордоном разом перевищує 50.000 € за вартістю придбання, Modelo 720 подають з 1 січня до 31 березня наступного року (ст. 54 bis RD 1065/2007). Якщо ти продав квартиру протягом року, вона теж враховується (ст. 54 bis.5). Це не податок, а інформаційна декларація. Хто подає, штрафи й як це зробити: Modelo 720.
Що не охоплює ця картка
- Українські податки й декларації в Україні: чи треба декларувати там, що платити, що означає бути резидентом України. Спитай українського податкового консультанта.
- Квартира в Іспанії: власник житла і здача житла.
- Інші податки, які не є Renta: на майно (Impuesto sobre el Patrimonio), на спадщину й дарування та місцеві податки в Іспанії.
- Особливий режим для переїжджих (impatriados): якщо ти в ньому, правила інші (закон Бекхема).
Чого ми не підтвердили
- За яким курсом переводити гривні в євро.
- Яку вартість придбання брати для успадкованої чи подарованої квартири без офіційної оцінки і що було б «вартістю, перевіреною податковою» для об'єкта за кордоном.
- Чи діють зменшення зі ст. 23.2 для оренди за кордоном.
- Що конвенція каже про імпутований дохід.
Документи
- Договір купівлі або документи про спадщину чи дарування квартири (дата й вартість придбання).
- Підтвердження інвестицій, покращень і витрат на купівлю.
- Якщо здаєш: договір оренди, підтвердження отриманих сум і витрат, які можна відняти (ст. 23).
- Якщо продаєш: договір продажу, підтвердження отриманої оплати й витрат на продаж.
- Підтвердження податку, сплаченого за кордоном (сума, рік і вид податку), якщо просиш відрахування за ст. 80.
- Дані інших власників і їхні частки, якщо вони є.
Перелік орієнтовний, випливає з того, що вимагають ст. 23, 35 і 36: закон не дає списку документів.
Що можна зробити
- Перевір, чи ти податковий резидент Іспанії.
- Для кожної квартири запиши свій випадок (порожня, здана чи продана), дату й вартість придбання та інших власників.
- Якщо була оренда чи продаж, збери підтвердження податку, сплаченого за кордоном.
- Додай вартості придбання всієї нерухомості за кордоном: якщо разом вони перевищують 50.000 €, потрібен Modelo 720.
- Якщо сумніваєшся щодо курсу чи спадщини, спитай податкового консультанта до подання.
- Якщо вже пропустив рік: що буде, якщо не подати Renta.
Офіційне джерело: Ley 35/2006 (IRPF), BOE, ст. 2, 9, 11, 22, 23, 33-36, 38, 45, 46, 66, 76, 80 і 85; RD 439/2007, ст. 41 і 41 bis, BOE; RD 1065/2007, ст. 54 bis, BOE; конвенція Іспанія-СРСР 1985 року, ст. 10, 11 і 16, BOE; Резолюція Конгресу від 2 жовтня 2026 (скасування Real Decreto-ley 26/2026), BOE.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку. Правила звірено з офіційними джерелами 3 жовтня 2026 року.
