En breve: si eres residente fiscal en España, tu vivienda en el extranjero entra en la Renta aunque esté en Ucrania. La ley del IRPF grava tu renta «con independencia del lugar donde se hubiesen producido» (art. 2). Vacío o de uso propio, el piso puede generar una renta imputada, un ingreso calculado que no cobras (art. 85). Alquilado, declaras el alquiler (arts. 22 y 23). Si lo vendes, la ganancia va a la renta del ahorro (arts. 33 a 35 y 46). Lo que ya pagaste fuera se puede deducir con un tope (art. 80). Si tus inmuebles fuera suman más de 50.000 € de valor de adquisición, hay que presentar además el Modelo 720.
¿Presencial o por representante? El piso no tiene un trámite propio: se declara dentro de la Renta (Modelo 100) y, si te toca, en el Modelo 720. Cómo se presenta cada uno, y si puede hacerlo un representante, lo explican las fichas de declaración de la Renta de extranjeros residentes y de Modelo 720.
¿Esto va contigo? Solo si eres residente fiscal en España. El residente declara su renta de todo el mundo (art. 2); el no residente, solo la obtenida en España. Cuándo eres residente, también si tienes protección temporal, lo explica esa ficha y aquí no se repite. Un dato del art. 9: el estatus migratorio no es uno de sus criterios, cuentan los días en España y el centro de tus intereses. Si Ucrania comparte o no datos con España no cambia esto, y no afirmamos nada al respecto: la obligación nace de ser residente (arts. 2 y 9), no de que alguien te la reclame.
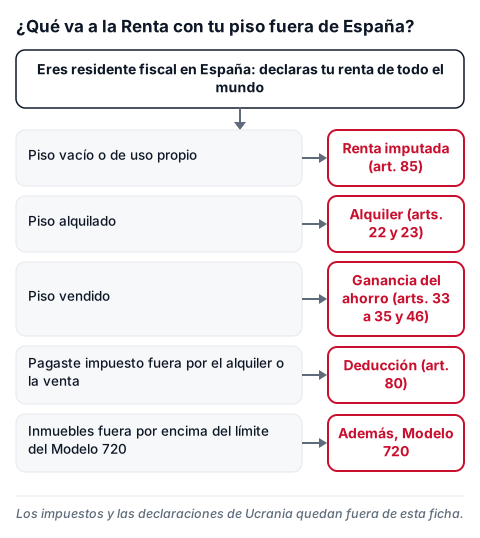
Qué va a la Renta, según tu caso
- Piso vacío o de uso propio: renta imputada (art. 85), que entra en la renta general (art. 45).
- Piso alquilado: rendimientos del capital inmobiliario (arts. 22 y 23).
- Piso vendido: ganancia o pérdida patrimonial, en la renta del ahorro (arts. 33 a 35 y 46).
- Impuesto pagado fuera por un alquiler o una venta: deducción del art. 80, con tope.
- Inmuebles fuera por encima del límite del Modelo 720: además, ese modelo.
Piso vacío o de uso propio: renta imputada (art. 85)
Si no alquilas el piso, no cobras nada, pero la ley puede imputarte una renta. Es un ingreso calculado con una regla: se suma a tu renta general y pagas según tu tramo. No es el impuesto en sí.
El art. 85 deja fuera la vivienda habitual y el suelo sin edificar. Tampoco cuentan los inmuebles que usas en una actividad económica o que te dan alquiler (esos tributan como alquiler), ni los que están en construcción o no se pueden usar por razones urbanísticas.
Para un inmueble sin valor catastral, o con uno que no te han notificado, la regla del art. 85.1 es esta. El porcentaje es el 1,1 % y se aplica sobre «el 50 por ciento del mayor de los siguientes valores». Los dos valores son el que la Administración haya comprobado para otros tributos y el precio, contraprestación o valor de adquisición del piso. Si el piso fue tuyo solo una parte del año, el valor se calcula en proporción a los días (art. 85.1). La renta se imputa a los titulares del inmueble (art. 85.2) y la titularidad se decide por las normas y las pruebas del art. 11.3.
Ejemplo inventado, solo para ver la mecánica: un piso comprado por 40.000 €. El 50 % son 20.000 € y el 1,1 % de 20.000 € son 220 € al año. Esos 220 € se suman a tu renta general. No pagas 220 € de impuesto: pagas según tu tramo sobre esa cantidad.
¿Se aplica a un piso en Ucrania? Sí, y la AEAT lo dice expresamente. El art. 85 no nombra los inmuebles en el extranjero, pero la ayuda de Renta WEB para la Renta 2025 (apartado 7.3.5.4, «A disposición de sus titulares») prevé el caso en que el inmueble «estuviera situado en el extranjero»: para que el programa calcule la imputación, consignas el resultado de aplicar tu porcentaje de propiedad o usufructo al 50 % del mayor de dos valores, el comprobado por la Administración para otros tributos o el precio, contraprestación o valor de adquisición. Es la ayuda de la Renta 2025: la de la Renta 2026, que se presenta en 2027, puede variar. El manual de la AEAT repite la regla del 1,1 % sobre el 50 % y su ejemplo usa inmuebles en España.
Cambio previsto para 2027, derogado. El Real Decreto-ley 26/2026 preveía cambiar el art. 85 con efectos desde el 1 de enero de 2027 y aplicar una escala a la suma de los valores de tus inmuebles, pero el Congreso lo derogó el 2 de octubre de 2026 (BOE-A-2026-20526); no se aplica.
Piso alquilado: el alquiler en tu Renta
El alquiler que cobras es un rendimiento del capital inmobiliario. Cuenta lo que paga el inquilino por todos los conceptos, sin IVA (art. 22). Restas los gastos necesarios para obtenerlo (art. 23.1). Son los intereses y gastos de financiación, la reparación y conservación, los tributos y tasas que cumplan lo que pide ese artículo, los saldos de dudoso cobro y los servicios de terceros. También la amortización del inmueble, hasta el 3 % del mayor entre el coste de adquisición y el valor catastral, sin contar el suelo. Intereses y reparaciones no pueden pasar de los ingresos de ese piso; el exceso se puede deducir en los 4 años siguientes.
Las reducciones del art. 23.2 para alquileres de vivienda se definen con la ley española de arrendamientos urbanos (LAU) y la Ley 12/2023. Si valen para un alquiler en el extranjero no lo hemos confirmado: es un caso para un asesor.
El impuesto que pagues en Ucrania por ese alquiler se puede deducir con el art. 80. Se deduce la menor de dos cantidades: lo pagado fuera por un impuesto idéntico o análogo al IRPF o al IRNR, o el resultado de aplicar tu tipo medio efectivo a la parte de la base gravada fuera. Cómo se calcula, qué justificante guardar y dónde va en Renta WEB: deducción por doble imposición internacional. Para un piso en España: alquilar una vivienda y el IRPF.
El convenio con Ucrania de 1985
Con Ucrania se aplica el convenio España-URSS de 1985: el BOE anota que «actualmente sólo se aplica a Tadzhikistán y Ucrania». La lista de convenios de Hacienda (versión del 26-05-2026) lo refleja. La fila de Ucrania remite a la nota (2), «Ver convenio para evitar la doble imposición entre España y la URSS». Solo tiene fecha en la columna «Publicación BOCG» (19/02/21), y la de «Publicación BOE» está vacía. El convenio de 2020 con Ucrania no está en vigor: la comprobación está en la ficha de residencia fiscal.
Si el piso está en otro país. Estas reglas de la Renta son las mismas para cualquier residente fiscal en España, sea cual sea su nacionalidad y el país donde esté el inmueble (arts. 2 y 8.1.a de la ley del IRPF). Lo que cambia según el país es el convenio de doble imposición, que dice qué Estado puede gravar la renta y cómo se evita pagar dos veces, y los impuestos de ese país. Busca el tuyo en la lista de convenios de Hacienda.
Qué significa para un piso en Ucrania:
- Ucrania, donde está el piso, puede gravar el alquiler (art. 10) y la ganancia de la venta (art. 11.1). El texto dice «pueden someterse a imposición» en ese Estado, no «solo».
- El convenio no dice que España deje fuera esa renta. Dice que España, como Estado de residencia, elimina la doble imposición de acuerdo con su legislación (art. 16). En la ley del IRPF el mecanismo es la deducción del art. 80.
- Por eso se declara en España y se resta lo pagado fuera, con tope.
- Qué dice el convenio sobre la renta imputada de un piso vacío no lo hemos confirmado: el art. 10 habla de rentas que un residente «obtenga» de inmuebles.
Piso vendido: la ganancia (arts. 33 a 35 y 46)
Si vendes el piso siendo residente fiscal en España, la diferencia entre el valor de transmisión y el de adquisición es una ganancia patrimonial si es positiva y una pérdida si es negativa (art. 34.1). Va a la renta del ahorro (art. 46.b).
- Valor de adquisición (art. 35.1): lo que pagaste de verdad, más inversiones y mejoras, más los gastos e impuestos de la compra que pagaste tú, sin intereses. Se minora por amortizaciones en las condiciones del reglamento.
- Valor de transmisión (art. 35.2): el importe real de la venta, menos los gastos e impuestos de la venta que pague el vendedor. Se toma lo cobrado de verdad, salvo que sea inferior al normal de mercado: entonces prevalece el de mercado.
- Si lo heredaste o te lo donaron: el art. 36 manda tomar los valores que salgan de las normas del Impuesto sobre Sucesiones y Donaciones, sin pasar del valor de mercado. Qué valor te sale si no hubo una valoración oficial es una pregunta para un asesor.
- Escala de la renta del ahorro: en la parte estatal (art. 66) es 9,5 % hasta 6.000 €, 10,5 % hasta 50.000 €, 11,5 % hasta 200.000 €, 13,5 % hasta 300.000 € y 15 % por encima. La parte autonómica (art. 76) tiene en el texto de la ley los mismos tramos y porcentajes, así que sumando las dos salen 19 %, 21 %, 23 %, 27 % y 30 %.
Tipo de cambio. Si compraste y vendes en grivnas, hay que expresar los dos valores en euros. No hemos encontrado en la ley del IRPF ni en su reglamento una regla que diga con qué tipo de cambio para estos casos. Los tipos de cambio que cita la ley son para otras situaciones, como la transparencia fiscal internacional (art. 91). No damos un método inventado: consulta a un asesor fiscal y guarda la fuente de cada cambio que uses.
Impuesto pagado en Ucrania por la venta. La deducción del art. 80 cubre las ganancias patrimoniales obtenidas y gravadas en el extranjero (art. 80.1), con el mismo tope.
Si era tu vivienda habitual. La ganancia puede quedar excluida de gravamen si reinviertes lo cobrado en una nueva vivienda habitual (art. 38.1 de la ley y arts. 41 y 41 bis del reglamento del IRPF, RD 439/2007). Según el reglamento, vivienda habitual es la que ha sido tu residencia durante un plazo continuado de al menos 3 años (art. 41 bis.1), con excepciones cuando lo justifican circunstancias que obligan a cambiar de domicilio, como un traslado laboral. Se entiende que transmites tu vivienda habitual si lo era en ese momento o hasta cualquier día de los 2 años anteriores a la venta (art. 41 bis.3). La reinversión debe hacerse en un máximo de 2 años desde la venta, o ser una vivienda comprada en los 2 años anteriores (art. 41.3). Si reinviertes menos que el total, solo se excluye la parte proporcional (art. 38.1). En esos artículos no hemos encontrado una regla sobre el país de la nueva vivienda: pregunta a un asesor.
Modelo 720
Si a 31 de diciembre tus inmuebles en el extranjero suman más de 50.000 € de valor de adquisición, todos juntos, presentas el Modelo 720. Se presenta del 1 de enero al 31 de marzo del año siguiente (art. 54 bis del RD 1065/2007). Si vendiste el piso durante el año, también cuenta (art. 54 bis.5). No es un impuesto: es una declaración informativa. Quién lo presenta, las multas y cómo hacerlo: Modelo 720.
Qué no cubre esta ficha
- Los impuestos de Ucrania y las declaraciones en Ucrania: si tienes que declarar allí, qué se paga, qué significa ser residente en Ucrania. Pregunta a un asesor fiscal ucraniano.
- Un piso en España: propietario de vivienda y alquilar una vivienda.
- Otros impuestos que no son la Renta: el Impuesto sobre el Patrimonio, el de Sucesiones y Donaciones y los impuestos locales en España.
- El régimen especial de impatriados: si estás en él, las reglas son otras (ley Beckham).
Lo que no hemos confirmado
- Con qué tipo de cambio pasar grivnas a euros.
- Qué valor de adquisición tomar para un piso heredado o donado sin valoración oficial, y qué sería «valor comprobado por la Administración» para un inmueble fuera.
- Si las reducciones del art. 23.2 valen para un alquiler en el extranjero.
- Qué dice el convenio sobre la renta imputada.
Documentos
- Contrato de compra, o documentos de herencia o donación, del piso (fecha y valor de adquisición).
- Justificantes de inversiones, mejoras y gastos de la compra.
- Si alquilas: contrato de alquiler, justificantes de lo cobrado y de los gastos deducibles (art. 23).
- Si vendes: contrato de venta, justificante del pago recibido y de los gastos de la venta.
- Justificante del impuesto pagado fuera (importe, año y tipo de impuesto), si pides la deducción del art. 80.
- Datos de los demás titulares y su porcentaje, si los hay.
Lista orientativa que sale de lo que piden los arts. 23, 35 y 36: la ley no da un listado de documentos.
Qué puedes hacer
- Comprueba si eres residente fiscal en España.
- Para cada piso, anota tu caso (vacío, alquilado o vendido), la fecha y el valor de adquisición y los demás titulares.
- Si hubo alquiler o venta, reúne el justificante del impuesto pagado fuera.
- Suma el valor de adquisición de todos tus inmuebles en el extranjero: si pasa de 50.000 €, hace falta el Modelo 720.
- Si dudas del tipo de cambio o de una herencia, pregunta a un asesor fiscal antes de presentar.
- Si ya dejaste pasar algún año: qué pasa si no presentas la Renta.
Fuente oficial: Ley 35/2006 del IRPF, BOE, arts. 2, 9, 11, 22, 23, 33 a 36, 38, 45, 46, 66, 76, 80 y 85; RD 439/2007, arts. 41 y 41 bis, BOE; RD 1065/2007, art. 54 bis, BOE; convenio España-URSS de 1985, arts. 10, 11 y 16, BOE; Resolución del Congreso de 2 de octubre de 2026 (derogación del Real Decreto-ley 26/2026), BOE.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Reglas comprobadas con las fuentes oficiales el 3 de octubre de 2026.