
En breve: los impuestos del alquiler de un piso en España dependen de dónde resides a efectos fiscales. Si eres residente fiscal, declaras el alquiler en la Renta: ingresos menos gastos y, en una vivienda, una reducción que depende de la fecha y de las condiciones del contrato. Si no eres residente, presentas el Modelo 210: 24 % sobre el ingreso bruto, o 19 % sobre ingresos menos gastos si vives en la UE o el EEE. Ucrania no es de la UE ni del EEE.
¿Presencial o por representante? No tienes que ir a una oficina. La Renta se presenta por internet (mira la ficha de la Renta). El Modelo 210 se presenta por internet con certificado electrónico o Cl@ve, o lo presenta por ti un representante con poderes o un colaborador social (art. 12 de la Orden EHA/3316/2010). También existe el impreso en papel que genera la AEAT. Si no tienes certificado y el resultado es a ingresar, puedes presentarlo y pagar por transferencia desde el extranjero (art. 14). Aunque lo presente otra persona, en las rentas de alquiler el modelo debe figurar a nombre del propio contribuyente (art. 2.2). Para presentarlo por internet, quien lo presenta necesita NIF y estar en el censo (art. 12.1); si no tienes NIE, mira el Modelo 030.
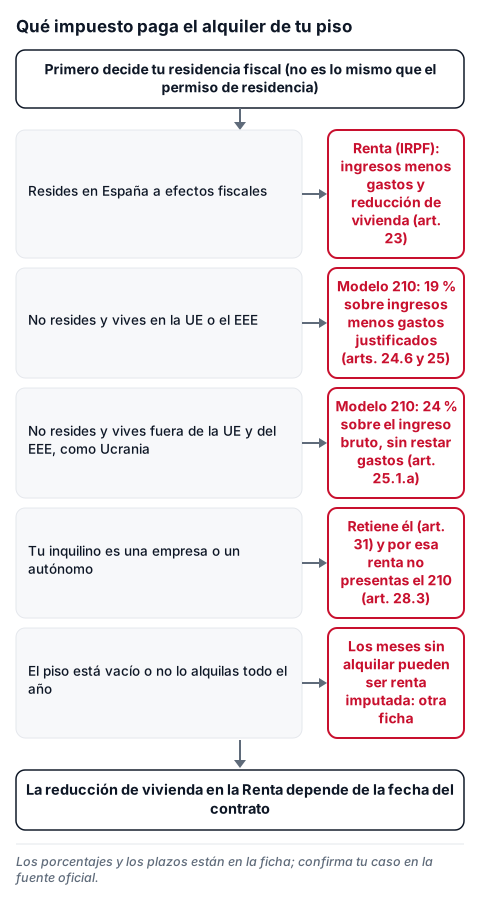
¿Qué impuesto te toca? Depende de tu residencia fiscal, que no es lo mismo que el permiso de residencia: la decide la ley (mira residencia fiscal y los 183 días).
- Residente fiscal en España: Renta (IRPF), con gastos y reducción (arts. 22 y 23 de la ley del IRPF).
- No residente: Impuesto sobre la Renta de no Residentes (IRNR) y Modelo 210, por la renta que obtienes en España (art. 28.1 del texto refundido del IRNR).
- Piso vacío o alquilado solo parte del año: los meses sin alquilar pueden tributar como renta imputada. Mira impuestos del propietario: IBI, renta imputada y Modelo 210.
- Eres el inquilino: el contrato, la fianza y la subida de renta están en la ficha del inquilino extranjero.
Si eres residente fiscal: el alquiler en la Renta
El alquiler es un «rendimiento del capital inmobiliario». El cálculo es este: ingresos, menos gastos, menos la reducción de vivienda.
- Ingresos: todo lo que paga el inquilino por todos los conceptos, incluidos los bienes que se ceden con el piso, sin IVA (art. 22.2).
- Gastos (art. 23.1 de la ley y arts. 13 y 14 del Reglamento del IRPF):
- Intereses del préstamo para comprar o mejorar el piso y otros gastos de financiación. El capital que devuelves no está entre los gastos.
- Reparación y conservación: pintar, revocar, arreglar instalaciones, cambiar calefacción, ascensor o puertas. Una ampliación o una mejora no cuenta. Estos gastos y los intereses no pueden pasar, juntos y por cada piso, de lo que ingresas por él en el año. El exceso se deduce en los 4 años siguientes.
- Tributos y recargos no estatales, como el IBI, y tasas y recargos estatales, si afectan al piso o a su alquiler y no son sanciones.
- Servicios de terceros (administración, vigilancia, portería), gastos de formalizar el contrato y de defensa jurídica.
- Primas de seguros del piso, servicios y suministros, y deudas de cobro dudoso si están justificadas.
- Amortización: hasta el 3 % al año del mayor de dos valores, el coste de compra o el valor catastral, sin contar el suelo (art. 23.1.b de la ley y art. 14.2 del Reglamento). Los muebles que cedes con el piso siguen una tabla simplificada.
- Si dudas de si un gasto cuenta, por ejemplo una derrama de la comunidad, pregunta a la AEAT o a un asesor: la ley no la nombra.
- Reducción de vivienda (art. 23.2): se aplica al rendimiento neto positivo de un alquiler de vivienda. La que te toca depende de la fecha en que firmaste el contrato.
- Contrato firmado antes del 26 de mayo de 2023. Se aplica el art. 23.2 tal como estaba el 31 de diciembre de 2021 (disposición transitoria 38.ª). El preámbulo de la Ley 12/2023 habla de «la actual reducción del 60 por ciento» del rendimiento neto.
- Contrato firmado desde el 26 de mayo de 2023. Se aplica el art. 23.2 que introdujo la disposición final 2.ª de la Ley 12/2023:
- 90 %: el mismo arrendador firma un contrato nuevo sobre una vivienda en zona tensionada y la renta inicial baja más de un 5 % respecto a la última del contrato anterior, ya actualizada.
- 70 %: si no se da lo anterior y es la primera vez que alquilas la vivienda, está en zona tensionada y el inquilino tiene de 18 a 35 años. También si el inquilino es una administración pública o una entidad sin fines de lucro que destina la vivienda a alquiler social o a personas vulnerables, o si la vivienda está en un programa público que limita la renta.
- 60 %: si no se da nada de lo anterior y la vivienda se rehabilitó, con obras terminadas en los 2 años anteriores a la fecha del contrato.
- 50 %: en cualquier otro caso.
Condiciones comunes
- Los requisitos se miran al firmar el contrato y la reducción sigue mientras se cumplan. Los casos van por orden: si no se da el primero, pasas al siguiente. Con varios inquilinos, la reducción del 70 % por edad cuenta solo para la parte de los que tienen de 18 a 35 años.
- Solo se aplica sobre el rendimiento neto positivo que tú calculas en una autoliquidación presentada antes de que la AEAT inicie una verificación de datos, una comprobación limitada o una inspección que incluya ese rendimiento.
- No se aplica a la parte que salga de ingresos no declarados o gastos indebidos que se regularicen en esos procedimientos, aunque los aceptes.
- Tampoco a contratos que incumplan el límite de la renta inicial en zona tensionada (art. 17.6 de la LAU). Las zonas tensionadas son las de la resolución del ministerio competente en vivienda.
- Si el inquilino es tu cónyuge o un pariente hasta el tercer grado, el rendimiento neto tiene un mínimo que sale de las reglas de la renta imputada (arts. 24 y 85).
- Se declara en la Renta del año: la de 2026 se presenta en 2027, con fechas que publica la AEAT (mira la ficha de la Renta).
Deducciones de tu comunidad autónoma. Además de las reducciones de la ley estatal, nueve comunidades tienen una deducción autonómica a favor del arrendador por alquilar una vivienda o por los gastos del alquiler: Galicia, Asturias, Cantabria, Aragón, Canarias, Extremadura, Illes Balears, Comunitat Valenciana y Comunidad de Madrid (Ministerio de Hacienda, «Tributación autonómica. Medidas 2026», actualizado a 23 de septiembre de 2026). Cada una tiene sus propios requisitos: compruébalos en la normativa o en la hacienda de tu comunidad. En el País Vasco y Navarra rigen sus normas forales.
Si no eres residente fiscal: el Modelo 210
- Quién presenta: declaras la renta que obtienes en España sin establecimiento permanente (art. 28.1 del texto refundido del IRNR). Si tu inquilino es un particular, no retiene: la obligación de retener recae, entre otros, en las entidades residentes en España y en las personas físicas residentes con actividad económica (art. 31.1). Entonces presentas tú el Modelo 210 (art. 4.3 de la Orden). Si el inquilino es una empresa o un autónomo que alquila para su actividad, retiene él y por esas rentas no presentas el 210 (art. 28.3).
- Base: el importe íntegro, sin las reducciones de la ley del IRPF (art. 24.1). Según el texto, la reducción de vivienda de arriba no se aplica al no residente.
- Tipo (art. 25.1.a): 24 %. Si resides en otro Estado de la UE o del EEE con el que exista un efectivo intercambio de información tributaria, 19 %.
- Gastos, solo si resides en la UE o el EEE (art. 24.6): cuentan los gastos de la ley del IRPF (los de arriba) si acreditas que se relacionan directamente con los ingresos obtenidos en España y tienen un «vínculo económico directo e indisociable con la actividad realizada en España». Adjuntas el certificado de residencia fiscal de tu país, con un año de validez desde su expedición (art. 7.1 de la Orden). Hay además una opción de tributar como residente para algunos residentes de la UE, con condiciones propias que no detallamos aquí (art. 46).
- Fuera de la UE y del EEE (Ucrania, Reino Unido y otros): 24 % sobre el ingreso bruto, sin restar gastos, según el texto de la ley. Ucrania no es de la UE ni del EEE. El convenio España-URSS de 1985, que el BOE indica que se aplica a Ucrania, permite a España gravar las rentas de inmuebles situados en España, también el alquiler (art. 10). Cómo trata tu país de residencia esa misma renta, pregúntalo allí. Hay un debate abierto sobre la limitación de gastos y no está resuelto en las fuentes oficiales que hemos revisado: mira «Jurisprudencia» más abajo.
- Devengo: cada alquiler se devenga cuando resulta exigible o, si es antes, cuando lo cobras (art. 27.1.a).
- Plazos (art. 5 de la Orden EHA/3316/2010, con la redacción de la Orden HAC/623/2026, en vigor desde el 24 de junio de 2026):
- Con resultado a ingresar: los 20 primeros días de abril del año siguiente al devengo, por separado o agrupado. Es nuevo. Vale para las rentas de 2026 si las agrupas en un año, y para las del 4.º trimestre de 2026 si declaras por separado.
- Rentas por separado hasta el 3.er trimestre de 2026: sigue la regla anterior, los 20 primeros días de abril, julio, octubre y enero por el trimestre natural anterior. El 3.er trimestre de 2026 (julio a septiembre) se presenta hasta el 20 de octubre de 2026.
- Con cuota cero: del 1 al 20 de enero del año siguiente. A devolver: desde el 1 de febrero del año siguiente.
- Si domicilias el pago, para esas mismas rentas de 2026 presentas del 1 al 15 de abril del año siguiente (nota de la AEAT).
- Agrupar o no: para alquileres, el período de agrupación es anual (art. 2.1.b). El período en el modelo es 0A, o 1T a 4T si declaras por trimestres. Si agrupas alquileres de varios inquilinos, usa el código de tipo de renta 35.
- Formulario nuevo desde 2027: las autoliquidaciones que presentes desde el 1 de enero de 2027 usan un modelo con más datos. Para alquileres pide los días que el piso estuvo alquilado, tu porcentaje de titularidad y la referencia catastral, y añade un anexo con el desglose de gastos deducibles. Prepara esos datos.
- Dónde: por internet (art. 12). En papel, si hay que pagar, en una entidad colaboradora de la AEAT en España (art. 11); con cuota cero o a devolver, en la Delegación de la AEAT del lugar del piso (arts. 6 y 11).
- Piso en País Vasco o Navarra: si no resides y el piso está allí, el alquiler y la renta imputada se declaran ante la Hacienda foral, con sus propias normas de lugar, forma y plazo (arts. 21 y 22.2.g y h del Concierto con el País Vasco; arts. 28 y 29.1.h y l del Convenio con Navarra). No des por hecho que valgan el Modelo 210 de la AEAT ni los plazos de arriba. Si resides allí, tu IRPF también se rige por normas forales: las reducciones de arriba son las de la ley estatal.
Ejemplo orientativo (no es tu declaración): un alquiler de 12.000 € al año.
- Residente con contrato de 2024 sin más condiciones: gastos de 3.000 € (IBI, seguro e intereses) y amortización de 3.000 € (3 % de 100.000 € de valor de la construcción, sin suelo). Rendimiento neto: 12.000 − 3.000 − 3.000 = 6.000 €. Con la reducción del 50 %, 3.000 € se suman a tu base imponible y pagas según la escala del IRPF.
- No residente fuera de la UE y del EEE: 24 % de 12.000 € = 2.880 €, sin restar gastos.
- No residente en la UE o el EEE con 3.000 € de gastos justificados: (12.000 − 3.000) × 19 % = 1.710 €.
Alquiler turístico o de temporada: otras reglas
- La reducción del art. 23.2 es para el arrendamiento de inmuebles destinados a vivienda. Un alquiler de temporada o turístico puede quedar fuera, y cómo se califica depende del contrato y de la LAU. Sobre el decreto de alquiler que el Congreso derogó, lee la noticia.
- IVA: el alquiler de edificios o partes de ellos destinados exclusivamente a vivienda está exento, también los garajes, anexos y muebles que se alquilan con ella (art. 20.Uno.23.b de la ley del IVA). La exención no cubre los pisos amueblados con servicios de hostelería, como limpieza o restaurante.
- Las normas de cada comunidad autónoma sobre alquiler turístico no están en esta ficha.
Vigencia. El Real Decreto-ley 26/2026 preveía otros tramos de reducción para contratos desde el 1 de diciembre de 2026, pero el Congreso lo derogó el 2 de octubre de 2026 (BOE-A-2026-20526); no se aplica. Si firmaste o pediste algo apoyándote en el decreto entre el 1 y el 2 de octubre, consúltalo con un profesional.
Documentos
- Contrato de alquiler: fecha de firma, renta inicial, datos del inquilino y, si cuenta, su edad (de 18 a 35 años). En un contrato nuevo, también el anterior, para comparar la renta.
- Justificantes de cobro del alquiler del año.
- Facturas y recibos de gastos: IBI, seguro, reparaciones y certificado de los intereses del préstamo.
- Escritura de compra y recibo del IBI, para el coste de adquisición, el valor catastral y la referencia catastral.
- Prueba de que la vivienda está en zona tensionada o de que la rehabilitación terminó en los 2 años anteriores, si aplicas esa reducción.
- No residente: NIF y certificado electrónico o Cl@ve, o un poder para un representante. Si resides en la UE o el EEE y quieres restar gastos, certificado de residencia fiscal de tu país, con un año de validez.
Pasos:
- Decide tu residencia fiscal con el esquema y la ficha de los 183 días. Residente: sigue por la Renta. No residente: sigue por el Modelo 210.
- Reúne los datos del año: contrato (fecha, renta inicial, zona tensionada, edad del inquilino), cobros y justificantes de gastos.
- Calcula: ingresos menos gastos y amortización. Si eres residente, aplica la reducción que toca por la fecha de tu contrato. Si no lo eres, usa el ingreso bruto, o ingresos menos gastos si resides en la UE o el EEE y tienes el certificado.
- Residente: declara el alquiler en el apartado de rendimientos del capital inmobiliario de la Renta (ficha de la Renta).
- No residente: elige entre declarar por trimestres o agrupar el año, mira el plazo y entra en el Modelo 210 (presentación: servicio con identificación, o formulario para imprimir). Si aún no tienes Cl@ve ni certificado, mira Cl@ve y certificado electrónico.
- Guarda el justificante de presentación, el de pago y las facturas: la AEAT puede pedirlos después.
Fuente oficial: Ley del IRPF, arts. 22 a 24 y disposición transitoria 38.ª, BOE, Reglamento del IRPF, arts. 13 y 14, BOE, texto refundido del IRNR, arts. 24, 25 y 28, BOE, Orden EHA/3316/2010, BOE, Orden HAC/623/2026, BOE, Ley 12/2023, disposición final 2.ª, BOE y Resolución del Congreso de 2 de octubre de 2026 (derogación del Real Decreto-ley 26/2026), BOE.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Reglas comprobadas con las fuentes oficiales el 3 de octubre de 2026.
