En breve: los impuestos por tener una vivienda en España tienen dos partes: el IBI, que paga todo propietario al ayuntamiento cada año, y la renta imputada. Si resides en España, la Renta, tu declaración anual, suma esa renta imputada cuando la casa no es tu vivienda habitual ni está alquilada. Si no resides, presentas el Modelo 210 por ella aunque la casa esté vacía.
¿Presencial o por representante? No tienes que ir en persona. El IBI lo liquida y cobra el ayuntamiento, directamente o por convenio con otra administración (art. 77.1 y 77.8 del texto refundido de la ley de las haciendas locales, TRLRHL); su web explica cómo pagarlo. La Renta se presenta por internet: Declaración de la Renta de extranjeros residentes. El Modelo 210 se presenta por internet con Cl@ve o certificado electrónico. También puede enviarlo por ti un representante con poder o un colaborador social (persona o entidad autorizada para presentar por terceros), según el art. 12 de la Orden EHA/3316/2010. En el formulario figuras tú como quien hace la autoliquidación (art. 2.2). También existe un impreso en papel que genera la web de la AEAT y se paga en un banco colaborador de España (arts. 10 y 11). Además hay un procedimiento sin certificado para pagar por transferencia desde el extranjero (art. 14).
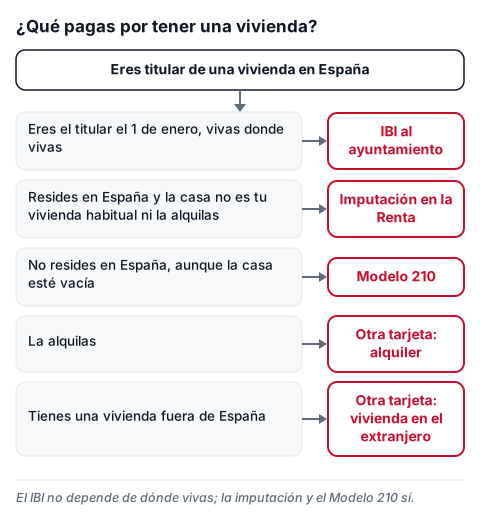
Qué pagas según tu caso
- Cualquier propietario: el IBI al ayuntamiento, vivas donde vivas.
- Resides en España y la casa no es tu vivienda habitual ni está alquilada: una renta imputada en la Renta.
- No resides en España: el Modelo 210 por la renta imputada, aunque la casa esté vacía.
- La alquilas: el alquiler tributa aparte, mira alquilar una vivienda: IRPF y Modelo 210.
- Tienes una vivienda fuera de España: mira vivienda en Ucrania o en el extranjero y la Renta de España.
Ser residente fiscal no es lo mismo que vivir aquí con papeles: residencia fiscal y los 183 días.
1. IBI: el impuesto municipal de todos los propietarios
- Qué grava. El IBI (Impuesto sobre Bienes Inmuebles) grava el valor del inmueble (art. 60 del TRLRHL). La base es el valor catastral (art. 65), que fija el Catastro, no el precio que pagaste. Lo ves en el recibo del IBI (art. 77.6) y en la Sede Electrónica del Catastro.
- Quién paga. El titular de la propiedad o, si los hay, del usufructo, del derecho de superficie o de una concesión. El hecho imponible va por prioridad, de la concesión a la propiedad, así que con usufructo paga el usufructuario y con una concesión, el concesionario (arts. 61 y 63). Si el inmueble es de varios titulares, responden solidariamente de la cuota, en proporción a su parte si figuran en el Catastro y por partes iguales si no (art. 64.2).
- Cuándo. El IBI se devenga el 1 de enero y el período es el año natural (art. 75.1 y 75.2). El titular de ese día es el contribuyente de todo el año. Un cambio de titular, por ejemplo una compraventa, cuenta en el devengo siguiente a la fecha en que produce efectos en el Catastro (art. 75.3).
- Compraventa. Repartir el IBI del año entre comprador y vendedor es un pacto privado: la ley deja al contribuyente repercutir el coste según el derecho común (art. 63.2), pero no manda repartirlo. El inmueble queda afecto al pago con responsabilidad subsidiaria (art. 64.1), y el notario debe advertir de las deudas de IBI pendientes.
- Cuánto. Cada ayuntamiento fija el tipo dentro de la horquilla legal. Para inmuebles urbanos el mínimo es el 0,4 %, que se aplica si el ayuntamiento no fija otro, y el máximo es el 1,10 %; algunos municipios pueden sumar puntos (art. 72.1 y 72.3). La cuota sale de aplicar ese tipo a la base liquidable, y de ahí se restan las bonificaciones (arts. 66 a 71).
- Bonificaciones. Dependen de la ordenanza fiscal de tu ayuntamiento. La ley permite, por ejemplo, hasta el 90 % para familia numerosa (art. 74.4) y hasta el 50 % por placas solares o un punto de recarga de coche eléctrico (art. 74.5 y 74.7). No hay un tipo ni una bonificación nacional que puedas dar por hecho, salvo la de las viviendas de protección oficial: el 50 % durante tres años, si la pides (art. 73.2).
- Vivienda vacía. Si su ordenanza fiscal lo prevé, un ayuntamiento puede cobrar un recargo de hasta el 50 % de la cuota del IBI. Es para viviendas desocupadas de forma continuada y sin causa justificada más de dos años, de titulares de cuatro o más inmuebles residenciales. Puede llegar al 100 % si la desocupación pasa de tres años. El ayuntamiento puede sumar hasta 50 puntos porcentuales más si el titular tiene dos o más viviendas desocupadas en el mismo municipio. La ley cuenta como causa justificada, entre otras, una segunda residencia con un máximo de cuatro años seguidos de desocupación (art. 72.4, redacción de la Ley 12/2023). El Real Decreto-ley 26/2026 preveía reformar ese recargo desde el IBI de 2027, pero el Congreso lo derogó el 2 de octubre de 2026 (BOE-A-2026-20526); no se aplica. Mira la ordenanza de tu ayuntamiento y la disposición final 3.ª de la Ley 12/2023 en el BOE, que recoge ese texto del art. 72.4.
- Cuándo y cómo se paga. Los arts. 60 a 77 no fijan fechas de pago: las marca cada ayuntamiento, o el organismo que cobra por él. Mira su calendario fiscal. La ley no exige avisarte con una liquidación nueva cada año cuando ya te notificaron el valor catastral en una valoración colectiva (art. 77.4). Si no te llega el recibo, pregunta al ayuntamiento antes de que acabe el plazo.
2. Si resides en España: la imputación de rentas inmobiliarias
Muchos propietarios oyen que por una segunda vivienda se paga el 2 % del valor catastral. No es así. La ley presume una renta por tener un inmueble urbano que no usas como vivienda habitual ni alquilas, y esa renta es un porcentaje del valor catastral (art. 85 de la ley del IRPF, el impuesto sobre la renta de las personas físicas). Se suma a tus demás ingresos en la base general (arts. 45 y 48) y tributa con la escala del IRPF, como tu sueldo. Lo que pagas es el IRPF sobre esa renta, no el 2 % del valor catastral.
Cuánta renta se imputa
- Regla general (art. 85.1): el 2 % del valor catastral, o el 1,1 % si los valores catastrales de tu municipio se revisaron con una valoración colectiva de carácter general, es decir, una revisión de valores de todo el municipio, que entró en vigor en el período o en los diez anteriores.
- Disposición adicional 55.ª: el 1,1 % también para los municipios cuya valoración colectiva entró en vigor desde el 1 de enero de 2012, pero solo en el ejercicio 2023. El Real Decreto-ley 26/2026 preveía ampliarla hasta el ejercicio 2026, pero el Congreso lo derogó el 2 de octubre de 2026 (BOE-A-2026-20526); esa ampliación no se aplica. Para 2026 vale la regla general del art. 85.1.
Cómo se cuenta
- Días. El valor catastral se prorratea por los días del año en que eres titular (art. 85.1).
- Titulares. La renta va a los titulares según la titularidad jurídica: si el bien es común del matrimonio, por mitad salvo que pruebes otra cuota; con usufructo, al usufructuario (art. 85.2 y art. 11.3).
- Sin valor catastral. Si el inmueble no tiene valor catastral o no te lo han notificado, se parte del 50 % del mayor entre el valor que Hacienda haya comprobado para otros impuestos y el precio de compra, y se aplica el 1,1 % (art. 85.1).
- Qué no se imputa. La vivienda habitual y el suelo no edificado; los inmuebles afectos a una actividad económica o que generan rendimientos del capital, como los alquilados; los que están en construcción o no se pueden usar por razones urbanísticas; y los derechos de aprovechamiento por turno de hasta dos semanas al año (art. 85.1 y 85.3).
Ejemplo. Una vivienda con valor catastral de 80.000 € durante todo el año: con el 2 %, la renta imputada es de 1.600 €; con el 1,1 %, de 880 €. Esa cifra se suma a tus otros ingresos: no es lo que pagas.
¿Tienes que presentar la Renta? Si tus únicas rentas son un sueldo dentro del límite y una renta imputada de hasta 1.000 € al año, puede que no estés obligado (art. 96.2). Los límites y las excepciones están en Declaración de la Renta de extranjeros residentes. En País Vasco y Navarra el IRPF se rige por normas forales: lo anterior es la ley estatal.
3. Si no resides en España: el Modelo 210 por la renta imputada
- Quién. Las personas físicas no residentes que son titulares de inmuebles urbanos en España no afectos a una actividad económica (art. 13.1.h del texto refundido de la ley del impuesto sobre la renta de no residentes, TRLIRNR). Presentas el Modelo 210 por la renta imputada, esté la casa vacía o la uses tú (art. 4.3 de la Orden EHA/3316/2010).
- Cómo se calcula. El art. 24.5 remite a las reglas de la imputación del IRPF. Lo hace al antiguo art. 87 del texto refundido de 2004, que hoy corresponde al art. 85 (disposición adicional 17.ª de la ley del IRPF). La base es la renta imputada íntegra, sin reducciones (art. 24.1). El tipo es el 24 %, o el 19 % si resides en otro Estado de la UE o del Espacio Económico Europeo (EEE) con el que exista un efectivo intercambio de información tributaria (art. 25.1.a).
- Ejemplo. Valor catastral de 80.000 €, año completo, 2 %: renta imputada de 1.600 €. Al 24 % son 384 € y al 19 % son 304 €. Con el 1,1 %, la renta es de 880 € y la cuota, de 211,20 € o 167,20 €. Es un ejemplo, no un cálculo para tu caso.
- Devengo y plazo. La renta se devenga el 31 de diciembre de cada año (art. 27.1.c del TRLIRNR). El plazo de presentación y pago va del 1 de abril al 31 de diciembre del año siguiente (art. 5.b de la Orden, modificado por la Orden HAC/623/2026). La renta imputada de 2025 se presenta del 1 de enero al 31 de diciembre de 2026, así que a 2 de octubre de 2026 el plazo sigue abierto. La de 2026, del 1 de abril al 31 de diciembre de 2027. Si domicilias el pago, el último día es el 23 de diciembre (art. 13.6).
- Borrador. Puedes pedir a la AEAT un borrador de la declaración de renta imputada (art. 28 bis del TRLIRNR). Si no te lo ponen a disposición, la obligación de presentar sigue igual.
- Convenios. Si tu país tiene convenio con España y lo aplicas, la autoliquidación tiene en cuenta sus límites y adjuntas un certificado de residencia fiscal con validez de un año (arts. 4.6 y 7.1 de la Orden).
- Varios titulares. Cada titular presenta por su parte (art. 8 del TRLIRNR, que remite a las reglas del IRPF sobre a quién pertenece la renta).
- Representante. Si resides fuera de la UE, la AEAT puede exigirte que nombres un representante en España por la cuantía de la renta o por poseer un inmueble (art. 10 del TRLIRNR).
- Años sin presentar. Si dejaste pasar el plazo de un año, mira qué pasa si no hago la declaración de la Renta. Habla de la Renta, pero su regla de recargos (art. 27 de la LGT, la ley general tributaria) es general.
- Inmueble en País Vasco o Navarra. El IBI se rige allí por normas forales (art. 39 del Concierto con el País Vasco; arts. 48 y 49 del Convenio con Navarra). Si no resides, la renta imputada de ese inmueble se declara ante la Hacienda foral, con sus propias normas de lugar, forma y plazo (arts. 21 y 22.2.h del Concierto; arts. 28 y 29.1.l del Convenio). No des por hecho que valgan el Modelo 210 de la AEAT ni sus plazos, ni lo explicado arriba sobre el IBI.
Real Decreto-ley 26/2026: derogado
El Real Decreto-ley 26/2026 preveía una escala por tramos para la renta imputada desde el 1 de enero de 2027, ampliar el 1,1 % de la disposición adicional 55.ª hasta el ejercicio 2026 y cambios en el recargo del IBI de las viviendas vacías. El Congreso lo derogó el 2 de octubre de 2026 (BOE-A-2026-20526); no se aplica. Si firmaste o pediste algo apoyándote en el decreto entre el 1 y el 2 de octubre, consúltalo con un profesional.
Documentos
- NIF o NIE. Sin NIE, el NIF con letra M se pide con el Modelo 030: Modelo 030. Para pagar sin certificado desde el extranjero basta un NIF o el código identificativo que da el propio formulario (art. 14).
- Datos del inmueble: valor catastral y referencia catastral, que figuran en el recibo del IBI o en la Sede Electrónica del Catastro.
- Fecha de compra u otro cambio de titularidad y tu porcentaje de propiedad, para prorratear los días y repartir entre titulares.
- Cl@ve o certificado electrónico, o poder para un representante: Cl@ve y certificado electrónico.
- Si aplicas un convenio: certificado de residencia fiscal del país donde vives, con validez de un año.
- Si domicilias el pago: una cuenta del contribuyente o de la persona que presenta (art. 13.7).
Lista orientativa: el texto consolidado de la Orden no enumera el contenido del formulario. Compruébala en el propio formulario de la AEAT.
Pasos:
- Mira el esquema y decide tu caso: si resides en España, si la casa es tu vivienda habitual y si la alquilas.
- Busca el valor catastral y la referencia catastral en el recibo del IBI o en la Sede Electrónica del Catastro.
- IBI: paga según el calendario de tu ayuntamiento. Si compraste o vendiste este año, comprueba a quién llega el recibo y qué pactasteis.
- Si resides en España: incluye el inmueble en la Renta con su uso y los días de cada uso: Declaración de la Renta de extranjeros residentes.
- Si no resides: calcula la renta imputada y la cuota con el valor catastral, los días y tu tipo, el 24 % o el 19 %.
- Entra en el Modelo 210 y elige la renta imputada de inmuebles urbanos (tipo de renta 02). Con Cl@ve o certificado, ingresas el pago en una entidad colaboradora, que te da un NRC (número de referencia completo), y lo introduces al transmitir; o domicilias el pago. Sin certificado y pagando desde el extranjero, usas el procedimiento del art. 14.
- Guarda la autoliquidación aceptada con su código seguro de verificación (art. 13.1.e).
Fuente oficial: TRLRHL, arts. 60 a 77, BOE, ley del IRPF, arts. 11, 45, 48, 85 y 96, BOE, TRLIRNR, arts. 13, 24, 25, 27 y 28, BOE, Orden EHA/3316/2010, BOE, Orden HAC/623/2026, BOE, Resolución del Congreso de 2 de octubre de 2026 (derogación del Real Decreto-ley 26/2026), BOE y AEAT, Modelo 210.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Reglas comprobadas con las fuentes oficiales el 3 de octubre de 2026.