
Коротко: податок на нерухомість в Іспанії складається з двох частин: IBI, який щороку платить кожен власник міській раді (ayuntamiento), і умовного доходу (renta imputada), який нерезиденти подають у Modelo 210, навіть якщо квартира порожня. Якщо ти живеш в Іспанії, Renta, твоя щорічна декларація, додає цей умовний дохід, коли житло не є твоїм основним і не здається.
Особисто чи через представника? Їхати особисто не обов'язково. IBI нараховує і збирає міська рада, сама або за угодою з іншою адміністрацією (ст. 77.1 і 77.8 іспанського закону про місцеві фінанси, TRLRHL); на її сайті пояснено, як платити. Renta подають онлайн: Декларація Renta для іноземців-резидентів. Modelo 210 подають онлайн через Cl@ve чи електронний сертифікат. За тебе його може подати і представник із довіреністю чи colaborador social (особа або організація, уповноважена подавати за інших) за ст. 12 Orden EHA/3316/2010. У формі ти значишся тим, хто сам розраховує податок (autoliquidación, ст. 2.2). Є також паперовий бланк, який генерує сайт AEAT і який оплачують у банку-партнері в Іспанії (ст. 10 і 11). Також є процедура без сертифіката для оплати переказом із-за кордону (ст. 14).
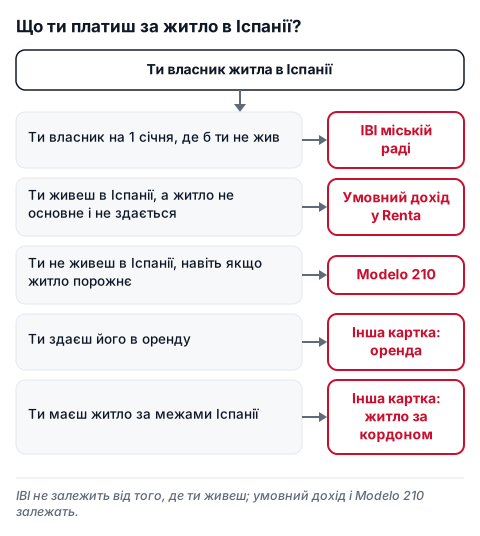
Що ти платиш у своєму випадку
- Будь-який власник: IBI міській раді, де б ти не жив.
- Ти живеш в Іспанії, а житло не основне і не здається: умовний дохід у Renta.
- Ти не живеш в Іспанії: Modelo 210 за умовний дохід, навіть якщо житло порожнє.
- Ти здаєш його в оренду: оренда оподатковується окремо, дивись оренда житла: IRPF і Modelo 210.
- Ти маєш житло за межами Іспанії: дивись житло в Україні чи за кордоном і іспанська Renta.
Бути податковим резидентом не те саме, що жити тут із дозволом: податкова резиденція і 183 дні.
1. IBI: місцевий податок, який платить кожен власник
- Що оподатковують. IBI (Impuesto sobre Bienes Inmuebles, податок на нерухомість) оподатковує вартість нерухомості (ст. 60 TRLRHL). База це кадастрова вартість (valor catastral, ст. 65), яку встановлює Catastro, а не ціна, яку ти заплатив. Її видно в квитанції IBI (ст. 77.6) і в електронному офісі Catastro.
- Хто платить. Власник або, якщо вони є, користувач за правом узуфрукту, власник права поверхні чи концесіонер. Об'єкт оподаткування визначають за пріоритетом, від концесії до права власності, тож за наявності узуфрукту платить узуфруктуарій, а за наявності концесії концесіонер (ст. 61 і 63). Якщо власників кілька, вони відповідають солідарно за суму податку, пропорційно своїй частці, якщо вони записані в Catastro, і порівну, якщо ні (ст. 64.2).
- Коли. IBI виникає 1 січня, а податковий період дорівнює календарному року (ст. 75.1 і 75.2). Хто є власником у цей день, той платник за весь рік. Зміна власника, наприклад купівля-продаж, враховується при наступному виникненні податку після дати, коли вона набирає чинності в Catastro (ст. 75.3).
- Купівля-продаж. Розподіл IBI за рік між покупцем і продавцем це приватна домовленість: закон дозволяє платнику перекласти витрати за загальним цивільним правом (ст. 63.2), але не наказує ділити. Нерухомість залишається забезпеченням сплати із субсидіарною відповідальністю (ст. 64.1), а нотаріус мусить попередити про несплачені борги з IBI.
- Скільки. Кожна міська рада встановлює ставку в межах закону. Для міської нерухомості мінімум становить 0,4 %, його застосовують, якщо міська рада не встановила іншої ставки, а максимум 1,10 %; деякі муніципалітети можуть додати пункти (ст. 72.1 і 72.3). Квитанція виходить із застосування цієї ставки до оподатковуваної бази, від чого віднімають знижки (ст. 66 до 71).
- Знижки. Вони залежать від місцевої податкової постанови (ordenanza fiscal) твоєї міської ради. Закон дозволяє, наприклад, до 90 % для багатодітних родин (ст. 74.4) і до 50 % за сонячні панелі чи зарядну точку для електромобіля (ст. 74.5 і 74.7). Загальнонаціональної ставки чи знижки, на яку можна розраховувати, немає, крім житла за державного захисту (VPO): 50 % протягом трьох років, якщо подати заявку (ст. 73.2).
- Порожнє житло. Якщо це передбачає її податкова постанова, міська рада може стягувати надбавку до 50 % суми IBI. Вона стосується житла, яке стоїть порожнім безперервно і без поважної причини понад два роки, якщо воно належить власникам чотирьох і більше житлових об'єктів. Надбавка може сягати 100 %, якщо порожнеча триває понад три роки. Міська рада може додати ще до 50 відсоткових пунктів, якщо власник має два чи більше порожніх житлових об'єктів у тому самому муніципалітеті. Закон вважає поважною причиною, серед іншого, друге житло з максимумом чотири роки порожнечі поспіль (ст. 72.4, редакція Закону 12/2023). Real Decreto-ley 26/2026 передбачав реформу цієї надбавки з IBI за 2027 рік, але Конгрес скасував його 2 жовтня 2026 (BOE-A-2026-20526); він не діє. Перевір постанову своєї міської ради та прикінцеве положення 3 Закону 12/2023 у BOE, де є ця редакція ст. 72.4.
- Коли і як платити. Ст. 60 до 77 не встановлюють дат оплати: їх визначає кожна міська рада або орган, який збирає податок від її імені. Дивись її податковий календар. Закон не вимагає надсилати тобі нове нарахування щороку, коли кадастрову вартість уже повідомили під час загальної переоцінки (ст. 77.4). Якщо квитанція не прийшла, запитай у міської ради до кінця строку.
2. Якщо ти живеш в Іспанії: умовний дохід від нерухомості
Багато власників чують, що за друге житло платять 2 % кадастрової вартості. Це не так. Закон припускає дохід від володіння міською нерухомістю, яку ти не використовуєш як основне житло і не здаєш, і цей дохід становить відсоток від кадастрової вартості (ст. 85 закону про IRPF, податку на доходи фізичних осіб). Його додають до інших твоїх доходів у загальній базі (ст. 45 і 48) і оподатковують за шкалою IRPF, як зарплату. Ти платиш IRPF із цього доходу, а не 2 % кадастрової вартості.
Скільки доходу нараховують
- Загальне правило (ст. 85.1): 2 % кадастрової вартості, або 1,1 %, якщо кадастрові вартості твого муніципалітету переглянули загальною колективною оцінкою, тобто переоцінкою всього муніципалітету, яка набула чинності в цьому періоді чи в десяти попередніх.
- Додаткове положення 55: 1,1 % також для муніципалітетів, де колективна оцінка набула чинності від 1 січня 2012 року, але лише за 2023 рік. Real Decreto-ley 26/2026 передбачав поширити його до 2026 року, але Конгрес скасував його 2 жовтня 2026 року (BOE-A-2026-20526); це поширення не діє. Для 2026 року діє загальне правило ст. 85.1.
Як це рахують
- Дні. Кадастрову вартість беруть пропорційно до днів року, коли ти власник (ст. 85.1).
- Власники. Дохід нараховують власникам за юридичним титулом: якщо майно спільне подружжя, порівну, поки ти не доведеш іншої частки; за наявності узуфрукту, узуфруктуарію (ст. 85.2 і ст. 11.3).
- Без кадастрової вартості. Якщо в нерухомості немає кадастрової вартості або її тобі не повідомили, беруть 50 % більшої з двох величин: вартості, яку податкова перевірила для інших податків, і ціни купівлі; до цієї суми застосовують 1,1 % (ст. 85.1).
- Що не нараховують. Основне житло і незабудовану землю; об'єкти, задіяні в економічній діяльності або такі, що дають дохід від капіталу, як-от здані в оренду; ті, що будуються або не придатні до користування з містобудівних причин; і права таймшеру до двох тижнів на рік (ст. 85.1 і 85.3).
Приклад. Житло з кадастровою вартістю 80 000 € протягом цілого року: за 2 % умовний дохід становить 1 600 €; за 1,1 % 880 €. Цю суму додають до твоїх інших доходів: це не те, що ти платиш.
Чи треба подавати Renta? Якщо твої єдині доходи це зарплата в межах ліміту і умовний дохід до 1 000 € на рік, ти можеш не бути зобов'язаним (ст. 96.2). Ліміти й винятки описано в Декларація Renta для іноземців-резидентів. У Країні Басків і Наваррі IRPF резидентів регулюють місцеві (форальні) норми: усе вище це загальнодержавний закон.
3. Якщо ти не живеш в Іспанії: Modelo 210 за умовний дохід
- Хто. Фізичні особи-нерезиденти, які є власниками міської нерухомості в Іспанії, не задіяної в економічній діяльності (ст. 13.1.h іспанського закону про податок на доходи нерезидентів, TRLIRNR). Ти подаєш Modelo 210 за умовний дохід, чи житло порожнє, чи ти ним користуєшся (ст. 4.3 Orden EHA/3316/2010).
- Як рахують. Ст. 24.5 відсилає до правил умовного доходу в IRPF. Вона робить це через давню ст. 87 зведеного тексту 2004 року, якій сьогодні відповідає ст. 85 (додаткове положення 17 закону про IRPF). База це повний умовний дохід без зменшень (ст. 24.1). Ставка 24 %, або 19 %, якщо ти живеш в іншій державі ЄС чи Європейського економічного простору (ЄЕП), з якою діє ефективний обмін податковою інформацією (ст. 25.1.a).
- Приклад. Кадастрова вартість 80 000 €, цілий рік, 2 %: умовний дохід 1 600 €. За 24 % це 384 €, а за 19 % 304 €. За 1,1 % дохід становить 880 €, а податок 211,20 € або 167,20 €. Це приклад, а не розрахунок для твого випадку.
- Виникнення і строк. Дохід виникає 31 грудня кожного року (ст. 27.1.c TRLIRNR). Строк подання й оплати йде з 1 квітня до 31 грудня наступного року (ст. 5.b Orden у редакції Orden HAC/623/2026). Умовний дохід за 2025 рік подають з 1 січня до 31 грудня 2026 року, тож 2 жовтня 2026 року строк іще відкритий. За 2026 рік, з 1 квітня до 31 грудня 2027 року. Якщо оплату домицильовано, останній день 23 грудня (ст. 13.6).
- Чернетка. Ти можеш попросити в AEAT чернетку декларації умовного доходу (ст. 28 bis TRLIRNR). Якщо її не надали, обов'язок подати лишається той самий.
- Конвенції. Якщо твоя країна має з Іспанією угоду про уникнення подвійного оподаткування і ти її застосовуєш, розрахунок враховує її ліміти, а ти додаєш сертифікат податкової резиденції, чинний один рік (ст. 4.6 і 7.1 Orden).
- Кілька власників. Кожен власник подає за свою частку (ст. 8 TRLIRNR, яка відсилає до правил IRPF про те, кому належить дохід).
- Представник. Якщо ти живеш поза ЄС, AEAT може вимагати призначити представника в Іспанії через розмір доходу чи володіння нерухомістю (ст. 10 TRLIRNR).
- Роки без декларації. Якщо ти пропустив строк за якийсь рік, дивись що буде, якщо не подати Renta. Там мова про Renta, але правило надбавок (ст. 27 LGT, загального податкового закону) загальне.
- Нерухомість у Країні Басків чи Наваррі. IBI там регулюють місцеві (форальні) норми (ст. 39 Concierto з Країною Басків; ст. 48 і 49 Convenio з Наваррою). Якщо ти не живеш в Іспанії, умовний дохід від такої нерухомості декларують у форальній податковій, за її власними правилами щодо місця, форми й строку (ст. 21 і 22.2.h Concierto; ст. 28 і 29.1.l Convenio). Не вважай, що діють Modelo 210 від AEAT чи його строки, а також те, що вище сказано про IBI.
Real Decreto-ley 26/2026: скасовано
Real Decreto-ley 26/2026 передбачав шкалу за рівнями для умовного доходу з 1 січня 2027 року, поширення 1,1 % додаткового положення 55 до 2026 року і зміни в надбавці до IBI за порожнє житло. Конгрес скасував його 2 жовтня 2026 року (BOE-A-2026-20526); він не діє. Якщо ти підписав чи подав щось на підставі декрету між 1 і 2 жовтня, проконсультуйся з фахівцем.
Документи
- NIF або NIE. Без NIE NIF із літерою M просять через Modelo 030: Modelo 030. Щоб заплатити без сертифіката з-за кордону, досить NIF або ідентифікаційного коду, який дає сама форма (ст. 14).
- Дані про нерухомість: кадастрова вартість і кадастрова референція, які є в квитанції IBI чи в електронному офісі Catastro.
- Дата купівлі чи іншої зміни власника і твоя частка володіння, щоб розрахувати дні і розподілити між власниками.
- Cl@ve або електронний сертифікат, або довіреність для представника: Cl@ve і електронний сертифікат.
- Якщо застосовуєш конвенцію: сертифікат податкової резиденції країни, де живеш, чинний один рік.
- Якщо домицільовуєш оплату: рахунок платника або того, хто подає (ст. 13.7).
Перелік орієнтовний: зведений текст Orden не перелічує вміст форми. Перевір його у формі AEAT.
Кроки:
- Подивись на схему і визнач свій випадок: чи ти живеш в Іспанії, чи житло основне і чи ти його здаєш.
- Знайди кадастрову вартість і кадастрову референцію в квитанції IBI або в електронному офісі Catastro.
- IBI: плати за календарем своєї міської ради. Якщо цього року купував чи продавав, перевір, кому приходить квитанція і про що домовились.
- Якщо ти живеш в Іспанії: внеси нерухомість у Renta з її використанням і днями кожного використання: Декларація Renta для іноземців-резидентів.
- Якщо ти не живеш в Іспанії: порахуй умовний дохід і податок за кадастровою вартістю, днями і своєю ставкою, 24 % або 19 %.
- Зайди в Modelo 210 і обери умовний дохід від міської нерухомості (тип доходу 02). З Cl@ve чи сертифікатом платиш у банку-партнері, який дає NRC (повний референтний номер), і вводиш його при передачі; або домицільовуєш оплату. Без сертифіката і з оплатою з-за кордону користуєшся процедурою ст. 14.
- Збережи прийнятий розрахунок (autoliquidación) з його кодом безпечної перевірки (ст. 13.1.e).
Офіційне джерело: TRLRHL, ст. 60 до 77, BOE, закон про IRPF, ст. 11, 45, 48, 85 і 96, BOE, TRLIRNR, ст. 13, 24, 25, 27 і 28, BOE, Orden EHA/3316/2010, BOE, Orden HAC/623/2026, BOE, Резолюція Конгресу від 2 жовтня 2026 (скасування Real Decreto-ley 26/2026), BOE і AEAT, Modelo 210.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку. Правила звірено з офіційними джерелами 3 жовтня 2026 року.
