
En breve: ¿qué pasa si no hago la declaración de la renta? Si no estabas obligado a presentarla, no hay multa, pero la devolución que te correspondiera se pierde a los 4 años. Presentar por tu cuenta antes de que la AEAT (la Agencia Tributaria) te escriba cuesta un recargo de 1% más 1% por cada mes completo de retraso, sin sanción. Si la AEAT te reclama antes, la sanción puede ser del 50% o más de lo que no pagaste. Según nuestro cálculo, la AEAT puede reclamar la Renta 2022 hasta el 30.06.2027.
¿Presencial o por representante? Se hace online en la sede de la AEAT, con Renta WEB del año que falta, sin ir a ninguna oficina. En la campaña de la Renta, un apoderado (representante con poderes) o un colaborador social autorizado puede presentar por ti con su propio certificado: cómo lo explica la tarjeta de la Renta. Para años anteriores, confírmalo con la AEAT o con un asesor. Si te llegó un requerimiento (una petición formal de la AEAT), también se contesta online: cómo contestar un requerimiento.
Primero, mira si estabas obligado. Cada año tiene su límite (art. 96 LIRPF). Con un solo pagador en España, el límite era de 22.000 € al año. Si cobrabas de un pagador que no retiene IRPF en España, como un empleador o una pensión de Ucrania, el límite era menor. Fue de 14.000 € en la Renta 2022, 15.000 € en la 2023 y 15.876 € desde la Renta 2024 (AEAT 2022, 2023, 2024). Los casos de varios pagadores y quién presenta siempre están en la tarjeta de la Renta de extranjeros residentes. Si no estabas obligado y el resultado sale a devolver, no hay multa por no presentar. Puedes presentar para pedir esa devolución mientras no pasen 4 años.
Si presentas tú antes de que la AEAT te escriba. Si el resultado sale a ingresar, se aplica el recargo por declaración extemporánea (art. 27 de la LGT, la Ley General Tributaria). Hace falta que no haya habido requerimiento previo: ninguna actuación de la AEAT, con conocimiento formal tuyo, dirigida a reconocer, regularizar, comprobar, inspeccionar, asegurar o liquidar esa deuda (art. 27.1). No hay sanción.
- Menos de un mes de retraso: 1% de lo que sale a pagar.
- Cada mes completo de retraso suma otro 1%: con 6 meses completos son 7%, con 11 meses completos son 12%.
- Pasados 12 meses: 15% más intereses de demora, desde el día siguiente a esos 12 meses hasta que presentas.
- Rebaja del 25% del recargo si pagas la deuda al presentar y el recargo dentro del plazo que te indique la AEAT al notificarte su liquidación (art. 27.5).
- Si presentas y no pagas, la AEAT liquida el recargo y los intereses, y sobre lo no pagado pueden añadirse recargos del período ejecutivo: 5%, 10% o 20% según cuándo pagues (arts. 27.3 y 28).
Cada declaración tardía debe indicar el año al que se refiere y llevar solo datos de ese año (art. 27.4). Si no, no se aplica este régimen y la falta de pago puede sancionarse como infracción leve (art. 191.6).
Si el resultado sale a devolver o a cero, no hay recargo, porque se calcula sobre lo que sale a ingresar. Si estabas obligado, puede haber una multa fija (art. 198 LGT): 100 € si presentas tú antes de que la AEAT te escriba y 200 € en otro caso.
Si la AEAT se adelanta con un requerimiento. Ya no se aplica el recargo del art. 27. La AEAT liquida la deuda con intereses de demora desde el día siguiente al fin del plazo de presentación (art. 26) y puede sancionar por no pagar (art. 191). La sanción es del 50% de lo no pagado si no pasa de 3.000 €. Por encima de 3.000 €, no presentar cuenta como ocultación de datos (art. 184.2) y la sanción va del 50% al 100%, con un mínimo que sube según el perjuicio (art. 187). En una comprobación limitada se rebaja un 30% si no recurres y otro 40% sobre lo que queda si pagas en el plazo voluntario (art. 188). Si no hay nada que pagar, la multa fija es de 200 € (art. 198).
Un ejemplo con números (nuestro cálculo, orientativo). Renta 2023 de una persona soltera y sin hijos, residente en la Comunitat Valenciana, con un sueldo bruto de 16.000 € de una empresa de Ucrania (1.000 € por encima del límite de 15.000 € de ese año). Supuestos: sin cotizaciones a la Seguridad Social española, 2.000 € de otros gastos y ninguna deducción, tampoco la de doble imposición internacional. El impuesto sale a pagar unos 311 €. Se paga unos dos años después del fin del plazo, con un interés de demora del 4,0625% anual (el que fijó la Ley 31/2022 para 2023; cada año lo marca la ley del presupuesto).
- Presentando tú antes: 311 € más el recargo del 15% con la rebaja del 25% (unos 35 €) más los intereses del segundo año (unos 13 €). Total, unos 359 €, sin sanción.
- Tras un requerimiento: 311 € más la sanción del 50% (unos 156 €, o unos 65 € con las dos rebajas) más los intereses de dos años (unos 25 €). Total, entre unos 402 € y unos 492 € (cifras redondeadas).
Tu importe depende de tus ingresos, tus deducciones y la fecha de pago. Renta WEB calcula el impuesto de tu caso.
Hasta cuándo puede reclamar la AEAT. El derecho de la AEAT a liquidar la deuda prescribe a los 4 años (art. 66 LGT). Se cuentan desde el día siguiente al último día del plazo de presentación de cada Renta (art. 67). A los 4 años prescribe también el derecho a pedir una devolución. Según nuestro cálculo:
- Renta 2022 (plazo del 11.04.2023 al 30.06.2023): hasta el 30.06.2027.
- Renta 2023 (del 03.04.2024 al 01.07.2024; el 30.06.2024 fue domingo): hasta el 01.07.2028.
- Renta 2024 (del 02.04.2025 al 30.06.2025): hasta el 30.06.2029.
- Renta 2025 (del 08.04.2026 al 30.06.2026): hasta el 30.06.2030.
- Rentas anteriores a 2022: en principio, ya prescritas.
La prescripción se interrumpe, y el plazo de 4 años vuelve a empezar, con cualquier actuación de la AEAT notificada a ti para regularizar o comprobar ese año y con tu propia presentación (art. 68). Contar con la prescripción es arriesgado: la fecha es fácil de calcular mal y una sola actuación notificada reinicia el plazo.
Documentos
- NIE o TIE y un medio de identificación que admita el servicio de ese año, por ejemplo Cl@ve o certificado electrónico: Cl@ve y certificado electrónico.
- Tus datos fiscales de ese año: la sede los muestra en el servicio «Datos fiscales» de cada ejercicio (ejercicio 2022, ejercicio 2023).
- Certificados de retenciones o nóminas de cada pagador en España de ese año.
- Justificantes de los ingresos de fuera de España (nóminas, certificado de pensión, extractos), con importes, fechas y país, pasados a euros. La regla sobre qué tipo de cambio usar no la hemos confirmado: consúltala con un asesor.
- Justificantes del impuesto pagado fuera de España, si pides la deducción por doble imposición internacional.
- Facturas y pagos de las deducciones de ese año, por ejemplo alquiler, gastos de salud o guardería.
- IBAN de tu cuenta, para la devolución o para pagar.
- El requerimiento de la AEAT, si te llegó uno.
Lista orientativa: depende de tus ingresos y deducciones de cada año; compruébala en la sede de la AEAT.
Casos dudosos
- Protección temporal. Por sí sola no te libra de presentar la Renta: residencia fiscal en España y los 183 días.
- «Nadie me escribió». La obligación nace de la ley (art. 96 LIRPF), no de una carta de la AEAT. Que no te hayan escrito no significa que no estuvieras obligado, y no cambia el plazo de 4 años.
- Ingresos de Ucrania. Sin retenedor en España, el límite es el menor (14.000 €, 15.000 € o 15.876 € según el año), no 22.000 €. Si el pagador del extranjero sí opera en España, la regla puede ser otra: consulta tu caso.
- Ya presentaste ese año y falta un ingreso. Corrígelo con el servicio «Modificación de una declaración ya presentada» de Renta WEB de ese año, en vez de presentar una declaración nueva. Para la Renta 2024 y la 2025 la AEAT lo describe como autoliquidación rectificativa (manual Renta 2024); para 2023 su manual habla de declaración complementaria o solicitud de rectificación, y para 2022 no lo hemos confirmado. Si sube lo que pagas, puede aplicarse el recargo del art. 27 (AEAT, recargos aplicables).
- Recargo en pantalla. No hemos confirmado si Renta WEB calcula el recargo al presentar fuera de plazo. Mira el resultado antes de confirmar y espera la liquidación de la AEAT.
- Modelo 720. Es otra declaración distinta (bienes y cuentas en el extranjero), con otras sanciones: no entra en esta tarjeta.
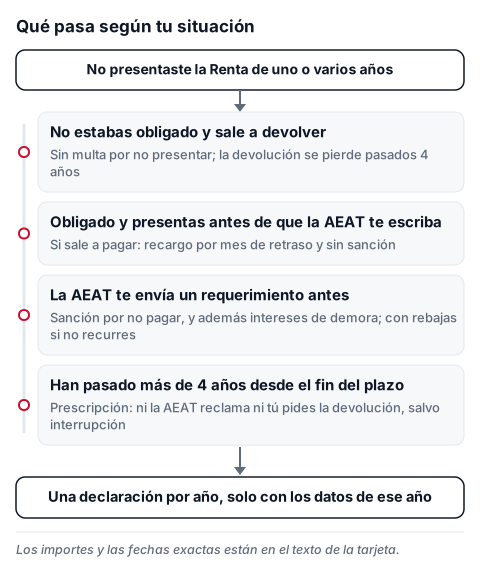
Pasos:
- Haz la lista de los años sin presentar, de 2022 a 2025. Las Rentas anteriores a 2022 ya han prescrito, en principio. Para la Renta 2025 no hemos confirmado dónde se presenta fuera de plazo.
- Para cada año, mira si estabas obligado y si eras residente fiscal: Renta de extranjeros residentes y residencia fiscal y los 183 días.
- Reúne los documentos y consulta tus datos fiscales de ese año en la sede de la AEAT, ejercicios anteriores.
- Entra en Renta WEB del año que falta con tu medio de identificación. Presenta un año por declaración y solo con datos de ese año.
- Si sale a ingresar, paga al presentar. Después la AEAT te notificará el recargo (y los intereses, si pasaron 12 meses): págalo en el plazo que indique para tener la rebaja del 25%.
- Si sale a devolver, indica tu IBAN. Si ya habías presentado ese año, corrige esa declaración en vez de presentar otra.
- Si la AEAT ya te escribió, contesta el requerimiento en plazo desde la sede y revisa tu caso con un asesor antes de pagar.
Fuente oficial: LGT, arts. 27, 66, 188, 191 y 198, BOE y AEAT, Renta de ejercicios anteriores.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Cifras y fechas revisadas a 1 de octubre de 2026.