
En breve: el Modelo 030 es el formulario de la Agencia Tributaria (AEAT) para pedir un NIF, darse de alta en el censo de obligados tributarios y comunicar un cambio de domicilio fiscal o de datos personales. Modelo 030 para extranjeros: si ya tienes NIE, ese número es tu NIF y no pides otro. El 030 te sirve si no tienes NIE y vas a hacer algo con efecto fiscal en España (el NIF empieza por la letra M), si cambias de domicilio (3 meses para comunicarlo) o si cambia tu residencia fiscal. Se presenta por internet o en papel (en una oficina de la AEAT o por correo).
¿Presencial o por representante? No es obligatorio ir en persona. Puedes presentarlo por internet con Cl@ve Móvil, certificado electrónico o DNI electrónico, o encargarlo a un colaborador social (persona o entidad autorizada para presentar declaraciones en nombre de terceros) o a un representante. También vale el impreso en papel: se entrega en la oficina de la AEAT que corresponde a tu domicilio fiscal o se envía por correo a esa oficina. La ficha oficial del procedimiento enumera además las oficinas consulares de España en el exterior entre los lugares de presentación, pero la Orden EHA/3695/2007 solo prevé la entrega en la AEAT o el correo: si piensas usar un consulado, confirma antes con la AEAT. La atención presencial en las oficinas pide cita previa, salvo la entrega de documentos en el registro (Asistencia y cita). Un cambio de domicilio fiscal también se puede comunicar por teléfono (art. 7 de la Orden EHA/3695/2007). Si aún no tienes NIF ni NIE, lee «Cómo pedir el NIF sin NIE» más abajo: el acceso por internet exige identificarte antes.
¿Quién lo presenta? Las personas físicas que no tienen actividad empresarial o profesional y no pagan rendimientos sujetos a retención, por ejemplo sueldos (art. 2 de la Orden). Quien ya figura en el Censo de Empresarios, Profesionales y Retenedores solo usa el 030 para el estado civil y los datos identificativos; para lo demás usa el Modelo 036 (AEAT, quién debe presentar la declaración censal).
¿Cuándo sí necesitas el Modelo 030?
- NIF sin NIE. Si no tienes NIE, pides el NIF con el 030, de forma transitoria (estás obligado a tener NIE pero aún no lo tienes) o definitiva (no estás obligado a tenerlo). Tiene 9 caracteres y la primera letra es la M (art. 20.2 del RD 1065/2007). Lo pides cuando vayas a hacer operaciones de naturaleza o con trascendencia tributaria, es decir, operaciones con consecuencias ante Hacienda. En el impreso marcas la causa «Solicitud de NIF por persona física que no disponga de DNI/NIE». Si hace falta y no lo pides, la AEAT puede darte de alta y asignarte el NIF de oficio. La letra L es de los españoles que viven fuera de España (art. 19.2), no de los extranjeros.
- Alta en el censo. Según la AEAT, el alta en el censo de obligados tributarios se produce al asignarte el NIF. Si ya tienes DNI o NIE, pero aún no figuras identificado en el sistema de la AEAT, y vas a hacer operaciones con efecto fiscal, pides el alta con el 030 (AEAT, alta en el censo).
- Cambio de domicilio fiscal. Tu domicilio fiscal es el lugar de tu residencia habitual (art. 48.2 de la LGT) y comunicar el cambio es obligación tuya (art. 48.3). El plazo está más abajo. Si indicas un domicilio en España, el impreso pide la referencia catastral de la vivienda (obligatoria, salvo que el inmueble no tenga ninguna asignada). Para cambiar solo el domicilio también existe el servicio Mis datos censales, con Cl@ve, certificado o DNI electrónico.
- Domicilio para notificaciones. Si quieres que la AEAT te escriba a otra dirección, la indicas en el 030 (apartado 7 del impreso).
- Datos personales y avisos. Nombre, apellidos, sexo y NIF (por ejemplo, al pasar de NIE a DNI), estado civil, datos de tu representante legal o voluntario, nueva tarjeta acreditativa del NIF y teléfono o correo para los avisos de la AEAT (AEAT, modificar datos identificativos).
- Residencia fiscal. Si cambia tu residencia fiscal, también se comunica con el 030: en el impreso marcas «Residente fiscal en España» o «NO residente fiscal en España» y la fecha de efectos. Si te vas a vivir al extranjero, la AEAT pide el certificado de residencia fiscal del país donde vives. El 030 solo comunica el cambio; quién es residente fiscal lo decide la ley: residencia fiscal y los 183 días.
¿Cuándo no es el Modelo 030?
- Ya tienes NIE. Tu NIF es el NIE (art. 20.1 del RD 1065/2007), así que no pides un NIF con M. Si aún no lo tienes: NIE, qué es y cómo solicitarlo. Si tenías un NIF con M y consigues el NIE, vale el NIE (art. 21.3) y tienes que comunicarlo en 2 meses (art. 21.1).
- Eres autónomo o pagas rentas con retención. Estás en el censo de empresarios, profesionales y retenedores: tu modelo es el 036 y para cambiar de domicilio tienes 1 mes (art. 17.1). Más en trabajar por cuenta propia.
- Solo quieres empadronarte. El padrón es otro trámite, en el ayuntamiento: empadronamiento.
- Buscas residir o trabajar. El NIF solo identifica a la persona ante Hacienda en sus relaciones tributarias (art. 18.1). No es un permiso de residencia ni de trabajo.
Cómo pedir el NIF sin NIE. Hay un trámite propio, «Solicitud de NIF de persona física, sin DNI/NIE, no presencial». Según el tutorial de la AEAT, descargas el impreso 030 en PDF, marcas la causa de NIF sin DNI/NIE, escaneas el impreso firmado y los documentos, y los envías desde el servicio de la sede, en tu nombre o en representación de otra persona. Hace falta identificarse con Cl@ve, certificado o DNI electrónico, y el tutorial dice que quien presenta debe tener NIF en el censo. Si aún no tienes ninguno, puede presentarlo en tu nombre un representante, o entregas el impreso en papel en una oficina de la AEAT o lo envías por correo. La comunicación de la tarjeta del NIF llega por correo a tu domicilio fiscal o al de notificaciones; si das móvil o correo, la AEAT te avisa con un código de verificación (CSV) para que consultes el NIF e imprimas la tarjeta.
Plazos
- Regla general: en cualquier momento desde que se produce la causa (art. 8 de la Orden). Para el NIF, cuando vayas a hacer la operación con efecto fiscal.
- Cambio de domicilio fiscal: 3 meses desde el cambio (art. 8 de la Orden y art. 17.2 del RD 1065/2007). Si antes termina el plazo de la Renta o de otra autoliquidación de un impuesto personal que tengas que presentar tras mudarte, lo comunicas en ese modelo, salvo que ya lo hayas hecho.
- Desde cuándo vale: el nuevo domicilio surte efecto desde que lo presentas (art. 17.3). Hasta entonces, para la AEAT sigue valiendo el anterior (art. 48.3 de la LGT).
- NIE después de un NIF con M: comunícalo en 2 meses a la AEAT y a las demás personas o entidades ante las que deba constar tu nuevo número; el NIF anterior vale hasta la fecha de esa comunicación (art. 21.1).
- Respuesta de la AEAT: la ficha oficial no fija plazo de resolución. Si presentas el 030 por internet, la modificación de los datos no es inmediata: se ve en el sistema cuando se valida. Con «Mis datos censales», el cambio de domicilio sí es inmediato.
- Documentación que se aporta aparte: 10 días desde la presentación, sin esperar a que la AEAT te la pida, cuando el sistema no deja adjuntarla en la propia presentación electrónica (art. 88.7 del RD 1065/2007, salvo que una norma específica fije otro plazo o lugar). El artículo no dice si son días hábiles o naturales.
Coste. El impreso no tiene apartado de pago y ni la Orden ni la ficha de la AEAT mencionan ninguna tasa, así que no se paga nada a la AEAT por presentarlo. Si encargas el trámite a una gestoría o asesoría, sus honorarios son aparte.
Multas. Lo que prevé la LGT, tal como está escrito:
- No comunicar el domicilio fiscal o su cambio, si no tienes actividad económica: infracción leve, multa fija de 100 € (art. 198.5).
- Presentar tarde una declaración censal: 400 € (art. 198.1), la mitad si la presentas antes de que la AEAT te lo reclame (art. 198.2).
- Presentarla incompleta, inexacta o con datos falsos: 250 € (art. 199.3).
Qué multa se aplica en un caso concreto lo decide la AEAT.
Casos que suelen confundir
- Pareja. Un solo impreso firmado por los dos cónyuges vale solo si los dos comunican el mismo cambio de domicilio fiscal o piden a la vez el alta, el NIF o cambios de datos. Por internet, cada cónyuge necesita su certificado y uno de los dos un apoderamiento inscrito del otro (AEAT, cómo y dónde presentar).
- Domicilio fiscal y domicilio de notificaciones. Son dos cosas distintas: el segundo es opcional y solo lo indicas si quieres recibir las notificaciones en otra dirección.
- Documentación que falta o que se aporta después. Si presentas por internet y tienes que adjuntar documentación, se presenta en el Registro Electrónico de la AEAT, desde la sede (AEAT, preguntas frecuentes del Modelo 030). Si la documentación falta o está incompleta, la AEAT te requiere para completarla en 10 días desde el día siguiente a la notificación; si no lo haces, se te tiene por desistido y se archiva (art. 89 del RD 1065/2007).
Documentos
- El impreso del Modelo 030 completo y firmado (o el formulario por internet).
- NIF sin NIE (letra M): pasaporte en vigor u otro documento de identidad en vigor equivalente; prueba de que has solicitado el NIE o documentación que justifique que no estás obligado a tenerlo; documentación que acredite la operación con efecto fiscal.
- Alta en el censo: DNI o tarjeta acreditativa del NIE.
- Cambio de domicilio fiscal: DNI o tarjeta acreditativa del NIE, o pasaporte si tienes un NIF con M o con L.
- Cambio de datos personales (por ejemplo, nombre, apellidos, sexo o NIF): DNI o tarjeta acreditativa del NIE (pasaporte si tienes un NIF con M o con L) y la documentación que acredite la variación.
- Cambio de estado civil, nueva tarjeta del NIF, domicilio para notificaciones o avisos: DNI o tarjeta acreditativa del NIE (pasaporte si tienes un NIF con M o con L).
- Cambio de residencia fiscal al extranjero: certificado de residencia fiscal emitido por la autoridad fiscal del país donde vives, y DNI o tarjeta acreditativa del NIE (o pasaporte si tienes un NIF con M o con L).
- Representante, si lo hay: documento que acredite la representación y su DNI, tarjeta del NIE o pasaporte en vigor.
Lista según la página de documentación de la AEAT. La AEAT remite al «Informador censal» para el detalle de cada caso, así que puede no ser exhaustiva: compruébala allí.
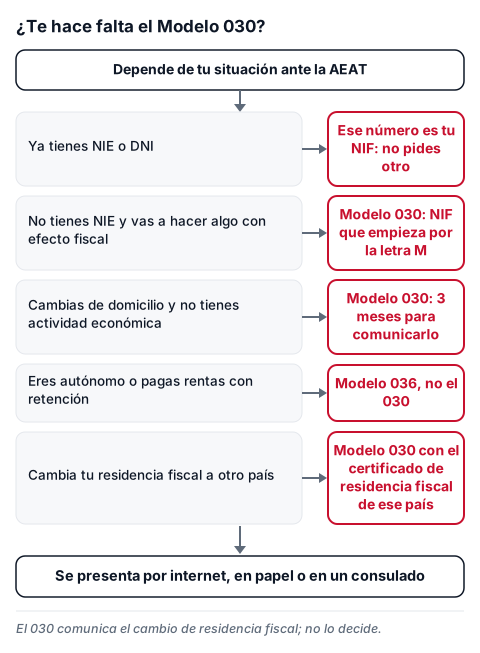
Pasos:
- Mira en el esquema qué te toca y elige la causa o causas de presentación (puedes marcar varias). Si dudas, usa el asistente virtual censal de la AEAT y reúne los documentos de la lista.
- Con Cl@ve o certificado, entra en Modelo 030, modificación o presentación (si solo cambias de domicilio, también vale Mis datos censales). Si aún no tienes Cl@ve ni certificado, mira Cl@ve y certificado electrónico. Sin acceso, hay una vía por internet que no pide Cl@ve ni certificado, el «Procedimiento extraordinario de presentación - no presencial», pero solo si ya tienes un NIF dado de alta en el censo y no sirve para pedir un NIF. También puedes descargar el impreso en PDF; la AEAT pide abrirlo con Adobe Reader.
- Rellena el formulario: por internet, las pestañas «Datos identificativos», «Domicilios» y «Representante»; en papel, los apartados que correspondan y la firma (tutorial de presentación electrónica).
- Adjunta o entrega la documentación de tu caso. Para el NIF sin NIE: pasaporte, prueba de la solicitud de NIE o de que no estás obligado, y documentación de la operación con efecto fiscal.
- Firma y envía. Por internet, pulsa «Firmar y Enviar» y guarda la hoja de respuesta con el CSV (código seguro de verificación). En papel, entrega el impreso en la AEAT (con cita previa o en el registro) o envíalo por correo.
- Espera el resultado. La comunicación de la tarjeta del NIF llega por correo a tu domicilio fiscal o al de notificaciones; si diste móvil o correo, la AEAT te avisa con un código de verificación (CSV) para que consultes el NIF e imprimas la tarjeta.
Fuente oficial: AEAT, Modelo 030, Orden EHA/3695/2007, BOE, RD 1065/2007, arts. 17 a 21, BOE y LGT, arts. 48, 198 y 199, BOE.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Reglas comprobadas con las fuentes oficiales el 2 de octubre de 2026.