
En breve: la ley Beckham es el nombre popular del régimen especial de impatriados (art. 93 de la ley del IRPF, el impuesto de la Renta). Sus requisitos: no haber sido residente fiscal en España en los 5 años anteriores y mudarte por trabajo, como administrador, para emprender o como profesional muy cualificado. Si los cumples, puedes tributar como no residente durante 6 años: 24% hasta 600.000 € de ingresos del trabajo y 47% por encima. Se pide con el Modelo 149 como máximo 6 meses después del inicio de la actividad.
¿Presencial o por representante? Todo es online. El Modelo 149 se presenta solo por internet (Orden HFP/1338/2023, art. 8), con certificado electrónico reconocido (también el del DNI electrónico) o con Cl@ve PIN, según las instrucciones de la AEAT, y antes necesitas NIF y figurar en el censo de la AEAT (la Agencia Tributaria). El formulario tiene un apartado para un representante; cómo se acredita no lo hemos comprobado. Cómo conseguir el certificado o Cl@ve: Cl@ve y certificado electrónico. Si aún no tienes NIE: cómo solicitar el NIE.
Qué es. No es una deducción ni una exención de la Renta ordinaria: es otro sistema de cálculo. Sigues siendo contribuyente del IRPF, pero el impuesto se calcula con las reglas del IRNR (impuesto sobre la renta de no residentes), es decir, por lo que obtienes en España. La excepción es el trabajo: durante el régimen, todo lo que ganas por trabajo o por una actividad emprendedora cuenta como obtenido en España, aunque lo hagas desde otro país (art. 93.2 de la ley). El trabajo anterior a la mudanza o posterior al fin del desplazamiento queda fuera (art. 114.2.a del reglamento).
Quién puede (art. 93.1 de la ley del IRPF). Las tres condiciones deben cumplirse a la vez:
- No haber sido residente fiscal en España en ninguno de los 5 años anteriores al de tu llegada. Cómo se mide la residencia: residencia fiscal y los 183 días.
- Mudarte a España, en el primer año del régimen o en el anterior, por una de estas causas:
- Un contrato de trabajo (no vale la relación laboral especial de los deportistas profesionales). Se cumple si empiezas a trabajar para un empleador en España, si tu empleador te desplaza y hay carta de desplazamiento, o si trabajas a distancia usando solo medios informáticos y de telecomunicación. La ley cita en particular a los empleados con el visado de teletrabajo internacional: requisitos del visado.
- Ser administrador de una entidad. Si es una entidad patrimonial, tu participación no puede hacerla «vinculada» a ti según la ley del Impuesto sobre Sociedades.
- Hacer en España una actividad emprendedora: innovadora o de especial interés económico, con informe favorable de ENISA (la Empresa Nacional de Innovación). Quien necesita permiso de residencia debe tener antes de mudarse la autorización para actividad empresarial; los ciudadanos de la UE piden el informe a ENISA ellos mismos (art. 113.2 del reglamento).
- Ser profesional altamente cualificado que presta servicios a una empresa emergente (startup), o hacer actividades de formación, investigación, desarrollo e innovación, y que eso suponga más del 40% de tus ingresos empresariales, profesionales y del trabajo.
- No obtener rentas a través de un establecimiento permanente situado en España (una presencia fija de una empresa, como una oficina). Los emprendedores y los profesionales de los dos últimos supuestos quedan exceptuados.
Familia. Pueden acogerse también tu cónyuge y tus hijos menores de 25 años (a cualquier edad, si tienen discapacidad) o, si no hay matrimonio, el progenitor de tus hijos (art. 93.3). Deben mudarse contigo o después, antes de que acabe tu primer año del régimen. Además deben adquirir la residencia fiscal en España y cumplir la condición de los 5 años y la de no tener establecimiento permanente. Y la suma de sus bases liquidables debe ser menor que la tuya. Si tú renuncias o te excluyen, ellos salen contigo.
¿Compensa? La ley no pide un sueldo mínimo para optar y nosotros no fijamos uno a partir del cual compense: depende de tu caso. La mecánica es esta. El 24% se aplica desde el primer euro de ingresos del trabajo, mientras que la escala ordinaria del IRPF es progresiva: tiene tramos bajos con tipos por debajo de 24% y tramos altos por encima. A cambio, las rentas de fuente extranjera que no son del trabajo (intereses o dividendos de fuera) no entran en la base, porque el régimen grava lo obtenido en España. Contra eso pesan las renuncias de la tabla. El visado de teletrabajo tiene su propio requisito de medios económicos, pero es otra norma. Hacer la cuenta con tus cifras y tu comunidad autónoma es trabajo para un asesor fiscal.
Qué pagas y qué pierdes
| Renta ordinaria (IRPF) | Régimen Beckham | |
|---|---|---|
| Qué se grava | Todos tus ingresos, vengan de donde vengan | Lo obtenido en España y todo el trabajo y la actividad emprendedora del período |
| Trabajo y actividad emprendedora | Escala progresiva (estatal más autonómica) | 24% hasta 600.000 €; 47% desde 600.000,01 € |
| Ahorro (en general, dividendos, intereses y ganancias patrimoniales de fuente española) | Escala del ahorro del IRPF | 19% hasta 6.000 €; 21% de 6.000 a 50.000 €; 23% de 50.000 a 200.000 €; 27% de 200.000 a 300.000 €; 30% desde 300.000 € |
| Mínimo personal y familiar y reducciones | Sí | No: la base es la suma de todas las rentas, sin compensar unas con otras |
| Deducciones de la cuota | Estatales y autonómicas | Solo las del art. 26 de la ley del IRNR y la de doble imposición internacional, con límite (art. 114.2.b del reglamento) |
| Retención en la nómina | Según la escala del IRPF | 24%; 47% sobre lo que un mismo pagador te abone por encima de 600.000 € en el año |
| Impuesto sobre el Patrimonio | Por todo tu patrimonio | Por obligación real: en general, solo los bienes y derechos que están en España |
| Declaración anual | Modelo 100 (la Renta) | Modelo 151 |
| Duración | Sin límite | El año de la mudanza y los 5 siguientes (6 años) |
Las filas de mínimos, reducciones y deducciones salen de leer juntos el art. 93.2 de la ley, el art. 114 del reglamento y los arts. 24.1 y 26 de la ley del IRNR: confírmalas con un asesor antes de optar. Cómo es la declaración ordinaria: declaración de la Renta de extranjeros residentes.
Cuenta como año de la mudanza el primer año natural en el que, tras el desplazamiento, pasas más de 183 días en España (art. 115 del reglamento): si llegas a final de año, puede ser el siguiente.
Otros puntos que mirar
- Modelo 720 (bienes en el extranjero): qué es y quién lo presenta. No hemos encontrado una norma ni una instrucción oficial que diga si quien aplica este régimen lo presenta. El reglamento de gestión tributaria lo exige a los «residentes en territorio español» y sus excepciones no mencionan este régimen, mientras que el art. 93 dice que sigues siendo contribuyente del IRPF. No está confirmado: pregunta a un asesor antes de dar el 720 por no obligatorio.
- Doble imposición: el reglamento permite la deducción por doble imposición internacional para el trabajo y la actividad emprendedora obtenidos en el extranjero, con un límite del 30% de la parte de la cuota correspondiente (art. 114.2.b).
Renunciar o salir del régimen
- Renuncia: solo en noviembre y diciembre anteriores al año en que debe surtir efecto, con el Modelo 149. Si eres empleado, antes entregas a tu pagador la comunicación de datos (art. 88 del reglamento) y adjuntas una copia sellada.
- Exclusión: si dejas de cumplir una condición, quedas excluido desde ese año y lo comunicas en 1 mes con el Modelo 149. Desde entonces las retenciones vuelven a las normas del IRPF (en el trabajo, desde que se lo comunicas a tu pagador).
- Fin del desplazamiento sin perder la residencia fiscal: se comunica en 1 mes con el Modelo 149.
- Quien renuncia o es excluido no puede volver a optar. Si renuncia o es excluido el contribuyente principal, su cónyuge y sus hijos salen con él.
Plazos y errores
- Los 6 meses cuentan desde la fecha de inicio de la actividad que consta en el alta en la Seguridad Social (o en la documentación que permite mantener la legislación de Seguridad Social de origen; si no hay alta obligatoria, en el documento que justifica el inicio). Para cónyuge e hijos: 6 meses desde su entrada en España o el plazo del principal, si es mayor (art. 116 del reglamento).
- El reglamento habla de un plazo máximo y no prevé una opción posterior. No hemos visto en los arts. 113 a 120 una vía para optar fuera de plazo: quien deja pasar los 6 meses se queda sin el régimen.
- La documentación se sube antes del Modelo 149 y el número de registro forma parte del formulario: no lo dejes para el último día.
- No se puede optar si antes te acogiste al procedimiento especial de retenciones del art. 89.B del reglamento (art. 116.3).
- Si ya aplicas el régimen y empiezas otra actividad emprendedora, necesitas también el informe de ENISA para ella. Durante todo el régimen, las únicas actividades económicas que admite el reglamento son la emprendedora, la de servicios a empresas emergentes y las de formación, investigación, desarrollo e innovación (art. 113.2).
Cuándo no funciona
- Ya fuiste residente fiscal en España en alguno de los 5 años anteriores a tu llegada, como quien lleva años viviendo aquí.
- Te mudas por otra razón y no hay contrato, ni cargo de administrador, ni actividad emprendedora, ni empleo en una startup o en I+D+i. Ejemplo: ucranianos con protección temporal sin ninguna de esas vías: el art. 93.1.b no recoge otra.
- Eres autónomo (freelance) y tu actividad no es emprendedora con informe de ENISA, ni de servicios a una empresa emergente, ni de formación, investigación, desarrollo e innovación: el art. 93 no recoge una vía para ese caso.
- Dejaste pasar los 6 meses.
- Obtienes rentas a través de un establecimiento permanente en España, salvo en los supuestos de emprendedor y profesional cualificado.
- Tu relación laboral es la especial de deportista profesional (queda excluida de la vía del contrato de trabajo).
- Vas a vivir en el País Vasco o en Navarra. Allí el IRPF de quien tiene la residencia habitual lo exige la hacienda foral con su propia normativa (Concierto Económico con el País Vasco, art. 6; Convenio Económico con Navarra, arts. 1 y 9). Esta ficha describe el régimen de la ley estatal: pregunta en tu hacienda foral si tiene un régimen parecido y con qué condiciones.
Documentos
- Para todos: justificante del alta en la Seguridad Social (o de la documentación que permite mantener la legislación de Seguridad Social de origen; si no hay alta obligatoria, un documento que justifique la fecha de inicio de la actividad) y la autorización de residencia, si la tienes.
- Contrato de trabajo: documento del empleador que reconozca la relación laboral, con fecha de inicio, centro de trabajo y duración del contrato.
- Desplazamiento ordenado por tu empleador: copia de la carta de desplazamiento y documento del empleador con fecha de inicio, centro de trabajo y duración de la orden.
- Teletrabajo no ordenado por el empleador: documento del empleador que reconozca la relación laboral, con fecha de inicio y duración estimada del trabajo en España.
- Administrador: documento de la entidad con la fecha en que adquiriste la condición de administrador y, si es entidad patrimonial, que tu participación no la convierte en entidad vinculada.
- Emprendedor: informe favorable de ENISA, salvo que aportes la autorización de residencia para emprendedores.
- Profesional altamente cualificado: prueba de tu cualificación (salvo que aportes la autorización de residencia de profesional altamente cualificado), inscripción de la empresa emergente en el registro mercantil o en el de cooperativas y documento de que le prestas servicios.
- Formación, investigación, desarrollo e innovación: documento de esas actividades (art. 113.2 del reglamento), salvo que aportes la autorización de residencia de investigador.
- Cónyuge e hijos: documentación que acredite el vínculo con el contribuyente principal.
Lista orientativa, según tu vía y tomada de las instrucciones de la AEAT para el Modelo 149: compruébala en la sede.
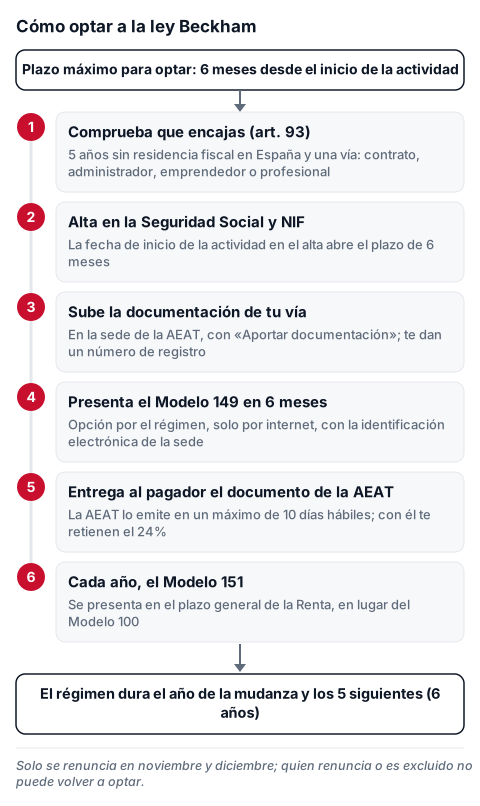
Pasos:
- Comprueba que encajas: 5 años sin residencia fiscal en España, una de las vías del art. 93.1 y ningún establecimiento permanente. Apunta la fecha de inicio de tu actividad: abre el plazo de 6 meses.
- Ten NIF o NIE, el alta en la Seguridad Social y certificado electrónico o Cl@ve PIN (para presentar el Modelo 149 valen los dos, según las instrucciones de la AEAT). Figurar en el censo de obligados tributarios es requisito previo para presentar el Modelo 149.
- Reúne los documentos de tu vía (lista de arriba).
- Sube la documentación en «Modelo 149. Aportar documentación necesaria para optar por el régimen especial», que enlaza la ficha del Modelo 149, y apunta el número de registro que te dan.
- Presenta el Modelo 149 por internet (instrucciones para cumplimentarlo). Marca «Opción por el régimen» (31), pon el número de registro de la documentación (32), la fecha de entrada en territorio español (51), la fecha de inicio de la actividad (52), el último país de residencia (53) y tu país de nacionalidad (67), y rellena el apartado de tu causa de desplazamiento. Cónyuge e hijos presentan su propio Modelo 149 como contribuyentes asociados, después del principal y con el justificante del Modelo 149 de este.
- Espera el documento que acredita tu opción: la AEAT lo emite, si procede, en un máximo de 10 días hábiles desde la presentación (art. 119.4 del reglamento). Entrégalo a tu pagador para que te retenga el 24%.
- Cada año presenta el Modelo 151 en el plazo general de la Renta, en lugar del Modelo 100: ficha del Modelo 151.
Fuente oficial: art. 93 de la ley del IRPF, BOE, arts. 113 a 120 del reglamento del IRPF, BOE, AEAT, Modelo 149 y Orden HFP/1338/2023, BOE.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto.