
En breve: Modelo 720 obligados: los residentes fiscales en España que, a 31 de diciembre, tienen en el extranjero más de 50.000 € en cuentas, en valores y seguros, o en inmuebles. El límite se calcula por separado en cada uno de esos tres bloques. Se presenta solo por internet, del 1 de enero al 31 de marzo del año siguiente. Es una declaración informativa, no un impuesto. El modelo 720 no se ha abolido: desde 2022 cambiaron las reglas de las multas.
¿Presencial o por representante? Se presenta solo por internet, sin ir a ninguna oficina. Puedes hacerlo tú con certificado electrónico, DNI electrónico o Cl@ve (Cl@ve solo vale para personas físicas). Si no tienes certificado, lo puede presentar por ti un colaborador social o un apoderado dado de alta para este trámite. Más datos: Modelo 720 en la sede de la AEAT (la Agencia Tributaria) y su ayuda técnica de presentación.
¿Quién presenta el Modelo 720? Lo presenta el residente fiscal en España, es decir, quien tributa aquí por toda su renta mundial (art. 9 LIRPF, la ley del IRPF). Cómo se cuentan los días: residencia fiscal y los 183 días. Tu primer año no se parte (arts. 9 y 12 LIRPF): si pasas más de 183 días en España, eres residente todo el año y cuenta lo que tienes fuera a 31 de diciembre. Según las preguntas frecuentes de la AEAT, quien aplica el régimen especial de trabajadores desplazados (art. 93 LIRPF) no está obligado, pero ese régimen no se extiende a su cónyuge ni a sus hijos: si son residentes fiscales, se les aplican las reglas generales. Si estás en ese régimen, confirma tu caso con un asesor. Si no eres residente fiscal, no presentas este modelo.
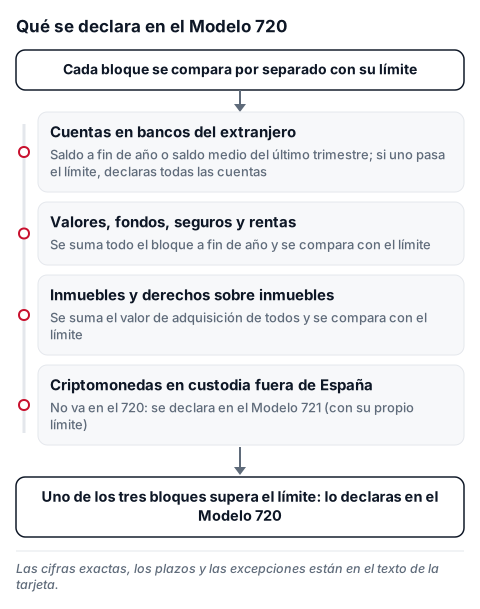
Los tres bloques y el límite de 50.000 € (arts. 42 bis, 42 ter y 54 bis del RD 1065/2007). El límite se mide por separado en cada bloque. Si un bloque lo supera, declaras ese bloque completo. Los demás no se declaran.
- Cuentas en bancos y entidades de crédito del extranjero: corrientes, de ahorro, depósitos a plazo, de crédito y cualquier otra cuenta de dinero, tenga o no intereses. Cuentan las que tienes como titular, representante, autorizado o beneficiario, o con poder de disposición, y las de sociedades o instrumentos extranjeros de los que eres titular real (art. 4.2 de la Ley 10/2010, de prevención del blanqueo). Presentas si la suma de los saldos a 31 de diciembre supera 50.000 €, o si la suma de los saldos medios del último trimestre del año supera 50.000 €. Basta con que se supere uno de los dos: entonces declaras todas las cuentas. Los saldos negativos se restan de los positivos.
- Valores, fondos, seguros y rentas: acciones y participaciones, ETF y fondos de inversión, valores depositados en un broker o banco extranjero, seguros de vida o invalidez (por su valor de rescate; no los seguros temporales que solo cubren fallecimiento o invalidez) y rentas vitalicias o temporales contratadas fuera. Se suma todo el bloque a 31 de diciembre y se compara con 50.000 €.
- Inmuebles y derechos sobre inmuebles en el extranjero: se suma el valor de adquisición de todos y se compara con 50.000 €. En multipropiedad, propiedad a tiempo parcial, usufructo y nuda propiedad se declara su valor a 31 de diciembre según las reglas del Impuesto sobre el Patrimonio (Ley 19/1991), no el valor de adquisición (art. 54 bis, apartados 3 y 4).
Ejemplo: 30.000 € en una cuenta y 25.000 € en otra suman 55.000 €, así que declaras las dos cuentas. Con 40.000 € en cuentas, 45.000 € en acciones y 30.000 € en un piso no presentas nada, porque ningún bloque pasa de 50.000 €, aunque en total tengas más. Las criptomonedas custodiadas fuera de España no van en el 720: se declaran en el Modelo 721, que tiene su propio límite de 50.000 €.
Cuándo y cuántas veces. El plazo es del 1 de enero al 31 de marzo del año siguiente: la declaración de 2026 se presenta de enero a marzo de 2027. La primera vez presentas los bloques que superan el límite. Los años siguientes solo vuelves a presentar en dos casos. Primero: el total de un bloque sube más de 20.000 € respecto al que declaraste la última vez (no respecto al año anterior); en cuentas vale cualquiera de los dos totales, el de saldos a 31 de diciembre o el de saldos medios. Segundo: dejas de ser titular durante el año, porque cierras la cuenta o vendes el inmueble o los valores. Si nunca tuviste obligación de presentar, tampoco tienes que informar del cierre o de la venta.
En euros y con qué valor. Todo se declara en euros. Una cuenta en otra moneda se convierte con el tipo de cambio del 31 de diciembre (si la cierras durante el año, el de la fecha de cierre), según las preguntas frecuentes de la AEAT. Esa respuesta no dice de dónde sacar el tipo: usa uno oficial de esa fecha y guarda el cálculo. El inmueble se declara por su valor de adquisición, con los gastos e impuestos de la compra. Si lo pagaste en otra moneda, según las preguntas frecuentes de la AEAT ese valor se pasa a euros con el tipo de cambio del 31 de diciembre del año que declaras; los cambios de tipo de años posteriores no cuentan para la regla de los 20.000 €. Si lo heredaste o te lo donaron, por su valor real el día en que lo adquiriste. Para valores cotizados, la AEAT admite usar la cotización a 31 de diciembre.
Una cuenta o un piso en Ucrania. Una cuenta en un banco de Ucrania es una cuenta en el extranjero y va en el bloque de cuentas. Da igual que sea corriente, de ahorro o la vinculada a una tarjeta. Un piso en Ucrania va en el bloque de inmuebles. En la norma y en las preguntas frecuentes de la AEAT no hemos encontrado ninguna excepción por la guerra ni por cuentas o bienes bloqueados o inaccesibles. Si tu situación es especial, consulta tu caso con un asesor. Los intereses, alquileres o ganancias de esos bienes tributan aparte, en la Renta: declaración de la Renta de extranjeros residentes.
¿Se ha abolido el modelo 720? No. El Tribunal de Justicia de la UE (sentencia C-788/19, de 27 de enero de 2022) consideró que algunos aspectos del régimen incumplían el Derecho de la UE. España respondió con la Ley 5/2022, de 9 de marzo (BOE de 10 de marzo de 2022): reescribió la disposición adicional 18ª de la LGT y derogó dos disposiciones de la Ley 7/2012. La obligación de informar sigue vigente y la AEAT mantiene el modelo.
Qué pasa si no presentas. Desde la Ley 5/2022 se aplican las sanciones generales de la Ley General Tributaria (LGT), y cada uno de los tres bloques se sanciona por separado, según la AEAT.
- No presentar en plazo (art. 198 LGT): 20 € por cada dato, con un mínimo de 300 € y un máximo de 20.000 €. Si presentas fuera de plazo por tu cuenta, antes de que la AEAT te lo reclame, todo se reduce a la mitad: 10 € por dato, mínimo de 150 € y máximo de 10.000 €.
- Presentar con datos incompletos, inexactos o falsos (art. 199 LGT): tiene otra escala de multas, que depende del tipo de dato. Consulta tu caso.
- Ignorar un requerimiento de la AEAT: se puede sumar la sanción por no atenderlo (art. 203 LGT).
Un «dato» es cada elemento de información: por cada cuenta cuentan, entre otros, su identificación, cada fecha y cada saldo (art. 42 bis del RD 1065/2007). La potestad de sancionar prescribe a los 4 años desde que se comete la infracción y se interrumpe con las actuaciones de la AEAT dirigidas a sancionar (art. 189.2 y 189.3 LGT). Si tenías obligación y no presentaste en años anteriores, presentar ahora por tu cuenta cuesta menos que esperar a que la AEAT te lo reclame.
¿Cómo sabe Hacienda si tengo cuentas en el extranjero? Además de lo que declares tú, existe un intercambio automático de información sobre cuentas financieras entre administraciones tributarias. La LGT lo recoge en su disposición adicional 22ª, con la Directiva 2011/16/UE, un acuerdo multilateral y el acuerdo FATCA con EE. UU. Qué datos llegan a España depende del país de la cuenta: no hemos podido confirmar si lo hace, por ejemplo, Ucrania. La obligación de declarar no depende de que Hacienda ya lo sepa.
Documentos
- NIE o NIF y un medio de identificación: certificado electrónico, DNI electrónico o Cl@ve.
- Cuentas: nombre y domicilio de la entidad, identificación de la cuenta (IBAN o número), fecha de apertura o de cancelación, tu condición (titular, representante, autorizado, beneficiario) y tu porcentaje. Del banco: saldo a 31 de diciembre y saldo medio del último trimestre (extractos).
- Valores, fondos y seguros: entidad, número y clase de acciones o participaciones, valor a 31 de diciembre (informe anual del broker o del banco) y, en seguros, el valor de rescate.
- Inmuebles: país, localidad, calle y número, fecha y valor de adquisición con gastos e impuestos (escritura, contrato o documento de herencia o donación) y tu porcentaje.
- El tipo de cambio del 31 de diciembre de cada moneda y tu cálculo, para guardarlos.
Lista orientativa: sale de los datos que piden los arts. 42 bis, 42 ter y 54 bis del RD 1065/2007; compruébala en el formulario de la AEAT.
Cuándo no presentas y casos dudosos
- Por debajo del límite en cada bloque. No presentas, aunque la suma de los tres bloques sea mayor.
- Cuenta o inmueble compartidos. El límite se mide con el saldo o el valor completo, sin dividirlo entre los titulares. Si lo superas, cada titular obligado declara el total y anota su porcentaje. En bienes gananciales declaran los dos cónyuges: el titular formal con el 100 % y el otro con el 50 %.
- Cuentas de otra persona. Si figuras como representante o autorizado, o tienes poder de disposición, cuentan para ti (art. 42 bis RD 1065/2007).
- Saldo máximo durante el año. No cuenta: solo importan el saldo a 31 de diciembre y el saldo medio del último trimestre.
- Planes de pensiones del extranjero. No hay que informar mientras no se cobre como renta temporal o vitalicia, salvo que el plan permita rescatar el dinero.
- Efectivo, joyas, obras de arte u oro físico. No se declaran como tales. Un seguro «unit linked» sí se declara.
- Herencias. El heredero informa desde que acepta la herencia, por el valor real del bien el día en que lo adquirió.
- Neobancos, brokers y entidades de dinero electrónico. Importan la entidad y el producto: una cuenta de dinero en una entidad bancaria o de crédito va con las cuentas, y los valores depositados, con los valores. No hemos confirmado en las preguntas frecuentes de la AEAT si las cuentas de entidades de dinero electrónico o de pago cuentan como cuentas del primer bloque: consulta tu caso. No valoramos empresas concretas.
- Cuentas bloqueadas o inaccesibles. No hemos encontrado excepción. Consulta tu caso.
Pasos:
- Comprueba que eres residente fiscal en el año que declaras: residencia fiscal y los 183 días. Necesitas NIE: si aún no lo tienes, mira cómo solicitar el NIE.
- Agrupa lo que tienes fuera en los tres bloques y pásalo a euros: saldo a 31 de diciembre y, en cuentas, también el saldo medio del último trimestre. Resta los saldos negativos.
- Compara cada bloque con 50.000 €: en cuentas basta con que pase uno de los dos saldos; en valores y seguros cuenta el valor a 31 de diciembre; en inmuebles, el valor de adquisición. Si un bloque lo supera, ese bloque se declara completo.
- Reúne los datos de la lista de documentos y el tipo de cambio del 31 de diciembre.
- Consigue un medio de identificación: certificado electrónico, DNI electrónico o Cl@ve. Cómo: Cl@ve y certificado electrónico.
- Entra en la página del Modelo 720 en la sede de la AEAT, abre el formulario y rellénalo. Presenta del 1 de enero al 31 de marzo del año siguiente, solo por internet. Guarda el justificante y tus cálculos.
- Los años siguientes, vuelve a presentar solo si un bloque sube más de 20.000 € (en cuentas, vale cualquiera de los dos totales) o si dejas de ser titular. Las criptomonedas se declaran aparte, en el Modelo 721, con su propio límite de 50.000 €.
Fuente oficial: disposición adicional 18ª de la LGT, BOE, RD 1065/2007, BOE, Orden HAP/72/2013, BOE y AEAT, Modelo 720.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Cifras y reglas revisadas a 1 de octubre de 2026.
