
Коротко: Modelo 720 Іспанія: це інформаційна декларація (не податок) для податкових резидентів Іспанії, у яких станом на 31 грудня за кордоном понад 50.000 € на рахунках, у цінних паперах і страхуванні або в нерухомості. Поріг рахують окремо в кожному з цих трьох блоків. Подають її лише онлайн, з 1 січня до 31 березня наступного року. Modelo 720 не скасовано: після 2022 року змінилися правила штрафів.
Особисто чи через представника? Усе робиться онлайн, їхати до офісу не треба. Подати можеш сам з електронним сертифікатом, електронним DNI або Cl@ve (Cl@ve підходить лише фізичним особам). Якщо сертифіката нема, за тебе може подати colaborador social (уповноважена особа чи фірма з угодою з AEAT) або apoderado (представник із довіреністю), зареєстрований для цієї процедури. Докладніше: Modelo 720 на сайті AEAT (податкова служба Іспанії) і технічна довідка щодо подачі.
Хто подає Modelo 720? Подає податковий резидент Іспанії, тобто той, хто платить тут податок з усіх доходів у світі (ст. 9 LIRPF, закон про податок на доходи фізосіб). Як рахують дні: податкове резидентство і 183 дні. Перший рік не ділиться (ст. 9 і 12 LIRPF): якщо проводиш в Іспанії понад 183 дні, ти резидент увесь рік, і враховується те, що ти маєш за кордоном станом на 31 грудня. За відповідями AEAT на часті запитання, хто застосовує спеціальний режим для переміщених працівників (ст. 93 LIRPF), не зобов'язаний подавати, але цей режим не поширюється на дружину чи чоловіка й дітей: якщо вони податкові резиденти, до них застосовують загальні правила. Якщо ти в цьому режимі, уточни свій випадок у консультанта. Якщо ти не податковий резидент, цю форму не подаєш.
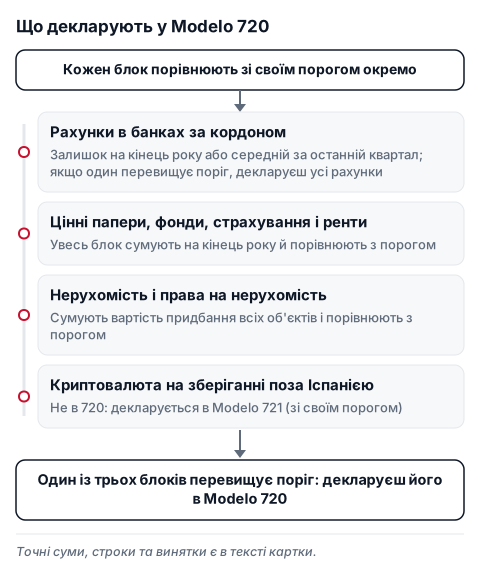
Три блоки і поріг 50.000 € (арт. 42 bis, 42 ter і 54 bis RD 1065/2007). Поріг рахують окремо в кожному блоці. Якщо блок його перевищує, декларуєш цей блок повністю. Інші блоки не декларуєш.
- Рахунки в банках і кредитних установах за кордоном: поточні, ощадні, строкові депозити, кредитні та будь-які інші грошові рахунки, з відсотками чи без. Враховуються ті, де ти власник, представник, уповноважений чи вигодонабувач або маєш право розпоряджатися коштами, а також рахунки іноземних компаній чи структур, у яких ти кінцевий бенефіціар (арт. 4.2 Ley 10/2010 про протидію відмиванню коштів). Подаєш, якщо сума залишків на 31 грудня перевищує 50.000 € або якщо сума середніх залишків за останній квартал року перевищує 50.000 €. Досить, щоб перевищено було одне з двох: тоді декларуєш усі рахунки. Від'ємні залишки віднімають від додатних.
- Цінні папери, фонди, страхування і ренти: акції та частки, ETF та інвестиційні фонди, цінні папери на рахунку в закордонного брокера чи банку, страхування життя чи на випадок інвалідності (за викупною вартістю, крім строкового страхування, яке покриває лише смерть чи інвалідність) і довічні чи строкові ренти, укладені за кордоном. Увесь блок сумують на 31 грудня й порівнюють із 50.000 €.
- Нерухомість і права на нерухомість за кордоном: сумують вартість придбання всіх об'єктів і порівнюють із 50.000 €. У мультивласності (таймшер), частковій власності на певний час, узуфрукті й голій власності декларують їхню вартість на 31 грудня за правилами податку на майно (Ley 19/1991), а не вартість придбання (арт. 54 bis, пункти 3 і 4).
Приклад: 30.000 € на одному рахунку й 25.000 € на іншому разом дають 55.000 €, тож декларуєш обидва рахунки. Якщо в тебе 40.000 € на рахунках, 45.000 € в акціях і 30.000 € у квартирі, ти не подаєш нічого, бо жоден блок не перевищує 50.000 €, хоч загалом маєш більше. Криптовалюта на зберіганні поза Іспанією не йде в 720: її декларують у Modelo 721, який має власний поріг 50.000 €.
Коли і скільки разів. Строк: з 1 січня до 31 березня наступного року, тобто декларацію за 2026 рік подають із січня до березня 2027. Уперше подаєш блоки, що перевищують поріг. У наступні роки подаєш знову лише у двох випадках. Перший: загальна сума блоку зросла більш ніж на 20.000 € порівняно з тією, що ти вказав востаннє (не з минулим роком); для рахунків враховують будь-яку з двох сум: за залишками на 31 грудня або за середніми залишками. Другий: протягом року ти перестав бути власником, бо закрив рахунок чи продав нерухомість або цінні папери. Якщо в тебе ніколи не було обов'язку подавати, повідомляти про закриття чи продаж теж не треба.
У євро і за яким значенням. Усе декларують у євро. Рахунок в іншій валюті переводять за курсом на 31 грудня (якщо закрив його протягом року, за курсом на дату закриття), про це йдеться у відповідях AEAT на часті запитання. Ця відповідь не уточнює, звідки брати курс: використай офіційний курс на цю дату й збережи розрахунок. Нерухомість декларують за вартістю придбання з витратами та податками на купівлю. Якщо ти платив в іншій валюті, за відповідями AEAT на часті запитання цю вартість переводять у євро за курсом на 31 грудня року, за який декларуєш; зміни курсу в наступні роки для правила 20.000 € не рахуються. Якщо ти її успадкував або тобі її подарували, за реальною вартістю на день, коли ти її отримав. Для котируваних цінних паперів AEAT допускає котирування на 31 грудня.
Рахунок чи квартира в Україні. Рахунок у банку в Україні є рахунком за кордоном і йде в блок рахунків. Неважливо, поточний він, ощадний чи той, до якого прив'язана картка. Квартира в Україні йде в блок нерухомості. У нормі та у відповідях AEAT на часті запитання ми не знайшли жодного винятку через війну чи для заблокованих або недоступних рахунків і майна. Якщо в тебе особлива ситуація, уточни свій випадок у консультанта. Відсотки, оренда чи прибуток від цих активів оподатковуються окремо, у Renta: декларація Renta для іноземців-резидентів.
Чи скасовано Modelo 720? Ні. Суд ЄС (рішення C-788/19 від 27 січня 2022 року) визнав, що деякі аспекти режиму порушують право ЄС. Іспанія відповіла Ley 5/2022 від 9 березня (BOE від 10 березня 2022 року): він переписав додаткове положення 18 LGT і скасував два положення Ley 7/2012. Обов'язок інформувати діє, і AEAT зберігає форму.
Що буде, якщо не подати. Після Ley 5/2022 діють загальні штрафи Загального податкового закону (LGT), і кожен із трьох блоків штрафують окремо, за даними AEAT.
- Неподання в строк (арт. 198 LGT): 20 € за кожну одиницю даних, мінімум 300 €, максимум 20.000 €. Якщо подаєш із запізненням сам, до вимоги AEAT, усе зменшується вдвічі: 10 € за одиницю, мінімум 150 €, максимум 10.000 €.
- Неповні, неточні чи неправдиві дані (арт. 199 LGT): діє інша шкала штрафів, що залежить від виду даних. Уточни свій випадок.
- Ігнорування вимоги AEAT: може додатися штраф за те, що не відповів на вимогу (арт. 203 LGT).
Одиниця даних («dato») це кожен окремий елемент інформації: по кожному рахунку рахують, серед іншого, його ідентифікацію, кожну дату й кожен залишок (арт. 42 bis RD 1065/2007). Право накладати штрафи спливає через 4 роки від моменту порушення, а дії AEAT, спрямовані на накладення штрафу, цей строк переривають (арт. 189.2 і 189.3 LGT). Якщо обов'язок був, а в минулі роки ти не подавав, подати зараз самому коштує менше, ніж чекати вимоги AEAT.
Як податкова Іспанії дізнається про мої рахунки за кордоном? Крім того, що декларуєш ти сам, існує автоматичний обмін інформацією про фінансові рахунки між податковими службами. LGT згадує його в додатковому положенні 22, з Директивою 2011/16/ЄС, багатосторонньою угодою та угодою FATCA зі США. Які дані доходять до Іспанії, залежить від країни рахунку: чи робить це, наприклад, Україна, ми підтвердити не змогли. Обов'язок подавати не залежить від того, чи вже знає про рахунок податкова.
Документи
- NIE або NIF і спосіб ідентифікації: електронний сертифікат, електронний DNI або Cl@ve.
- Рахунки: назва й адреса установи, ідентифікація рахунку (IBAN або номер), дата відкриття чи закриття, твій статус (власник, представник, уповноважений, вигодонабувач) і твоя частка. Від банку: залишок на 31 грудня і середній залишок за останній квартал (виписки).
- Цінні папери, фонди й страхування: установа, кількість і клас акцій чи часток, вартість на 31 грудня (річний звіт брокера чи банку) і, для страхування, викупна вартість.
- Нерухомість: країна, місто, вулиця й номер, дата і вартість придбання з витратами та податками (договір, нотаріальний акт або документ про спадщину чи дарування) і твоя частка.
- Курс на 31 грудня для кожної валюти та твій розрахунок, щоб зберегти їх.
Орієнтовний перелік: він випливає з даних, яких вимагають арт. 42 bis, 42 ter і 54 bis RD 1065/2007; звір його у формі AEAT.
Коли не подаєш і спірні випадки
- Нижче порогу в кожному блоці. Не подаєш, навіть якщо сума трьох блоків більша.
- Спільний рахунок чи спільна нерухомість. Поріг рахують за повним залишком чи вартістю, без поділу між власниками. Якщо перевищено, кожен зобов'язаний власник декларує загальну суму й вказує свою частку. У спільній сумісній власності подружжя декларують обоє: формальний власник зі 100 %, інший з 50 %.
- Чужі рахунки. Якщо ти вказаний як представник чи уповноважений або маєш право розпоряджатися, вони враховуються і для тебе (арт. 42 bis RD 1065/2007).
- Максимальний залишок протягом року. Не враховується: важать лише залишок на 31 грудня і середній залишок за останній квартал.
- Пенсійні плани за кордоном. Повідомляти не треба, поки гроші не виплачують як строкову чи довічну ренту, крім випадку, коли план дозволяє вилучити кошти.
- Готівка, коштовності, твори мистецтва чи фізичне золото. Як такі не декларують. Страхування «unit linked» декларують.
- Спадщина. Спадкоємець повідомляє від моменту прийняття спадщини, за реальною вартістю майна на день його отримання.
- Необанки, брокери й установи електронних грошей. Важать установа й продукт: грошовий рахунок у банку чи кредитній установі йде з рахунками, а цінні папери на зберіганні з цінними паперами. Чи рахуються рахунки в установах електронних грошей або платіжних установах як рахунки першого блоку, ми у відповідях AEAT не підтвердили: уточни свій випадок. Конкретні компанії ми не оцінюємо.
- Заблоковані чи недоступні рахунки. Винятку ми не знайшли. Уточни свій випадок.
Кроки:
- Перевір, що ти податковий резидент у році, за який декларуєш: податкове резидентство і 183 дні. Потрібен NIE: якщо його ще нема, дивись як отримати NIE.
- Згрупуй усе, що маєш за кордоном, у три блоки й переведи в євро: залишок на 31 грудня і, для рахунків, ще й середній залишок за останній квартал. Відніми від'ємні залишки.
- Порівняй кожен блок із 50.000 €: для рахунків досить, щоб перевищено було один із двох залишків; для цінних паперів і страхування враховують вартість на 31 грудня; для нерухомості вартість придбання. Якщо блок перевищує поріг, його декларують повністю.
- Збери дані зі списку документів і курс на 31 грудня.
- Здобудь спосіб ідентифікації: електронний сертифікат, електронний DNI або Cl@ve. Як: Cl@ve і електронний сертифікат.
- Відкрий сторінку Modelo 720 на сайті AEAT, відкрий форму й заповни її. Подавай з 1 січня до 31 березня наступного року, лише онлайн. Збережи підтвердження подачі й свої розрахунки.
- У наступні роки подавай знову лише тоді, коли блок зріс більш ніж на 20.000 € (для рахунків враховують будь-яку з двох сум) або коли ти перестав бути власником. Криптовалюту декларують окремо, у Modelo 721, з власним порогом 50.000 €.
Офіційне джерело: додаткове положення 18 LGT, BOE, RD 1065/2007, BOE, Orden HAP/72/2013, BOE і AEAT, Modelo 720.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку. Цифри й правила звірено станом на 1 жовтня 2026 року.
