
En breve: los impuestos de los americanos que se mudan a España dependen sobre todo de si eres residente fiscal aquí: más de 183 días en el año natural, o el centro de tus intereses económicos en España. Si lo eres, declaras en España tus rentas de todo el mundo (Social Security, IRA, 401(k), la venta de tu casa) y Estados Unidos te sigue gravando como ciudadano; el convenio y las deducciones sirven para no pagar dos veces lo mismo. La ley Beckham es para quien se muda por trabajo, no para un jubilado con residencia no lucrativa.
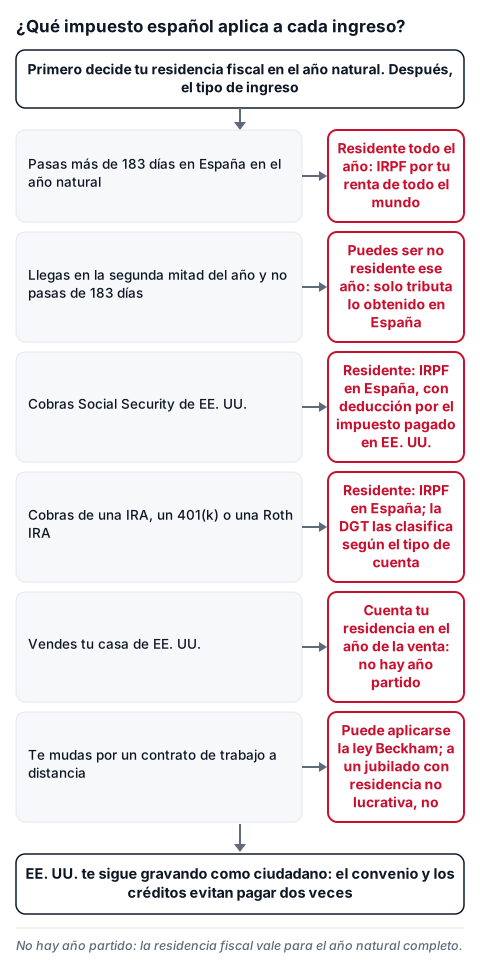
Primero: ¿eres residente fiscal en España?
El art. 9 de la ley del IRPF te hace residente si pasas más de 183 días en el año natural en España o si aquí está el núcleo principal de tus actividades o intereses económicos. Los detalles y las pruebas: residencia fiscal en España y la regla de los 183 días.
- Visado o TIE no es residencia fiscal. La AEAT recuerda que se puede tener permiso de residencia en un país y no ser residente fiscal allí. Deciden los días y el centro de intereses.
- No hay año partido. Eres residente o no residente durante todo el año natural. Si llegas en febrero y superas los 183 días, declaras también lo que cobraste antes de mudarte.
- Schengen (90 días de cada 180) no es lo mismo que los 183 días. El límite de 90 días es el de una visita de corta duración; las estancias de más de 90 días se rigen por procedimientos nacionales (Comisión Europea). Con un visado o una autorización de residencia no estás de visita, y los 183 días del IRPF se cuentan aparte, por año natural.
- Si viajas mucho. Las ausencias esporádicas cuentan como días en España, salvo que acredites tu residencia fiscal en otro país (art. 9.1.a). Esa prueba es un certificado de la autoridad fiscal de ese país; el IRS emite el formulario 6166. Si la AEAT lo acepta en tu caso y cómo pesa el centro de tus intereses, pregúntalo a la AEAT.
- Si EE. UU. y España te consideran residente a la vez. El art. 4 del convenio decide por orden: vivienda permanente, centro de intereses vitales, estancia habitual y nacionalidad.
Si llegas en la segunda mitad del año
Ese año puedes ser no residente. Del 1 de julio al 31 de diciembre hay 184 días: llegar el 1 de julio y quedarte hasta fin de año supera los 183 (cuenta nuestra; suma también cualquier otra estancia anterior de ese año). Llegando el 2 de julio o después no pasas de 183 días; aun así, serás no residente solo si además el centro de tus intereses económicos no está en España y tu cónyuge e hijos menores a cargo no viven aquí.
Como no residente tributas en España solo por las rentas obtenidas aquí, en el Impuesto sobre la Renta de no Residentes (IRNR). Una pensión se considera obtenida en España solo si viene de un empleo prestado aquí o si la paga un residente en España o un establecimiento permanente (art. 13.1.d de la ley del IRNR). La Social Security, una IRA o un 401(k) que paga una entidad de EE. UU. no cumplen eso, así que esos pagos no son renta de fuente española. Si además cobras alquileres de un inmueble en España, se declaran con el Modelo 210. Al año siguiente, si superas los 183 días, eres residente todo ese año.
Qué país grava qué
- Ciudadanía. EE. UU. grava a sus ciudadanos en todo el mundo (IRS) y el convenio lo mantiene (art. 1.3, la «cláusula de salvaguarda» o saving clause). Sigues presentando tu declaración en EE. UU. aunque vivas en España. La exclusión de ingresos del trabajo en el extranjero (FEIE) del IRS no cubre pensiones ni Social Security.
- Cómo se evita pagar dos veces. España descuenta el impuesto pagado en EE. UU. por las rentas que EE. UU. puede gravar por motivos distintos de tu ciudadanía (art. 24 del convenio y art. 80 de la ley del IRPF: deducción por doble imposición internacional). Las rentas que EE. UU. solo grava por tu ciudadanía se tratan como obtenidas en España en la medida necesaria para evitar la doble imposición, siempre que el impuesto de EE. UU. no sea menor del que pagarías sin ser ciudadano (art. 24.3). EE. UU. da crédito por el impuesto español (IRS, crédito por impuestos extranjeros, formulario 1116). Ambos créditos tienen límites, y el resultado depende de tu caso.
- Impuestos estatales. El convenio habla de los impuestos federales sobre la renta de EE. UU. (art. 2). Para el impuesto de tu estado, pregunta a su hacienda.
Social Security de EE. UU.
El art. 20.1.b del convenio permite a EE. UU. gravar sus prestaciones de Social Security. La DGT (la Dirección General de Tributos) respondió en V0249-20 (04.02.2020) que en España también tributan en el IRPF, según la ley del IRPF, y que el impuesto pagado en EE. UU. se deduce con el art. 80 de la ley del IRPF.
IRA, 401(k) y Roth IRA
Para el convenio, el 401(k), la IRA y la Roth IRA son «fondos de pensiones» (punto 3.a del Memorando del Protocolo de 2013). Las pensiones privadas por un empleo anterior tributan solo en el país donde vives, España (art. 20.1.a), y EE. UU. te grava además por tu ciudadanía. El art. 20.5 dice que las rentas de un fondo de pensiones se gravan cuando se pagan a la persona, no cuando el fondo se traspasa a otro fondo del mismo país. Cómo las clasifica el IRPF depende de la cuenta, y la DGT no las trata igual:
- Plan de empleo de EE. UU. (V0251-25, 05.03.2025: un plan de empresa financiado solo por el empleador): la DGT dice en general que lo cobrado de planes privados vinculados a un empleo es rendimiento del trabajo (art. 17.1 de la ley del IRPF). Un 401(k) también es un plan de empresa, pero esa consulta no trata un 401(k): confirma el tuyo con una consulta vinculante. Un traspaso directo a otro fondo de EE. UU., como una IRA, no tributa en España. Si recibes tú el dinero o lo llevas fuera de EE. UU., equivale a cobrarlo.
- IRA no vinculada a un trabajo (V1133-17, 10.05.2017): tributa solo en España como «otras rentas» (art. 23 del convenio); EE. UU. te grava además por tu ciudadanía (art. 1.3). Es anterior al Protocolo de 2013 y no distingue la Roth.
- Roth IRA (V1291-22, 07.06.2022): no vinculada a un trabajo, art. 23. La DGT la trata como rendimiento del capital mobiliario (art. 25.3.a de la ley del IRPF, como un seguro de vida): tributa la diferencia entre lo cobrado y lo aportado, y las aportaciones no dan reducción. Lo que es «tax-free» en EE. UU. no tiene por qué serlo en España.
- IRA ligada a un empleo público de EE. UU. (V1291-22): tributa solo en EE. UU. (art. 21.2.a), salvo que también tengas la nacionalidad española (art. 21.2.b).
Son casos distintos, y la clasificación de tu cuenta concreta se confirma con una consulta vinculante de la DGT.
Acciones, fondos y otras inversiones
Las ganancias por vender acciones o fondos que no son un plan de pensiones se gravan solo en el país de residencia de quien vende (art. 13.6): España, si vives aquí; EE. UU. también te grava por tu ciudadanía, con crédito. Operar desde tu portátil no cambia nada: el residente declara su renta de todo el mundo (art. 2 de la ley del IRPF).
Vender tu casa en EE. UU.
- El convenio permite a EE. UU. gravar la ganancia de un inmueble situado allí (art. 13.1), y como residente en España también tributas aquí. El impuesto de EE. UU. se descuenta (art. 80). La DGT lo aplicó a la venta de una casa en México (V1035-23): la ganancia va a la base del ahorro del IRPF.
- Cuenta el año de la venta, no el orden. Sin año partido, si en el año de la venta superas los 183 días en España, eres residente todo ese año y la venta, aunque sea anterior a tu llegada, entra en tu IRPF. Vender en enero y llegar en febrero, con más de 183 días en España ese año, es ese caso. Si ese año eres residente en España y EE. UU. también te considera residente, el art. 4 del convenio puede influir: confírmalo con tu asesor o con una consulta vinculante. Si ese año no eres residente, la ganancia no entra en el IRPF (el IRNR solo grava rentas obtenidas en España), aunque EE. UU. sí te grava.
- Mayores de 65 años. Si tienes más de 65 años, la ganancia por vender tu vivienda puede estar exenta si es tu vivienda habitual (art. 33.4.b de la ley del IRPF). Vivienda habitual es aquella en la que has residido de forma continuada al menos 3 años; para esta exención también vale la que lo fue hasta cualquier día de los 2 años anteriores a la venta (art. 41 bis del Reglamento del IRPF). La DGT recuerda la exención en V1035-23 para una casa vendida fuera de España. Que tu casa de EE. UU. cuente como vivienda habitual es cuestión de hechos y de prueba: confírmalo antes con una consulta vinculante.
- Reinversión en una nueva vivienda habitual. La DGT respondió en V5695-26 (30.09.2026) sobre quien es residente en España desde 2026 y vende en 2027 la casa de EE. UU. que fue su vivienda habitual 3 años o más hasta mudarse. Puede aplicarse la exención por reinversión (art. 38 de la ley del IRPF y art. 41 del Reglamento). La casa cuenta como habitual si lo era al vender o hasta cualquier día de los 2 años anteriores. Reinviertes en los 2 años anteriores o posteriores a la venta. Si reinviertes todo, toda la ganancia queda exenta; si reinviertes una parte, solo la parte proporcional, y el resto va a la base del ahorro (art. 49).
- Lado de EE. UU. El IRS permite excluir hasta 250.000 $ de la ganancia de tu vivienda principal (500.000 $ en declaración conjunta) si cumples sus condiciones (IRS, Tax Topic 701).
Impuestos al vender una vivienda en España: ficha de venta de vivienda.
Modelo 720 y patrimonio
- Modelo 720. Si eres residente y tienes cuentas, valores, seguros o inmuebles fuera de España por más de 50.000 € en una categoría, hay una declaración informativa hasta el 31 de marzo: Modelo 720.
- IRA y Roth IRA. La DGT concluyó en V1291-22 que deben informarse, porque permiten retirar el dinero en cualquier momento (un derecho de rescate parecido al de un seguro de vida). Se informa su valor a 31 de diciembre.
- 401(k). Según la AEAT, los planes de pensiones extranjeros no se informan mientras no se cobre la pensión, salvo que el plan permita el rescate como un seguro de vida. Si tu 401(k) permite retiradas en cualquier momento y cómo encaja, pregúntalo a la AEAT o pide una consulta vinculante.
- Beckham. Quien aplica el régimen del art. 93 no presenta el Modelo 720 (AEAT, preguntas frecuentes). Su cónyuge e hijos pueden estar obligados si son residentes fiscales.
- Patrimonio. La DGT (V1291-22) incluye la IRA y la Roth IRA en el patrimonio y no les aplica la exención de los planes de pensiones. Es un impuesto estatal cedido a las comunidades autónomas, que tienen competencias normativas sobre él (V1291-22), así que el resultado depende de dónde vivas: pregunta a la hacienda de tu comunidad.
Trabajo remoto, 1099 y ley Beckham
- Residencia no lucrativa. Es para residir sin realizar actividades laborales ni profesionales: residencia no lucrativa. Para trabajar a distancia para clientes o una empresa de fuera de España existe la autorización de teletrabajo internacional.
- Si trabajas como contratista 1099. Que te aprueben el visado no te hace residente fiscal; cuentan los días y el centro de intereses. Mientras no seas residente en España, el art. 15 del convenio reserva a EE. UU. el impuesto sobre los servicios profesionales independientes de un residente de EE. UU., salvo que tengas una base fija en España. Desde el año natural en que eres residente, tu renta de todo el mundo, la 1099 incluida, tributa en el IRPF: impuestos del autónomo extranjero. Las cotizaciones a la Seguridad Social van aparte: pregunta a la Seguridad Social por el convenio de Seguridad Social entre España y EE. UU.
- Si eres empleado de una empresa de EE. UU. y vives en España, tu sueldo es rendimiento del trabajo (V0358-23, 21.02.2023). Retención y casos de empresas extranjeras: teletrabajo para una empresa extranjera.
- Ley Beckham. El art. 93 de la ley del IRPF recoge cuatro vías: contrato de trabajo (también a distancia, con el visado de teletrabajo), administrador de una entidad, actividad emprendedora y profesional altamente cualificado para empresas emergentes o de I+D. La DGT admitió el régimen para un empleado a distancia con visado de teletrabajo que cumplía el resto de condiciones (V1115-25, 26.06.2025). Un jubilado con residencia no lucrativa no entra en ninguna. Si te mudas por un contrato y quieres saber cómo tributarían tus retiradas de IRA o 401(k) dentro del régimen, o si un contratista 1099 encaja, es una pregunta para una consulta vinculante. Requisitos y plazo: ley Beckham y Modelo 149.
Qué hacer y dónde preguntar
- Apunta tu fecha de llegada y cuenta los días de presencia en España del año natural, y guarda tus billetes y otros justificantes de viaje.
- Separa tus ingresos por tipo: Social Security, plan de empleo, IRA o Roth, inversiones, venta de casa, trabajo.
- Pide a tu gestor o asesor fiscal con experiencia en EE. UU. y España que prepare las dos declaraciones, la de EE. UU. y la del IRPF, porque los créditos de una dependen de la otra, y que te explique en qué casillas declara la Social Security y la Roth IRA. Pide el presupuesto por escrito.
- Para tu primera Renta: declaración de la renta para extranjeros residentes. Si necesitas probar tu residencia: certificado de residencia fiscal.
- Para una duda concreta, la AEAT atiende en el 901 33 55 33 y la DGT responde a las consultas vinculantes (arts. 88 y 89 de la Ley General Tributaria). La parte de EE. UU. se consulta en el IRS.
Fuente oficial: Convenio España-EE. UU. (BOE-A-1990-30940), Protocolo de 2013 (BOE-A-2019-15166), Ley 35/2006 del IRPF y consultas vinculantes de la DGT.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Cifras y fechas revisadas a 31 de octubre de 2026.
