
Коротко: податки при переїзді в Іспанію зі США залежать передусім від того, чи ти станеш податковим резидентом Іспанії: понад 183 дні за календарний рік або центр твоїх економічних інтересів в Іспанії. Якщо так, ти декларуєш в Іспанії доходи з усього світу (Social Security, IRA, 401(k), продаж будинку), а США й далі оподатковують тебе як громадянина; конвенція і кредити існують, щоб ти не платив двічі з того самого доходу. Закон Бекхема призначений для тих, хто переїжджає працювати, а не для пенсіонера з резиденцією no lucrativa.
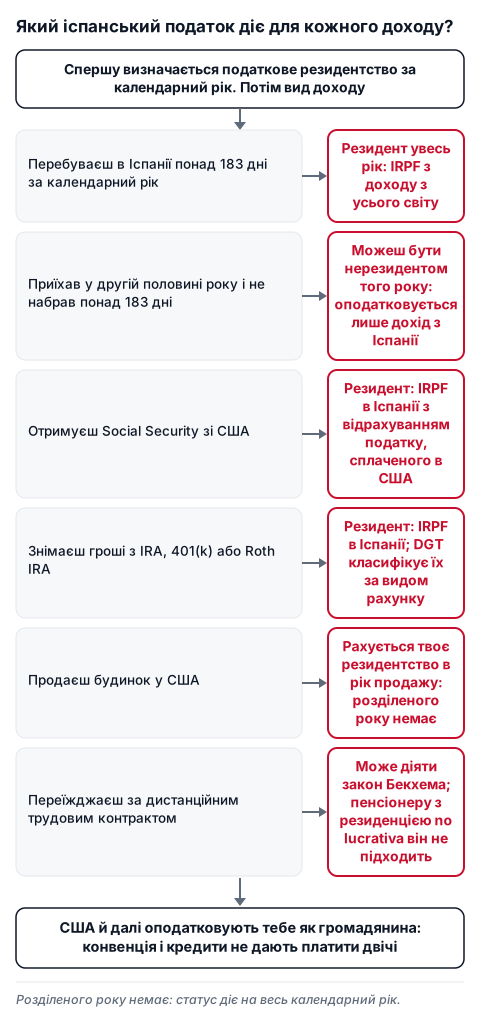
Спершу: чи ти податковий резидент Іспанії?
Ст. 9 закону про IRPF (IRPF це іспанський податок на доходи фізосіб) робить тебе резидентом, якщо за календарний рік ти проводиш в Іспанії понад 183 дні або тут головний осередок твоєї діяльності чи економічних інтересів. Деталі й докази: податкове резидентство в Іспанії і правило 183 днів.
- Віза чи TIE не є податковим резидентством. AEAT (податкова служба Іспанії) нагадує, що можна мати дозвіл на проживання в країні й не бути там податковим резидентом. Вирішують дні й центр інтересів.
- Розділеного року немає. Ти резидент або нерезидент увесь календарний рік. Якщо приїхав у лютому і набрав понад 183 дні, декларуєш також те, що отримав до переїзду.
- Шенген (90 днів зі 180) це не те саме, що 183 дні. Ліміт 90 днів стосується короткого візиту; перебування понад 90 днів регулюють національні процедури (Єврокомісія). З візою чи дозволом на проживання ти не в гостях, а 183 дні для IRPF рахують окремо, за календарний рік.
- Якщо багато подорожуєш. Епізодичні виїзди зараховуються як дні в Іспанії, якщо ти не підтвердиш податкове резидентство в іншій країні (ст. 9.1.a). Підтвердження це сертифікат податкової влади тієї країни; IRS видає форму 6166. Чи прийме її AEAT у твоєму випадку і як враховується центр твоїх інтересів, спитай в AEAT.
- Якщо США й Іспанія вважають тебе резидентом одночасно. Ст. 4 конвенції вирішує за порядком: постійне житло, центр життєвих інтересів, звичайне місце перебування і громадянство.
Якщо приїхав у другій половині року
Того року ти можеш бути нерезидентом. З 1 липня по 31 грудня 184 дні: приїхати 1 липня й залишитися до кінця року означає перевищити 183 (наш підрахунок; додай будь-які інші перебування того року раніше). Якщо приїдеш 2 липня або пізніше, 183 дні ти не перевищиш; проте нерезидентом будеш лише тоді, коли до того ж центр твоїх економічних інтересів не в Іспанії, а подружжя й неповнолітні діти на утриманні тут не живуть.
Як нерезидент ти оподатковуєшся в Іспанії лише з доходів, отриманих тут, за податком на доходи нерезидентів (IRNR). Пенсія вважається отриманою в Іспанії лише тоді, коли вона з роботи, виконаної тут, або її виплачує резидент Іспанії чи постійне представництво (ст. 13.1.d закону про IRNR). Social Security, IRA чи 401(k), які виплачує американська установа, під це не підпадають, тож такі виплати не є доходом з іспанського джерела. Якщо ти ще й отримуєш оренду від нерухомості в Іспанії, її декларують через Modelo 210. Наступного року, якщо перевищиш 183 дні, ти резидент увесь той рік.
Яка країна що оподатковує
- Громадянство. США оподатковують своїх громадян за доходами з усього світу (IRS), і конвенція це зберігає (ст. 1.3, «застереження про збереження» або saving clause). Ти й далі подаєш декларацію в США, поки живеш в Іспанії. Виключення IRS для заробітку за кордоном (FEIE) не охоплює пенсії та Social Security.
- Як уникають подвійного оподаткування. Іспанія відраховує податок, сплачений у США з доходів, які США можуть оподатковувати з підстав, не пов'язаних із твоїм громадянством (ст. 24 конвенції і ст. 80 закону про IRPF: відрахування за подвійне міжнародне оподаткування). Доходи, які США оподатковують лише через твоє громадянство, вважаються отриманими в Іспанії в тій мірі, що потрібна для уникнення подвійного оподаткування, якщо податок у США не менший за той, який ти заплатив би без громадянства (ст. 24.3). США дають кредит за іспанський податок (IRS, кредит за іноземні податки, форма 1116). Обидва кредити мають ліміти, і результат залежить від твого випадку.
- Податки штатів. Конвенція стосується федеральних податків на доходи США (ст. 2). Про податок свого штату спитай у його податковій.
Social Security зі США
Ст. 20.1.b конвенції дозволяє США оподатковувати свої виплати Social Security. DGT (Генеральна дирекція з податків) у V0249-20 (04.02.2020) відповіла, що в Іспанії їх теж оподатковують у IRPF за законом про IRPF, а податок, сплачений у США, відраховують за ст. 80 закону про IRPF.
IRA, 401(k) і Roth IRA
Для конвенції 401(k), IRA і Roth IRA це «пенсійні фонди» (пункт 3.a Меморандуму до Протоколу 2013 року). Приватні пенсії за попередню роботу оподатковуються лише в країні, де ти живеш, тобто в Іспанії (ст. 20.1.a), а США додатково оподатковують тебе як громадянина. Ст. 20.5 каже, що доходи пенсійного фонду оподатковують, коли їх виплачують особі, а не коли фонд переказують в інший фонд тієї ж країни. Як IRPF їх класифікує, залежить від рахунку, і DGT трактує їх по-різному:
- Пенсійний план роботодавця зі США (V0251-25, 05.03.2025: план компанії, який фінансує лише роботодавець): DGT загалом каже, що отримане з приватних планів, пов'язаних із роботою, це дохід від праці (ст. 17.1 закону про IRPF). 401(k) теж план компанії, але в цьому роз'ясненні про 401(k) не йдеться: підтверди свій через consulta vinculante. Прямий переказ в інший фонд у США, наприклад в IRA, в Іспанії не оподатковується. Якщо гроші виплачують тобі або виводять зі США, це прирівнюється до отримання.
- IRA, не пов'язана з роботою (V1133-17, 10.05.2017): оподатковується лише в Іспанії як «інші доходи» (ст. 23 конвенції); США додатково оподатковують тебе як громадянина (ст. 1.3). Роз'яснення старше за Протокол 2013 року і не виділяє Roth.
- Roth IRA (V1291-22, 07.06.2022): не пов'язана з роботою, ст. 23. DGT трактує її як дохід від капіталу (ст. 25.3.a закону про IRPF, як страхування життя): оподатковується різниця між знятим і внесеним, а внески не дають зменшення бази. Те, що «tax-free» у США, в Іспанії не обов'язково таке.
- IRA, пов'язана з державною службою США (V1291-22): оподатковується лише в США (ст. 21.2.a), якщо в тебе немає також іспанського громадянства (ст. 21.2.b).
Це різні випадки, і класифікацію твого рахунку підтверджують через consulta vinculante в DGT.
Акції, фонди й інші інвестиції
Прибутки від продажу акцій чи фондів, що не є пенсійним планом, оподатковуються лише в країні резидентства того, хто продає (ст. 13.6): в Іспанії, якщо ти живеш тут; США теж оподатковують тебе як громадянина, із кредитом. Торгівля з ноутбука нічого не змінює: резидент декларує доходи з усього світу (ст. 2 закону про IRPF).
Продаж будинку в США
- Конвенція дозволяє США оподатковувати прибуток від нерухомості, що там розташована (ст. 13.1), а як резидент Іспанії ти оподатковуєшся й тут. Податок США відраховують (ст. 80). DGT застосувала це до продажу будинку в Мексиці (V1035-23): прибуток іде в базу заощаджень IRPF.
- Важливий рік продажу, а не послідовність подій. Без розділеного року, якщо в рік продажу ти перевищиш 183 дні в Іспанії, ти резидент увесь той рік, і продаж, навіть до приїзду, потрапляє в твоє IRPF. Продаж у січні й приїзд у лютому, з понад 183 днями в Іспанії того року, це саме такий випадок. Якщо того року ти резидент Іспанії, а США теж вважають тебе резидентом, на результат може вплинути ст. 4 конвенції: підтверди це з консультантом або через consulta vinculante. Якщо того року ти не резидент, прибуток у IRPF не входить (IRNR оподатковує лише доходи, отримані в Іспанії), хоча США й далі оподатковують тебе.
- Люди старше 65 років. Якщо тобі понад 65 років, прибуток від продажу житла може бути звільнений, якщо це твоє основне житло (ст. 33.4.b закону про IRPF). Основне житло це те, де ти проживав безперервно щонайменше 3 роки; для цього звільнення зараховується також те, що було основним до будь-якого дня за 2 роки до продажу (ст. 41 bis Регламенту IRPF). DGT нагадує про звільнення у V1035-23 для будинку, проданого поза Іспанією. Чи є твій будинок у США основним житлом, залежить від фактів і доказів: спершу підтверди це через consulta vinculante.
- Реінвестування в нове основне житло. DGT у V5695-26 (30.09.2026) розглянула такий випадок: людина з 2026 року є резидентом Іспанії, а у 2027 році продає будинок у США. До переїзду він 3 роки або більше був її основним житлом. У такому разі може застосовуватися звільнення за реінвестування (ст. 38 закону про IRPF і ст. 41 Регламенту). Будинок вважається основним житлом, якщо був ним на момент продажу або до будь-якого дня за 2 роки до продажу. Реінвестувати треба протягом 2 років до або після продажу. Якщо реінвестуєш усю суму, звільнений увесь прибуток; якщо частину, то лише пропорційна частина, а решта йде в базу заощаджень (ст. 49).
- Сторона США. IRS дозволяє виключити до 250.000 $ прибутку від основного житла (500.000 $ у спільній декларації), якщо виконано його умови (IRS, Tax Topic 701).
Податки при продажу житла в Іспанії: картка про продаж житла.
Modelo 720 і податок на майно
- Modelo 720. Якщо ти резидент і маєш рахунки, цінні папери, страхування чи нерухомість за кордоном на понад 50.000 € в одній категорії, до 31 березня подається інформаційна декларація: Modelo 720.
- IRA і Roth IRA. DGT у V1291-22 дійшла висновку, що їх треба вказувати, бо вони дозволяють зняти гроші будь-коли (право викупу, схоже на страхування життя). Вказують їхню вартість на 31 грудня.
- 401(k). За AEAT, іноземні пенсійні плани не вказують, доки пенсію не почали виплачувати, окрім випадків, коли план допускає викуп, як страхування життя. Чи дозволяє твій 401(k) зняття будь-коли і як це вкладається, спитай в AEAT або через consulta vinculante.
- Beckham. Хто застосовує режим ст. 93, Modelo 720 не подає (AEAT, поширені питання). Подружжя й діти можуть бути зобов'язані, якщо вони податкові резиденти.
- Податок на майно. DGT (V1291-22) включає IRA і Roth IRA в майно і не застосовує до них звільнення для пенсійних планів. Це державний податок, переданий автономним спільнотам, які мають нормативні повноваження щодо нього (V1291-22), тож результат залежить від того, де ти живеш: спитай у податковій своєї спільноти.
Дистанційна робота, 1099 і закон Бекхема
- Резиденція no lucrativa. Вона призначена для проживання без трудової чи професійної діяльності: резиденція no lucrativa. Для дистанційної роботи на клієнтів чи компанію поза Іспанією є дозвіл на міжнародний teletrabajo.
- Якщо ти контрактор 1099. Схвалення візи не робить тебе податковим резидентом; рахуються дні й центр інтересів. Поки ти не резидент Іспанії, ст. 15 конвенції залишає США податок на незалежні професійні послуги резидента США, якщо в тебе нема постійної бази в Іспанії. З календарного року, коли ти резидент, твій дохід з усього світу, разом із 1099, оподатковується в IRPF: податки іноземного самозайнятого. Внески до Seguridad Social окремо: спитай у Seguridad Social про угоду про соціальне забезпечення між Іспанією та США.
- Якщо ти працівник американської компанії й живеш в Іспанії, твоя зарплата це дохід від праці (V0358-23, 21.02.2023). Утримання й випадки іноземних роботодавців: teletrabajo на іноземну компанію.
- Закон Бекхема. Ст. 93 закону про IRPF має чотири шляхи: трудовий контракт (також дистанційний, з візою teletrabajo), адміністратор компанії, підприємницька діяльність і висококваліфікований фахівець для стартапів чи R&D. DGT допустила режим для дистанційного працівника з візою teletrabajo, який виконував решту умов (V1115-25, 26.06.2025). Пенсіонер з резиденцією no lucrativa не підпадає під жоден. Якщо ти переїжджаєш за контрактом і хочеш знати, як оподаткують твої зняття з IRA чи 401(k) у межах режиму, або чи підходить контрактор 1099, це питання для consulta vinculante. Вимоги й строк: закон Бекхема і Modelo 149.
Що робити і де питати
- Запиши дату приїзду й порахуй дні перебування в Іспанії за календарний рік, і зберігай квитки та інші підтвердження поїздок.
- Розподіли доходи за видами: Social Security, план роботодавця, IRA чи Roth, інвестиції, продаж будинку, робота.
- Попроси гестора чи податкового консультанта з досвідом США та Іспанії підготувати обидві декларації, американську й IRPF, бо кредити однієї залежать від другої, і пояснити, в яких клітинках він декларує Social Security і Roth IRA. Попроси кошторис письмово.
- Для першої Renta: декларація про доходи для іноземців-резидентів. Якщо треба довести резидентство: сертифікат податкового резидента.
- З конкретним питанням: AEAT відповідає за телефоном 901 33 55 33, а DGT відповідає на consultas vinculantes (ст. 88 і 89 Загального податкового закону). Про сторону США дивись IRS.
Офіційне джерело: конвенція Іспанія-США (BOE-A-1990-30940), Протокол 2013 року (BOE-A-2019-15166), закон 35/2006 про IRPF і consultas vinculantes DGT.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку. Цифри й дати звірено станом на 31 жовтня 2026 року.
