En breve: los impuestos por la venta de una vivienda en España son la plusvalía municipal, que pagas al ayuntamiento, y el impuesto sobre la ganancia: IRPF si eres residente fiscal e IRNR si no lo eres. Como residente, la ganancia tributa entre el 19 % y el 30 %, y puede quedar exenta si reinviertes en tu nueva vivienda habitual o si tienes más de 65 años. Como no residente, el comprador retiene el 3 % del precio y tú presentas el Modelo 210 (19 % sobre la ganancia).
¿Presencial o por representante? No hace falta ir en persona a Hacienda. La escritura de venta se firma ante notario, en persona o con poder (ver comprar vivienda siendo extranjero). La plusvalía se declara en tu ayuntamiento y su ordenanza fija cómo (art. 110.1 de la ley de Haciendas Locales, TRLRHL), así que mira su sede electrónica. La Renta se presenta por internet con Cl@ve o certificado (guía de la Renta). El Modelo 210 se presenta por internet con certificado, DNI electrónico o Cl@ve. También puede presentarlo un representante con poderes o un colaborador social (persona o entidad autorizada para presentar por otros), según el art. 12 de la Orden EHA/3316/2010. En papel, el modelo con importe a ingresar se presenta y se paga en un banco colaborador en España (art. 11.1). El que sale a devolver se entrega en la AEAT o se envía por correo certificado (art. 11.2). Quien vive fuera puede pagar también por transferencia, sin certificado (art. 14).
Qué se paga y a quién
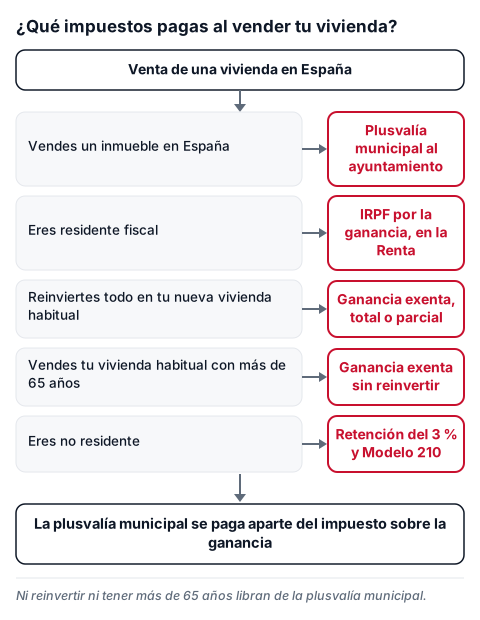
- Plusvalía municipal (IIVTNU). La cobra el ayuntamiento. Grava el aumento de valor del suelo, no el del edificio. En una venta la paga quien vende (art. 106.1.b).
- IRPF, si eres residente fiscal. Grava la ganancia que obtienes al vender. Se paga a la Agencia Tributaria (AEAT) en la Renta del año de la venta. Quién es residente: residencia fiscal y los 183 días.
- IRNR, si no eres residente fiscal. También grava la ganancia, pero con otras reglas y un adelanto: el comprador retiene el 3 % del precio.
- La compra (ITP, IVA, AJD) es otro tema, de quien compra: impuestos al comprar vivienda.
1. Plusvalía municipal
- Qué grava. El aumento de valor del suelo urbano durante los años que lo has tenido, con un máximo de 20 años (arts. 104.1 y 107.1).
- Quién paga. El vendedor (art. 106.1.b). Si el vendedor es una persona física no residente en España, el comprador es sustituto: ocupa su lugar y paga al ayuntamiento (art. 106.2). El artículo no dice cómo se reparte luego el coste. Pregunta al notario o al gestor cómo queda en la escritura.
- Cómo se calcula. Hay dos métodos. El objetivo multiplica el valor catastral del suelo por un coeficiente que depende de los años completos de tenencia (art. 107.2.a y 107.4). Los máximos vigentes van de 0,09 a 0,40 según los años (0,15 con menos de 1 año, 0,40 con 20 años o más), y cada ayuntamiento aprueba sus coeficientes sin pasar de esos máximos. El método real usa la diferencia entre el valor del suelo al vender y al comprar (arts. 104.5 y 107.5).
- Si ganaste poco o perdiste. Si no hay incremento de valor, la venta no está sujeta (art. 104.5). Si lo hay, pero es menor que el del método objetivo, la base pasa a ser el incremento real si lo pides (art. 107.5). En los dos casos declaras la venta y aportas las escrituras de compra y de venta. Se compara el mayor valor entre el de la escritura y el comprobado por la administración, sin contar gastos ni impuestos. En un piso se aplica a ambos valores la parte que el suelo pesa en el valor catastral (art. 104.5).
- Tipo. Lo fija cada ayuntamiento, con un máximo del 30 % (art. 108.1).
- Plazo. 30 días hábiles desde la fecha de la transmisión, que en una venta normal es la de la escritura (arts. 109.1.a y 110.2.a). El ayuntamiento puede exigir autoliquidación, es decir, que calcules e ingreses tú (art. 110.4). Cada ayuntamiento tiene su ordenanza y su formulario: busca el de tu municipio. El comprador también debe comunicar la venta (art. 110.6.b), y los notarios mandan cada trimestre al ayuntamiento la lista de escrituras y avisan del plazo (art. 110.7).
- Exenciones. Las que lista el art. 105 son otras: servidumbres, bienes culturales con obras, dación en pago de la vivienda habitual del deudor hipotecario y entidades públicas o benéficas, entre otras. Ni reinvertir en otra vivienda ni tener más de 65 años figuran entre ellas. Tampoco hay salvedad por llevar más de 20 años con la vivienda: la tabla del art. 107.4 tiene un tramo para 20 años o más.
2. IRPF, si eres residente fiscal
- La ganancia. Valor de transmisión menos valor de adquisición (art. 34.1.a de la ley del IRPF, LIRPF).
- Valor de adquisición. Lo que pagaste, más obras y mejoras, más los gastos y tributos de la compra (notaría, registro, impuesto de la compra), sin contar los intereses (art. 35.1). Si la vivienda generó ingresos, por ejemplo con un alquiler, se resta la amortización fiscalmente deducible, la hayas deducido o no (art. 35.1 y art. 40.1 del reglamento del IRPF, RIRPF). Si la compraste antes del 31 de diciembre de 1994 hay un régimen transitorio (disposición transitoria novena).
- Valor de transmisión. El precio realmente cobrado, salvo que sea inferior al de mercado: entonces vale el de mercado. De ahí restas los gastos y tributos de la venta que pagues tú (art. 35.2). El artículo no cita la plusvalía municipal por su nombre; el ejemplo del Manual práctico de la Renta 2025 de la AEAT (cap. 11) la resta del valor de transmisión. Confírmalo con la AEAT.
- Tipos. La ganancia entra en la base del ahorro (arts. 46.b y 49), junto con tus intereses y dividendos. Se aplican la escala estatal (art. 66) y la autonómica (art. 76), y cada una tiene tramos del 9,5 %, 10,5 %, 11,5 %, 13,5 % y 15 %. Sumadas: 19 % hasta 6.000 €, 21 % de 6.000 a 50.000 €, 23 % de 50.000 a 200.000 €, 27 % de 200.000 a 300.000 € y 30 % por encima. Ejemplo: con una ganancia de 40.000 € y ningún otro ingreso del ahorro salen 1.140 € (el 19 % de 6.000 €) más 7.140 € (el 21 % de 34.000 €). Son 8.280 €, antes de aplicar el mínimo personal y familiar, que los reduce (art. 66.1). El País Vasco y Navarra tienen normas forales que esta guía no cubre.
- Cuándo. La ganancia se imputa al año de la venta (art. 14.1.c) y va en la Renta de ese año: declaración de la Renta.
Exenciones del IRPF
- Reinversión (art. 38.1 de la LIRPF y art. 41 del RIRPF). La ganancia puede quedar excluida si reinviertes todo el importe obtenido en una nueva vivienda habitual. Tienes 2 años desde la venta. También vale una vivienda comprada en los 2 años anteriores a la venta (art. 41.3). Si reinviertes solo una parte, se excluye la parte proporcional de la ganancia (arts. 38.1 y 41.4). Si compraste la vivienda con préstamo, el importe a reinvertir es el precio de venta menos el capital que te quedaba por pagar (art. 41.1). Reformar la vivienda, en los casos que define el art. 41.1, cuenta como comprar. Si no reinviertes en el mismo año, haces constar tu intención en la Renta del año de la venta. Si luego incumples algo, presentas una declaración complementaria con intereses de demora (arts. 41.3 y 41.5).
- Mayores de 65 años. Está exenta la ganancia por vender la vivienda habitual si tienes más de 65 años o una dependencia severa o gran dependencia (art. 33.4.b). No hace falta reinvertir.
- Qué cuenta como vivienda habitual (art. 41 bis del RIRPF). La que ha sido tu residencia durante 3 años seguidos como mínimo. Hay excepciones, como una boda, un traslado laboral o el primer empleo. Tienes que haberla ocupado de verdad en los 12 meses siguientes a comprarla. Para estas exenciones basta con que lo fuera al vender o hasta cualquier día de los 2 años anteriores (art. 41 bis.3).
- Otra vía desde los 65. Si vendes cualquier bien, no solo la vivienda, y destinas todo el importe en 6 meses a una renta vitalicia asegurada a tu favor, la ganancia puede excluirse. El máximo es de 240.000 € (art. 38.3).
- Real Decreto-ley 26/2026 (derogado). Preveía dos cambios. Uno alargaba el plazo de vivienda habitual (art. 41 bis.3 del RIRPF) para mayores de 65 años y personas dependientes que se mudaron a una residencia o a casa de un familiar. El otro era una exención por vender una vivienda desocupada a un ente público (disposición adicional 65.ª de la LIRPF). El Congreso lo derogó el 2 de octubre de 2026 (BOE-A-2026-20526); no se aplican. Si firmaste o pediste algo apoyándote en el decreto entre el 1 y el 2 de octubre, consúltalo con un profesional.
3. IRNR, si no eres residente fiscal
- El impuesto. La ganancia por vender un inmueble en España es renta obtenida en España (art. 13.1.i.3.º de la ley del IRNR, TRLIRNR). Tributa al 19 % (art. 25.1.f.3.º) y la base se calcula con las reglas de ganancias de la LIRPF (art. 24.4).
- Lo que hace el comprador. Retiene el 3 % del precio acordado y lo ingresa con el Modelo 211 en 1 mes desde la venta (art. 25.2 del TRLIRNR; arts. 8.3 y 8.5 de la Orden). Te da un ejemplar del 211 como justificante (art. 8.4). Si no lo ingresa, el inmueble queda afecto al pago del menor entre la retención y el impuesto (art. 25.2).
- Lo que haces tú. El 210 lo presentas tú, no el comprador. Lo presentas por la ganancia, aunque ya te hayan retenido y sea cual sea el resultado (arts. 4.3 y 5.a de la Orden). El plazo son 3 meses que empiezan 1 mes después de la fecha de la venta, es decir, hasta unos 4 meses desde la venta (art. 5.a). Presentas un 210 por cada venta. Si los dos cónyuges son no residentes y copropietarios, basta con uno (art. 2.1.a). La AEAT competente es la del lugar donde está el inmueble (art. 6.1).
- La cuenta. Calculas el 19 % de la ganancia real y restas el 3 % retenido, adjuntando el justificante (art. 26.b del TRLIRNR y art. 7.2 de la Orden). Si queda a pagar, ingresas. Si la retención es mayor que el impuesto, o si vendes con pérdida, pides la devolución en ese mismo 210 (arts. 4.4 y 2.1.a). Como aritmética: la retención supera el impuesto cuando la ganancia es menor del 15,8 % del precio (3 entre 19).
- El mito de los 4 meses. Algunas webs dicen que, si no presentas el 210 en 4 meses, pierdes el 3 %. La Orden no dice eso: fija el plazo para presentar. Para las devoluciones de otras rentas habla de 4 años desde el fin del plazo de ingreso de la retención (art. 5.c.3.º). Para ventas de inmuebles remite al reglamento del IRNR, que no hemos revisado. Presentar tarde puede traer recargos o sanciones (la ley general tributaria no está revisada aquí), así que no esperes.
- Reinversión para residentes de la UE o del EEE (disposición adicional séptima del TRLIRNR). Si vives en un Estado de la UE, o del EEE con intercambio efectivo de información tributaria, y vendes la que fue tu vivienda habitual en España, la ganancia puede quedar excluida. Hace falta reinvertir todo en una nueva vivienda habitual, con las reglas del art. 38 de la LIRPF. La retención del 3 % y la declaración siguen siendo obligatorias, pero si reinviertes antes de que venza el plazo de declaración, cuenta para calcular la deuda. El texto no precisa dónde debe estar la nueva vivienda: confírmalo con la AEAT.
- Mayores de 65 años. El art. 24.4 remite a las reglas de ganancias de la LIRPF, pero ninguna fuente revisada confirma que la exención del art. 33.4.b valga para no residentes. Pregúntalo a la AEAT antes de contar con ella.
- Convenios. Si aplicas un convenio para evitar la doble imposición, adjuntas un certificado de residencia fiscal con validez de 1 año (art. 7.1 de la Orden): certificado de residencia fiscal. Si no tienes NIF, mira el Modelo 030.
Lo que los textos no aclaran
- Si la AEAT admite restar la plusvalía municipal en todos los casos (su ejemplo de la Renta 2025 la resta del valor de transmisión).
- Si un vendedor no residente puede aplicar la exención de mayores de 65 años.
- El plazo para pedir la devolución del 3 % en una venta de inmueble.
- Si la nueva vivienda de la reinversión de no residentes debe estar en España.
- El importe de los recargos por presentar tarde.
Para estos puntos pregunta a la AEAT o a un asesor fiscal.
Documentos
- Escritura de venta y escritura de compra (para la plusvalía, art. 110.3, y para calcular la ganancia).
- Valor catastral del suelo y del total de la vivienda (recibo del IBI o Catastro).
- Facturas y justificantes de obras, mejoras y gastos de compra y de venta (notaría, registro, agencia).
- Si compraste con préstamo y reinviertes: certificado del capital pendiente a la fecha de la venta.
- Si reinviertes: escritura de la nueva vivienda.
- Si no eres residente: el ejemplar del Modelo 211 que te da el comprador y un NIF.
- Si pides devolución: el justificante de titularidad de la cuenta bancaria (art. 7.4 de la Orden).
- Si aplicas un convenio: el certificado de residencia fiscal.
Lista según los artículos citados; puede no ser exhaustiva: comprueba qué pide tu ayuntamiento y la AEAT.
Pasos:
- Reúne las escrituras de compra y de venta, las facturas de obras y gastos y el valor catastral del suelo.
- Declara la plusvalía en tu ayuntamiento en 30 días hábiles desde la fecha de la venta, con el formulario o la autoliquidación de su ordenanza. Si no ganaste nada o ganaste menos que con el método objetivo, pide el método real y aporta las dos escrituras.
- Si eres residente fiscal, calcula la ganancia (valor de transmisión menos valor de adquisición) y mira si te corresponde la exención por reinversión (2 años) o por tener más de 65 años.
- Declara la ganancia, o la exención, en la Renta del año de la venta. Si aún no has reinvertido, haz constar que piensas hacerlo.
- Si no eres residente, comprueba que el comprador retiene el 3 % y presenta el Modelo 211 en 1 mes, y pídele tu ejemplar.
- Presenta el Modelo 210 en los 3 meses que empiezan 1 mes después de la venta. Resta el 3 % retenido y, si sale a devolver, pide la devolución en el mismo modelo.
Fuente oficial: TRLRHL, arts. 104 a 110, BOE, LIRPF, arts. 14, 33 a 38, 46, 49, 66 y 76, BOE, RIRPF, arts. 40 a 41 bis, BOE, TRLIRNR, arts. 13, 24 a 26 y disposición adicional séptima, BOE y Orden EHA/3316/2010, BOE.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Reglas comprobadas con las fuentes oficiales el 3 de octubre de 2026.