En breve: los impuestos de la compra de una vivienda en España dependen de quién te la vende. Si compras a un particular (segunda mano), pagas el ITP, un impuesto que fija cada comunidad autónoma. Si compras obra nueva al promotor, pagas IVA y AJD. En la Comunitat Valenciana el ITP general es del 9 %. Baja al 6 % para menores de 35 años y al 3 % para familias numerosas y personas con discapacidad, si la vivienda vale hasta 180.000 € y se cumplen las condiciones. El Modelo 600 lo presentas en 1 mes. Si el vendedor no es residente fiscal en España, además retienes el 3 % del precio y lo ingresas con el Modelo 211.
¿Presencial o por representante? Mixto. En la Comunitat Valenciana el Modelo 600 se calcula en el programa Sar@2 de la ATV (Agència Tributària Valenciana), se paga en una entidad colaboradora o con la aplicación de pago de la Generalitat y se presenta por internet, con certificado digital, o en una oficina de la ATV con cita previa. Sin cita se presenta en la oficina liquidadora que te corresponda (ATV, Modelo 600 individual). Si lo presenta otra persona, por ejemplo una gestoría, la ATV regula la representación en su apartado «Representación, certificados y requisitos para presentar». La escritura se firma ante notario: si quieres firmar con un poder, pregúntale al notario, porque esta ficha no cubre ese trámite. El Modelo 211 lo puede presentar un representante con poderes o un colaborador social (art. 12 de la Orden EHA/3316/2010).
Quién paga cada cosa. ITP y AJD son dos modalidades del impuesto de transmisiones patrimoniales y actos jurídicos documentados, que regula el TRLITPAJD. LIVA es la ley del IVA, TRLIRNR la del impuesto de no residentes y TRLRHL la de haciendas locales, donde está la plusvalía municipal. Los tipos de ITP y AJD de la tabla son los de la Comunitat Valenciana. El IVA es estatal.
| Concepto | Quién lo paga | Tipo | Norma |
|---|---|---|---|
| ITP (segunda mano) | El comprador, aunque el contrato diga otra cosa | 9 % general y 11 % si el inmueble vale más de 1.000.000 € | Art. 8 del TRLITPAJD y art. 13.Uno de la Ley 13/1997 |
| IVA (obra nueva) | El comprador, al promotor, en la factura | 10 % en vivienda y 4 % en VPO de régimen especial | Arts. 84, 88 y 91 de la LIVA |
| AJD (obra nueva) | El comprador | 0,1 % si es vivienda habitual y 1,4 % en los demás casos | Art. 29 del TRLITPAJD y art. 14 de la Ley 13/1997 |
| AJD de la hipoteca | El banco | No lo pagas tú | Art. 29 del TRLITPAJD |
| Plusvalía municipal | El vendedor; el comprador, si el vendedor es una persona física no residente | Se paga al ayuntamiento | Art. 106 del TRLRHL |
| Retención del 3 % | El comprador, si el vendedor no es residente fiscal | 3 % del precio acordado | Art. 25.2 del TRLIRNR |
Los gastos de notaría, de Registro de la Propiedad y de gestoría van aparte. Esta ficha no da cifras de esos gastos: dependen de cada operación y no los hemos verificado en las fuentes de esta ficha. Pide un presupuesto antes de firmar.
Segunda mano: ITP. Según la ATV, es de segunda mano la vivienda que se transmite por segunda vez o más. El comprador paga el ITP (art. 8 del TRLITPAJD) y cada comunidad fija su tipo (art. 11.1.a). Para los inmuebles cuenta dónde está el inmueble: si está en la Comunitat Valenciana, el impuesto se presenta aquí. La Ley 13/1997 fija en la Comunitat Valenciana los tipos de la tabla (texto consolidado, última modificación: 10 de agosto de 2026).
| Situación | Tipo | Art. de la Ley 13/1997 |
|---|---|---|
| Vivienda y demás inmuebles, tipo general | 9 % | 13.Uno |
| Inmueble de más de 1.000.000 € | 11 % | 13.Uno |
| Menor de 35 años, primera vivienda habitual, hasta 180.000 € | 6 % | 13.Tres.1 |
| Menor de 35 años, primera vivienda habitual, más de 180.000 € | 8 % | 13.Dos.2 |
| VPO de régimen general, primera vivienda habitual, hasta 180.000 € | 6 % | 13.Tres.2 |
| VPO de régimen general, primera vivienda habitual, más de 180.000 € | 8 % | 13.Dos.1 |
| VPO de régimen especial, primera vivienda habitual, hasta 180.000 € | 3 % | 13.Cinco.1 |
| VPO de régimen especial, primera vivienda habitual, más de 180.000 € | 4 % | 13.Cuatro.1.1 |
| Familia numerosa o monoparental, vivienda habitual, hasta 180.000 € | 3 % | 13.Cinco.2 |
| Familia numerosa o monoparental, vivienda habitual, más de 180.000 € | 4 % | 13.Cuatro.1.2 |
| Persona con discapacidad del 65 % o más (o discapacidad intelectual o mental del 33 % o más), vivienda habitual, hasta 180.000 € | 3 % | 13.Cinco.3 |
| Persona con discapacidad del 65 % o más (o discapacidad intelectual o mental del 33 % o más), vivienda habitual, más de 180.000 € | 4 % | 13.Cuatro.1.3 |
| Mujer víctima de violencia de género, vivienda habitual, hasta 180.000 € | 3 % | 13.Cinco.4 |
| Mujer víctima de violencia de género, vivienda habitual, más de 180.000 € | 4 % | 13.Cuatro.1.4 |
- Vivienda habitual. La ley remite al concepto de vivienda habitual del IRPF (art. 13.Seis). En esa normativa, para ciertas exenciones, es la vivienda donde vives de forma continuada al menos 3 años y que ocupas en los 12 meses siguientes a la compra (art. 41 bis del RIRPF). Confirma con la ATV cómo se aplica a tu compra.
- Escritura pública. Los tipos reducidos exigen que la compra conste en documento público, o que se formalice así dentro del plazo de declaración (art. 13.Siete).
- Renta máxima. Para menores de 35 años, víctimas de violencia de género y familias numerosas o monoparentales cuenta la renta del comprador. La suma de la base liquidable general y la del ahorro del IRPF no puede pasar de 30.000 € en tributación individual ni de 47.000 € en conjunta (art. 4.Cuatro). Para familias numerosas de categoría especial, el mismo apartado fija 35.000 € y 58.000 €. El artículo no precisa de qué ejercicio del IRPF sale esa base: pregúntaselo a la ATV.
- Parte que compras. Los tipos para jóvenes, discapacidad y víctimas de violencia de género se aplican a la parte que compra cada persona que cumple los requisitos.
- Garajes y trasteros. La ATV incluye en la vivienda los garajes y anexos que compras a la vez.
- Si pierdes el beneficio. Si incumples después un requisito, presentas otra autoliquidación en 1 mes desde el incumplimiento, con intereses de demora (art. 14 ter.2).
Tipos generales en cada comunidad (2026)
Resumen del Ministerio de Hacienda, «Tributación autonómica. Medidas 2026» (actualizado a 23 de septiembre de 2026). Son los tipos generales. En el ITP, todas las comunidades tienen tipos reducidos o bonificaciones para la vivienda habitual de algunos grupos (jóvenes, familias numerosas, personas con discapacidad, ingresos bajos), y la mayoría también en el AJD, con límites de precio e ingresos: el detalle está en los anexos V y VI de ese documento y en la hacienda de tu comunidad.
| Comunidad | ITP, vivienda usada | AJD, tipo general en la escritura de vivienda nueva |
|---|---|---|
| Andalucía | 7 % | 1,2 % |
| Aragón | del 8 % al 10 %, según el valor | 1,5 % |
| Asturias | del 8 % al 10 %, según el valor | 1,2 % |
| Illes Balears | del 8 % al 13 %, según el valor | 1,5 % |
| Canarias | 6,5 % | 0,75 % |
| Cantabria | 9 %; 7 % hasta 300.000 € si va a ser tu vivienda habitual (desde el 1.05.2026) | 1,5 % |
| Castilla-La Mancha | 9 % | 1,5 % |
| Castilla y León | 8 % hasta un tramo del valor y 10 % por el resto | 1,5 % |
| Cataluña | del 10 % al 13 %, según el valor | 1,5 % |
| Comunitat Valenciana | 9 %; 11 % si el valor supera 1 millón € (desde el 1.06.2026) | 1,4 % (desde el 1.06.2026) |
| Extremadura | del 8 % al 11 %, según el valor | 1,5 % |
| Galicia | 8 % | 1,5 % |
| Comunidad de Madrid | 6 % | 0,75 % |
| Región de Murcia | 7,75 % | 1,5 % |
| La Rioja | 7 % | 1 % |
| Ceuta y Melilla | 6 %, con bonificación del 50 % de la cuota | 0,5 %, con bonificación del 50 % de la cuota |
| País Vasco y Navarra | normativa foral propia | normativa foral propia |
- Ceuta y Melilla: se aplican los tipos estatales (6 % y 0,5 %, arts. 11 y 31.2 de la ley del impuesto) con la bonificación del 50 % del art. 57 bis.
- Cantabria: desde el 1 de mayo de 2026, por la Ley de Cantabria 5/2026 (BOC extraordinario nº 12, de 30 de abril de 2026), la compra de una vivienda que va a ser tu vivienda habitual paga el 7 % hasta 300.000 € de valor y el 9 % por lo que pase de esa cifra, sin condición de edad (art. 9.2 del Decreto Legislativo 62/2008, texto consolidado). Si tienes menos de 40 años, eres familia numerosa o monoparental o estás en otro de los casos del art. 9.3, el tipo es el 4 %, y si tienes una discapacidad del 65 % o más, el 3 % (art. 9.6). Estos tipos solo se aplican hasta 300.000 €; por lo que pase de esa cifra pagas el 9 % (art. 9.7). Los tipos reducidos hay que pedirlos expresamente en la escritura (art. 9.9). En obra nueva, el AJD de la escritura de tu vivienda habitual es el 1 % (art. 13.3); el 0,1 % si tienes menos de 40 años, eres familia numerosa o monoparental o estás en otro caso del art. 13.4, y el 0,05 % con una discapacidad del 65 % o más (art. 13.6), también solo hasta 300.000 € (art. 13.9). Más en la ficha de la Ley 5/2026.
- País Vasco y Navarra: el impuesto lo regulan y cobran sus haciendas forales. Consulta tu Diputación Foral (Álava, Bizkaia o Gipuzkoa) o la Hacienda Foral de Navarra.
- Canarias, Ceuta y Melilla: allí no se aplica el IVA (art. 3 de la ley del IVA). La vivienda nueva tributa por los impuestos indirectos propios de esos territorios: consulta su hacienda.
La base: precio o valor de referencia. El ITP se calcula sobre el valor de referencia que el Catastro asigna al inmueble a la fecha del acto. Si el precio pactado o el valor declarado es mayor, manda el mayor (art. 10.2 del TRLITPAJD). El impuesto se devenga el día del acto (art. 49.1.a). Para la ATV, el valor de referencia es la base mínima. Se fija cada año con los precios de las compraventas ante notario y no puede superar el valor de mercado. Si no existe valor de referencia, la base es la mayor de tres cifras: el valor declarado, el precio o el valor de mercado.
Puedes mirar el valor de referencia de un inmueble en la Sede del Catastro, con Cl@ve, certificado o DNI electrónico. Conviene hacerlo antes de firmar, para saber sobre qué base vas a pagar. Si no estás de acuerdo con el valor, solo se puede impugnar recurriendo la liquidación o pidiendo la rectificación de tu autoliquidación. La Administración resuelve con un informe vinculante de la Dirección General del Catastro (art. 10.3 y 10.4).
Obra nueva: IVA y AJD. Es obra nueva la primera entrega que hace el promotor de un edificio terminado. Las segundas y siguientes entregas están exentas de IVA y tributan por ITP (art. 20.Uno.22 de la LIVA y art. 7.5 del TRLITPAJD). Hay excepciones, por ejemplo un edificio que ya usó un propietario o inquilino 2 años seguidos o más, así que pregunta qué impuesto lleva tu operación antes de firmar.
- IVA. El 10 % para viviendas, con hasta 2 plazas de garaje y los anexos que se transmiten a la vez (art. 91.Uno.1.7º). Los locales de negocio no cuentan como anexos. El tipo es el 4 % para las VPO de régimen especial o de promoción pública cuando vende el promotor (art. 91.Dos.1.6º). El Real Decreto-ley 26/2026 preveía ampliar ese 4 % desde el 1 de diciembre de 2026 a las viviendas protegidas con calificación permanente o indefinida. El Congreso lo derogó el 2 de octubre de 2026 (BOE-A-2026-20526); no se aplica. El promotor repercute el IVA en la factura y tú se lo pagas a él (arts. 84 y 88).
- AJD. La escritura de compraventa de obra nueva tributa por AJD y lo paga el comprador (art. 29 del TRLITPAJD; ATV). En la Comunitat Valenciana es el 0,1 % si es tu vivienda habitual y el 1,4 % en los demás casos (art. 14.Uno.a y 14.Cuatro de la Ley 13/1997). La base no puede ser inferior al valor de referencia (art. 30.1). Hay un tercer tipo, el 2 %, cuando el vendedor renuncia a la exención del IVA (art. 14.Dos). La LIVA solo permite esa renuncia si el comprador actúa como empresario o profesional (art. 20.Dos), así que no es el caso de quien compra para vivir.
- Hipoteca. El AJD de la escritura del préstamo hipotecario lo paga el banco, no tú (art. 29 del TRLITPAJD, párrafo segundo; ATV).
Modelo 600: cuándo y cómo. El comprador presenta el Modelo 600 en 1 mes desde el día en que se causa el acto o contrato (art. 14 ter.1 de la Ley 13/1997). El ITP se devenga el día del acto y el AJD el día en que se formaliza la escritura (art. 49.1 del TRLITPAJD). Si compras con escritura y sin contrato privado previo, es el día de la firma. Si hubo antes un contrato privado de compraventa, confirma con la ATV o con tu gestoría desde qué día cuenta tu mes.
Se hace en dos pasos (ATV, Modelo 600 individual). Primero calculas la autoliquidación en el programa Sar@2 y la pagas, en una entidad colaboradora o con la aplicación de pago de la Generalitat. Después la presentas, por internet con certificado digital o en una oficina de la ATV, con cita previa en la Delegación o sin cita en la oficina liquidadora. La ATV admite aplazar o fraccionar el pago si lo solicitas, con las normas generales de recaudación. En el trámite de la sede de la Generalitat figura como presentación telemática.
Si te retrasas y la ATV no te ha requerido antes, el recargo es del 1 % hasta 1 mes de retraso y 1 % más por cada mes completo, hasta el 12 %. Pasados 12 meses es del 15 % más intereses de demora. El recargo baja un 25 % si ingresas todo en plazo (art. 27 de la LGT, según la ATV). Presentar no es opcional: un documento con actos sujetos a este impuesto no surte efecto en un registro público si no se justifica el pago, la exención o, al menos, la presentación (art. 54.1 del TRLITPAJD).
Si la ATV te liquida después, por ejemplo por una diferencia con el valor de referencia, puedes presentar recurso de reposición o reclamación económico-administrativa. Ambos se presentan en 1 mes desde el día siguiente a la notificación (ATV).
NIE o NIF. Para operaciones con trascendencia tributaria necesitas un número de identificación fiscal (art. 18.1 del RD 1065/2007). Para un extranjero es el NIE (art. 20.1): cómo pedirlo. Si aún no lo tienes, puedes pedir a la AEAT un NIF con letra M con el Modelo 030 (art. 20.2). El Modelo 211 por internet exige además estar identificado en el censo de la AEAT (art. 12 de la Orden EHA/3316/2010). El notario y el banco pueden pedirte otros documentos: pregúntales cuáles.
Si el vendedor no es residente fiscal. Cuando el vendedor es una persona o una sociedad no residente y sin establecimiento permanente en España, tú, como comprador, retienes el 3 % del precio acordado. Lo ingresas en la Agencia Tributaria como pago a cuenta del impuesto del vendedor (art. 25.2 del TRLIRNR). «No residente» se refiere a la residencia fiscal del vendedor, no a su nacionalidad: residencia fiscal y los 183 días.
- Modelo 211. Lo presentas e ingresas tú en 1 mes desde la fecha de la transmisión, ante la AEAT de la zona donde está el inmueble (art. 8 de la Orden EHA/3316/2010). Puede presentarse por internet con certificado o Cl@ve, a través de un representante con poderes o un colaborador social, o en papel (arts. 10 y 12). Después entregas un ejemplar al vendedor, que lo usa para justificar el pago a cuenta en su propia declaración, el Modelo 210. Más en la página del Modelo 211 de la AEAT.
- Si no ingresas la retención, además de las sanciones que correspondan, el inmueble queda afecto al pago del menor importe entre la retención y el impuesto del vendedor (art. 25.2).
- Plusvalía municipal. Es del vendedor (art. 106.1.b del TRLRHL). Si el vendedor es una persona física no residente en España, tú eres sujeto pasivo sustituto y la pagas al ayuntamiento (art. 106.2). Cómo funciona desde el lado del vendedor: impuestos al vender una vivienda.
¿Existe un impuesto del 100 % para compradores de fuera de la UE? En los textos consolidados del BOE que hemos revisado para esta ficha el 2 de octubre de 2026 (TRLITPAJD, Ley 13/1997 de la Comunitat Valenciana, LIVA y TRLIRNR) no hay ningún impuesto del 100 % ni recargo por nacionalidad. El tipo general de ITP de la Comunitat Valenciana, el 9 %, no depende de tu nacionalidad ni de si eres residente. Los tipos reducidos dependen de la edad, la familia o la discapacidad. Una propuesta política no es ley hasta que se publica en el BOE y entra en vigor.
Después de comprar. Hay impuestos anuales (IBI y, si no eres residente fiscal, IRNR): comprar vivienda siendo extranjero.
🏦 ¿Buscas financiación? h2b Hipotecas es un bróker hipotecario para compradores en España: compara ofertas de varios bancos. 🤝 Es nuestro socio; compara también por tu cuenta.
Documentos
- Escritura de compraventa (original y copia).
- NIE o NIF del comprador. Si no has hecho antes ninguna operación con trascendencia tributaria en España, la ATV pide copia del NIF o NIE, o una autorización para consultar tus datos de identidad.
- Documentación catastral del inmueble: la ATV la pide al presentar; confirma cuál en la página del trámite.
Lista según la página del Modelo 600 individual de la ATV, consultada el 2 de octubre de 2026. Puede no ser exhaustiva: compruébala allí.
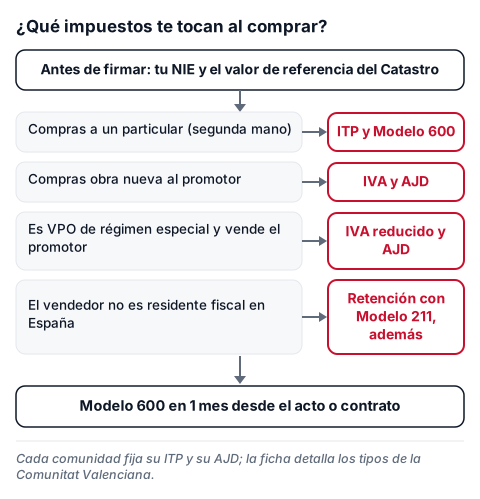
Pasos:
- Mira en el esquema qué impuestos te tocan: ITP si compras a un particular, IVA y AJD si es obra nueva, y retención si el vendedor no es residente fiscal.
- Ten tu NIE, o pide un NIF con letra M con el Modelo 030, antes de operar.
- Consulta el valor de referencia en la Sede del Catastro y compáralo con el precio: la base no será menor que el valor de referencia.
- Pregunta al notario o a la gestoría qué tipo y qué base van a aplicar y quién presentará el Modelo 600.
- Si el vendedor no es residente fiscal, retén el 3 % del precio y presenta el Modelo 211 en 1 mes.
- Presenta el Modelo 600 en 1 mes: calcula en Sar@2, paga en una entidad colaboradora o con la aplicación de pago de la Generalitat y presenta por internet o en la ATV.
- Guarda los justificantes del pago y de la presentación: el Registro de la Propiedad los necesita.
Fuente oficial: Ley 13/1997, arts. 4, 13, 14 y 14 ter, BOE, TRLITPAJD, BOE, LIVA, arts. 20, 84, 88, 90 y 91, BOE, TRLIRNR, art. 25, BOE, Orden EHA/3316/2010, BOE y ATV, Transmisiones Patrimoniales y Actos Jurídicos Documentados.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Reglas comprobadas con las fuentes oficiales el 3 de octubre de 2026; los tipos de Cantabria, el 5 de octubre de 2026.