Коротко: гроші від батьків в Іспанії: податок на дарування для резидентів Валенсійської спільноти (Comunitat Valenciana; для цього податку рахується, де ти прожив більше днів за останні 5 років) може становити 0 €. Спершу віднімають зменшення бази на 100.000 € (reducción), а з податку, що лишився, знімають 99 % (bonificación). Тож 15.000 € від мами не обкладаються податком, якщо виконано три умови: публічний документ, підтверджене походження грошей і Modelo 651 протягом місяця. Усе це стосується лише резидентів Валенсійської спільноти: в іншій автономії правила інші, перевір свою.
Особисто чи через представника? Modelo 651 подають онлайн з електронним сертифікатом в ATV (Agència Tributària Valenciana, податкова служба Валенсійської спільноти) або в офісі ATV за cita previa. Онлайн може подати й представник, якщо ти надаєш йому повноваження в реєстрі представників ATV (з цифровим сертифікатом); 651 про дарування входить до процедур, які можна делегувати. Нотаріус це окремий крок: якщо той, хто дарує гроші, живе за межами Іспанії, спитай нотаріуса, як він може підписати, ще до надсилання грошей.
Хто платить і які правила діють
Платить той, хто отримує гроші, обдарований (donatario; ст. 5 Закону 29/1987 про податок на спадщину і дарування, ISD). Якщо ти резидент Іспанії, платиш податок з отриманого, навіть коли воно прийшло з-за кордону (ст. 6 того самого закону). Для грошей діють правила автономної спільноти, де ти маєш звичайне місце проживання на день дарування. Де живе дарувальник, на це не впливає (ст. 32 Закону 22/2009).
Для цього податку твоє звичайне місце проживання це спільнота, де ти пробув найбільше днів за останні 5 років (ст. 28 Закону 22/2009). Тимчасові відлучки рахуються як дні в цій спільноті, а доки не доведено протилежне, вважають, що ти там, де твоє постійне житло. Це не правило 183 днів для Renta: про нього в податковому резидентстві і 183 днях. На практиці padrón (реєстрація в мерії) може бути ознакою, але це не норма.
Скільки платиш у Валенсійській спільноті
Податок залежить від спорідненості дарувальника й обдарованого (групи зі ст. 20 Закону 29/1987).
- Діти, батьки, чоловік чи дружина, онуки й дідусі та бабусі (групи I і II). Дві пільги додаються. Перша: зменшення бази на 100.000 € з отриманого (ст. 10 bis Закону 13/1997 Валенсійської спільноти). Для дітей і онуків до 21 року воно більше: 100.000 € плюс 8.000 € за кожен рік, якого бракує до 21, максимум 156.000 €. Друга: знижка 99 % на податок, що лишився (ст. 12 bis).
- Брати й сестри, дядьки й тітки, племінники (група III, кровні родичі другого й третього ступеня). Зменшення на 100.000 € для цієї групи не передбачене. Знижка становить 25 % податку, а з 1 червня 2027 року 50 % (ст. 12 bis.2, зі зміною від Закону 5/2026). Родичі за шлюбом із групи III, наприклад тесть і теща, у цій знижці не названі.
- Інші люди (група IV: двоюрідні родичі, друзі, знайомі). Ні зменшення, ні знижки. Діє повна шкала від 7,65 % до 34 % (ст. 11), помножена на коефіцієнт за твоїм попереднім статком (для групи IV від 2,0 до 2,4; ст. 12). З 15.000 € і попереднім статком до 390.657,87 € виходить приблизно 2.414 €.
Ліміт 100.000 € враховує всі дарування від того самого дарувальника за останні 5 років. Приклади, без інших дарувань від того самого дарувальника за ці 5 років:
- 15.000 € від мами: після зменшення база 0, податок 0 €.
- 100.000 €: так само, 0 €.
- 150.000 € дитині від 21 року, з попереднім статком до 390.657,87 €: зменшення лишає базу 50.000 €. За шкалою зі ст. 11 податок виходить приблизно 4.976 €, а зі знижкою 99 % приблизно 50 €. Це наш орієнтовний розрахунок: точну суму дасть програма ATV під час подачі.
Три умови для 99 %
Зменшення і знижка не діють, якщо бракує публічного документа або підтвердження походження грошей. Modelo 651 треба подати протягом місяця; якщо запізнився, дивись нижче.
- Публічний документ. Дарування має бути оформлене публічним документом, на практиці нотаріальним актом, або так оформлене в межах строку в один місяць для подачі 651 (ст. 10 bis і 12 bis.4). З 11 серпня 2026 року (Закон 5/2026) для грошей є виняток. Якщо подаровано не більше 4.000 € (разом з усіма передачами від того самого дарувальника тому самому обдарованому за останні 3 роки), нотаріуса може замінити документ із кваліфікованим електронним підписом (за європейським регламентом eIDAS). Умова: чинність дарування не вимагає іншої форми.
- Походження грошей. Для грошей обидві пільги діють лише тоді, коли походження коштів належно підтверджене, а в документі про дарування вказано це походження і спосіб передачі грошей, наприклад банківський переказ. Це стосується й дарувань до 4.000 €. Закон не перелічує доказів; на практиці годяться виписки, довідки про доходи чи договір продажу дарувальника (звичні приклади, офіційного переліку нема).
- Задекларувати дарування в Modelo 651 протягом місяця. Його подають протягом місяця від дня дарування (ст. 12 ter Закону 13/1997). Це не 30 робочих днів: у Валенсійській спільноті діє власний строк, а для дарування продовження немає (ATV). Якщо гроші вже в тебе, а документа ще нема, уточни в нотаріуса чи в ATV, з якого дня рахується місяць.
Якщо подаєш із запізненням. Якщо подаєш сам, поки податкова нічого не вимагала, і в 651 є все отримане, знижку не втрачаєш (ст. 12 bis.3), за умови, що дарування вже було оформлене публічним документом (або документом із кваліфікованим електронним підписом до 4.000 €) протягом місяця. Платиш надбавки (ст. 27 LGT, Загальний податковий закон): 1 % плюс 1 % за кожен повний місяць запізнення, а після 12 місяців 15 % плюс пеня. Якщо до сплати виходить 0 €, надбавки нема, але може бути фіксований штраф (ст. 198 LGT). Якщо вимога прийде раніше, знижка не покриває незадеклароване. Докладніше про надбавки й штрафи: декларація Renta для іноземців-резидентів.
Гроші з України чи іншої країни
- Податок платиш в Іспанії, якщо тут резидент, за правилами своєї спільноти (ст. 6 Закону 29/1987 і ст. 32 Закону 22/2009).
- Користуйся банківським переказом на свій рахунок: він лишає слід і відповідає способу передачі, який має бути в документі. Банк може попросити пояснити, звідки гроші. Це звична практика банків, цей закон її не регулює; май готовими ті самі докази з пункту 2.
- Щомісячна допомога на життя (alimentos). Якщо родина щомісяця надсилає гроші на твої витрати, це можуть розглядати як сімейну підтримку, а не дарування. У нашій перевірці в липні 2026 року ми не знайшли консультації DGT, яка це роз'яснює для дорослих: це сіра зона. Спитай радника й збережи докази, чому ця допомога тобі потрібна.
- Збори коштів чи гроші від волонтерів на особисту картку. Кожна людина, що надсилає гроші, може вважатися дарувальником, а без споріднення це група IV, без пільг. Це теж сіра зона: спершу спитай радника.
- Renta. Дохід, що підпадає під ISD, не підпадає під IRPF (ст. 6.4 Закону 35/2006), тож дарування не є доходом для Renta. Його декларують у Modelo 651.
Коли це не діє
- Ти не резидент Валенсійської спільноти за правилом 5 років: діють правила твоєї спільноти з власними зменшеннями, знижками й строками. Якщо ти не резидент Іспанії, ця картка не підходить: спитай радника.
- Дарування нерухомості: застосовується спільнота, де стоїть нерухомість (ст. 32 Закону 22/2009), і є інші умови. Ця картка лише про гроші.
- Гроші від друзів, двоюрідних родичів чи інших людей без близької спорідненості: група IV, без пільг (див. вище).
- Позики та оплата за роботу чи продаж: це не дарування, і ця картка їх не охоплює.
Документи
- Ідентифікаційні дані дарувальника й обдарованого: NIF чи NIE, ім'я, адреса, дата народження. Якщо в дарувальника нема NIF, спитай ATV, які дані вказати. Якщо в тебе нема NIE: як отримати NIE.
- Документ про дарування: нотаріальний акт або, до 4.000 €, документ із кваліфікованим електронним підписом. У ньому має бути походження грошей і спосіб передачі. Якщо це нотаріальний акт, ATV пише, що додавати його до подачі вже не треба; проте він має існувати, і його варто зберегти.
- Підтвердження банківського переказу.
- Докази походження грошей дарувальника залежно від випадку (звичні приклади, офіційного переліку нема): виписки, довідка про доходи, договір продажу.
- Libro de familia або свідоцтво про народження, що доводить споріднення, якщо просиш зменшення чи знижку. Якщо документ з іншої країни, спитай ATV, чи потрібні переклад або легалізація.
- Електронний сертифікат для подачі онлайн: Cl@ve і електронний сертифікат.
Орієнтовний перелік: ATV залежно від випадку просить і інші дані; звір його на сторінці про дарування.
Кроки:
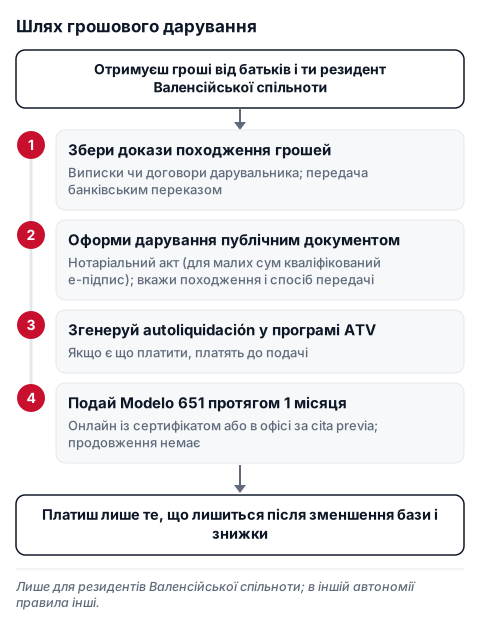
- Перевір, що ти резидент Валенсійської спільноти (більше днів тут за останні 5 років) і до якої групи спорідненості належиш.
- Перш ніж надсилати гроші, підготуй докази їхнього походження й домовся, що передача буде банківським переказом на твій рахунок.
- Оформ дарування публічним документом у нотаріуса протягом місяця або, до 4.000 €, документом із кваліфікованим електронним підписом. Має бути вказано походження грошей і спосіб передачі.
- Згенеруй autoliquidación у програмі допомоги ATV: це розрахунок податку для Modelo 651.
- Якщо є що платити, плати до подачі (ATV працює в такому порядку: згенерувати autoliquidación, сплатити, подати) через платіжний шлюз ATV, банк-партнер або Correos. Якщо платиш очно (у банку-партнері чи в Correos), системі потрібно щонайменше 2 дні, щоб побачити платіж: не лишай це на останній день місяця. Подай, навіть якщо податок виходить малий або 0 €: знижка покриває лише те, що ти вказав (ст. 12 bis.3).
- Подай Modelo 651 протягом місяця, онлайн з електронним сертифікатом або в офісі за cita previa. Продовження немає.
- Збережи підтвердження подачі, нотаріальний акт і докази походження грошей щонайменше 4 роки (строк давності, ст. 66 LGT).
Офіційне джерело: Закон 13/1997, ст. 10 bis, 12 bis і 12 ter, BOE і ATV, Quiero declarar una donación.
Інформація довідкова; перевір офіційне джерело та проконсультуйся з фахівцем щодо свого випадку. Консолідований текст Закону 13/1997 звірено 1 жовтня 2026 року.