En breve: si eres residente en la Comunidad Valenciana (para este impuesto cuenta donde pasaste más días en los últimos 5 años), la donación de dinero de padres a hijos puede salir a 0 € de impuesto. Primero se resta una reducción de 100.000 € y de la cuota que quede se bonifica el 99 %. Así, 15.000 € de tu madre no pagan nada, con tres condiciones: documento público, origen del dinero justificado y Modelo 651 en un mes. Todo esto vale solo para residentes de la Comunidad Valenciana: si resides en otra comunidad autónoma, las reglas son distintas, comprueba la tuya.
¿Presencial o por representante? El Modelo 651 se presenta por internet con certificado electrónico en la ATV (Agència Tributària Valenciana), o en una oficina de la ATV con cita previa. Un representante también puede presentarlo online si le das representación en el registro de representantes de la ATV (con certificado digital); el 651 de donaciones está entre los trámites que se pueden delegar. El notario es otro paso: si quien te da el dinero vive fuera de España, pregunta al notario cómo puede firmar antes de enviar nada.
Quién paga y qué reglas se aplican
Paga quien recibe el dinero, el donatario (art. 5 de la Ley 29/1987 del Impuesto sobre Sucesiones y Donaciones, ISD). Si resides en España, tributas por lo que recibes aunque venga del extranjero (art. 6 de la misma ley). Para dinero se aplican las normas de la comunidad autónoma donde tienes tu residencia habitual el día de la donación. Dónde vive quien dona no cambia esto (art. 32 de la Ley 22/2009).
Para este impuesto, tu residencia habitual es la comunidad donde pasaste más días en los 5 años anteriores (art. 28 de la Ley 22/2009). Las ausencias temporales cuentan como días en esa comunidad y, salvo prueba en contrario, se considera que estás donde tienes tu vivienda habitual. No es la regla de los 183 días de la Renta: esa está en residencia fiscal y los 183 días. En la práctica, el padrón puede servir de indicio, aunque no es una norma.
Cuánto se paga en la Comunidad Valenciana
El impuesto depende del parentesco entre quien da y quien recibe (grupos del art. 20 de la Ley 29/1987).
- Hijos, padres, cónyuge, nietos y abuelos (grupos I y II). Se suman dos ventajas. Primero, una reducción de 100.000 € sobre lo recibido (art. 10 bis de la Ley 13/1997 de la Comunitat Valenciana). Para hijos y nietos menores de 21 años es mayor: 100.000 € más 8.000 € por cada año que les falte para los 21, con un máximo de 156.000 €. Segundo, una bonificación del 99 % de la cuota que quede (art. 12 bis).
- Hermanos, tíos y sobrinos (grupo III, parientes de sangre de segundo y tercer grado). La reducción de 100.000 € no está prevista para este grupo. La bonificación es del 25 % de la cuota y, desde el 1 de junio de 2027, del 50 % (art. 12 bis.2, con el cambio de la Ley 5/2026). Los parientes por afinidad del grupo III, por ejemplo los suegros, no figuran en esa bonificación.
- Otras personas (grupo IV: primos, amigos, conocidos). Sin reducción ni bonificación. Se paga la escala completa, del 7,65 % al 34 % (art. 11), multiplicada por un coeficiente según tu patrimonio previo (en el grupo IV, de 2,0 a 2,4; art. 12). Con 15.000 € y un patrimonio previo de hasta 390.657,87 € salen unos 2.414 €.
El límite de 100.000 € cuenta todas las donaciones del mismo donante en los 5 años anteriores. Ejemplos, sin otras donaciones del mismo donante en esos 5 años:
- 15.000 € de tu madre: tras la reducción la base es 0 y el impuesto es 0 €.
- 100.000 €: igual, 0 €.
- 150.000 € a un hijo de 21 años o más, con un patrimonio previo de hasta 390.657,87 €: la reducción deja una base de 50.000 €. Con la escala del art. 11 salen unos 4.976 € de cuota y, con la bonificación del 99 %, unos 50 €. Es un cálculo orientativo nuestro: el programa de la ATV da la cifra exacta al presentar.
Las tres condiciones para el 99 %
La reducción y la bonificación no se aplican si falta el documento público o la justificación del origen del dinero. El Modelo 651 hay que presentarlo en un mes; si te retrasas, mira más abajo.
- Documento público. La donación debe constar en documento público, en la práctica una escritura ante notario, o formalizarse así dentro del plazo de un mes para presentar el 651 (arts. 10 bis y 12 bis.4). Desde el 11 de agosto de 2026 (Ley 5/2026) hay una excepción para el dinero. Si lo donado no pasa de 4.000 €, sumando las entregas del mismo donante al mismo donatario en los 3 años anteriores, un documento con firma electrónica cualificada (la del reglamento europeo eIDAS) puede sustituir al notario. Condición: que la validez de la donación no exija otra forma.
- Origen del dinero. Con dinero, los dos beneficios solo se aplican si el origen de los fondos está debidamente justificado y el documento de la donación indica ese origen e identifica el medio por el que se entrega el dinero, por ejemplo una transferencia bancaria. Vale también para donaciones de hasta 4.000 €. La ley no enumera las pruebas; en la práctica sirven extractos, certificados de ingresos o un contrato de venta del donante (ejemplos habituales; no hay lista oficial).
- Declarar la donación en el Modelo 651 en un mes. Se presenta en el plazo de un mes desde el día de la donación (art. 12 ter de la Ley 13/1997). No son 30 días hábiles: en la Comunidad Valenciana rige este plazo propio, y para donaciones no hay prórroga (ATV). Si ya tienes el dinero y aún no hay documento, aclara con el notario o con la ATV desde qué día cuenta el mes.
Si presentas tarde. Si presentas por tu cuenta antes de que la Administración te requiera nada y el 651 incluye todo lo recibido, no pierdes la bonificación (art. 12 bis.3), siempre que la donación ya constara en documento público (o en documento con firma electrónica cualificada hasta 4.000 €) dentro del mes. Pagas recargos (art. 27 LGT, la Ley General Tributaria): 1 % más 1 % por cada mes completo de retraso y, pasados 12 meses, 15 % más intereses de demora. Si sale 0 € a ingresar no hay recargo, pero puede haber una multa fija (art. 198 LGT). Si te llega antes un requerimiento, la bonificación no cubre lo no declarado. Más sobre recargos y multas: declaración de la Renta de extranjeros residentes.
Dinero que viene de Ucrania u otro país
- El impuesto lo pagas en España si resides aquí, con las reglas de tu comunidad (arts. 6 de la Ley 29/1987 y 32 de la Ley 22/2009).
- Usa una transferencia bancaria a tu cuenta: deja rastro y encaja con el medio de entrega que debe constar en el documento. El banco puede pedirte que expliques el origen del dinero. Es una práctica habitual de los bancos y esta ley no la regula; ten listas las mismas pruebas del punto 2.
- Ayuda mensual para vivir (alimentos). Si tu familia te manda dinero cada mes para tus gastos, puede verse como ayuda familiar y no como donación. En nuestra revisión de julio de 2026 no localizamos una consulta de la DGT que lo aclare para adultos: es zona gris. Consulta a un asesor y guarda pruebas de por qué lo necesitas.
- Colectas o dinero de voluntarios a tu tarjeta personal. Cada persona que te envía dinero puede contar como donante, y sin parentesco es el grupo IV, sin beneficios. También es zona gris: consulta a un asesor antes.
- Renta. La renta sujeta al ISD no está sujeta al IRPF (art. 6.4 de la Ley 35/2006), así que la donación no es ingreso de la Renta. Se declara en el Modelo 651.
Cuándo esto no se aplica
- No eres residente de la Comunidad Valenciana según la regla de los 5 años: vale la normativa de tu comunidad, con sus propias reducciones, bonificaciones y plazos. Si no resides en España, esta tarjeta no aplica: pregunta a un asesor.
- Donación de un inmueble: la comunidad aplicable es la del lugar del inmueble (art. 32 de la Ley 22/2009) y hay otras condiciones. Esta tarjeta trata solo de dinero.
- Dinero de amigos, primos u otras personas sin parentesco cercano: grupo IV, sin beneficios (ver arriba).
- Préstamos y pagos por un trabajo o una venta: no son donaciones y esta tarjeta no los cubre.
Documentos
- Datos de identificación de quien dona y de quien recibe: NIF o NIE, nombre, domicilio y fecha de nacimiento. Si quien dona no tiene NIF, pregunta a la ATV qué dato indicar. Si tú no tienes NIE: cómo solicitar el NIE.
- El documento de la donación: escritura ante notario o, hasta 4.000 €, documento con firma electrónica cualificada. Debe decir el origen del dinero y el medio de entrega. Si es escritura notarial, la ATV dice que ya no hace falta aportarla al presentar; aun así debe existir y conviene guardarla.
- Justificante de la transferencia bancaria.
- Pruebas del origen del dinero del donante, según el caso (ejemplos habituales, sin lista oficial): extractos, certificado de ingresos, contrato de venta.
- Libro de familia o certificado de nacimiento que pruebe el parentesco, si pides reducción o bonificación. Si viene de otro país, pregunta a la ATV si necesita traducción o legalización.
- Certificado electrónico para presentar por internet: Cl@ve y certificado electrónico.
Lista orientativa: la ATV pide también otros datos según el caso; compruébala en su página de donaciones.
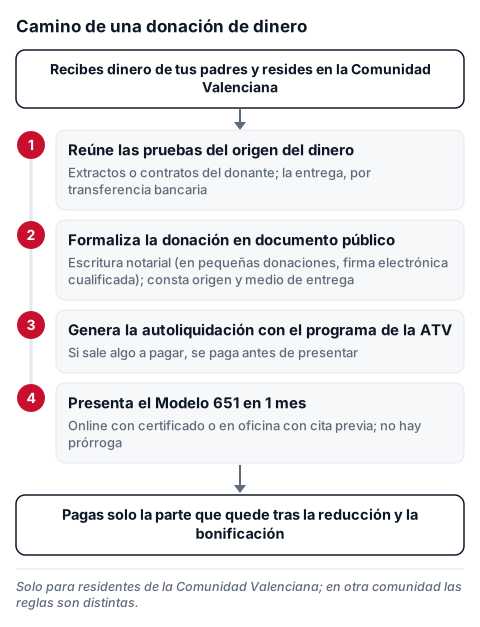
Pasos:
- Comprueba que eres residente de la Comunidad Valenciana (más días aquí en los 5 años anteriores) y a qué grupo de parentesco perteneces.
- Antes de enviar el dinero, prepara las pruebas de su origen y acuerda que la entrega sea por transferencia bancaria a tu cuenta.
- Formaliza la donación en documento público ante notario dentro del mes, o, hasta 4.000 €, en un documento con firma electrónica cualificada. Que conste el origen del dinero y el medio de entrega.
- Genera la autoliquidación con el programa de ayuda de la ATV: es el cálculo del impuesto del Modelo 651.
- Si sale algo a pagar, paga antes de presentar (la ATV lo hace en este orden: generar la autoliquidación, pagar, presentar), por la pasarela de la ATV, en una entidad colaboradora o en Correos. Si pagas de forma presencial, el sistema tarda al menos 2 días en reconocer el pago: no lo dejes para el último día del mes. Presenta aunque la cuota salga baja o a 0 €: la bonificación solo cubre lo que declaras (art. 12 bis.3).
- Presenta el Modelo 651 en el plazo de un mes, online con certificado electrónico o en una oficina con cita previa. No hay prórroga.
- Guarda el justificante de presentación, la escritura y las pruebas del origen del dinero al menos 4 años (plazo de prescripción, art. 66 LGT).
Fuente oficial: Ley 13/1997, arts. 10 bis, 12 bis y 12 ter, BOE y ATV, Quiero declarar una donación.
Información orientativa; consulta la fuente oficial y un profesional para tu caso concreto. Texto consolidado de la Ley 13/1997 revisado el 1 de octubre de 2026.